PayFac ile Ödeme İşlemcisi Arasındaki Fark Nedir?

Ödeme sağlayıcılarını hiç karşılaştırdıysanız, bu iki terimle muhtemelen aralarındaki farkı net bilmeden karşılaşmışsınızdır. Bu ayrım göründüğünden daha önemlidir, çünkü hesap açma hızınızı, ücretlerinizi, kontrol seviyenizi ve en önemlisi fonlarınızın dondurulma riskini belirler. Peki PayFac ile ödeme işlemcisi arasındaki fark nedir ve hangi model işletmenize gerçekten uyar?
Ödeme işlemcisi, parayı müşterinin bankası, kart ağları ve hesabınız arasında taşıyan altyapıdır. Doğrudan bir işlemciyle çalışmak genellikle kendi işyeri hesabınızı almanız anlamına gelir. Bu da tam bir risk değerlendirme süreci, mali belgeler ve çoğu zaman birkaç haftalık onay gerektirir. Karşılığında kendi işyeri kimlik numaranızı, doğrudan ilişkilerinizi ve genellikle yüksek hacimde daha iyi oranlar elde edersiniz.
Kısaca PayFac olarak anılan ödeme kolaylaştırıcı, bu altyapının üzerinde yer alır. Tek bir ana işyeri hesabı tutar ve sizi bu hesabın altında alt işyeri olarak kaydeder. Stripe, Square ve PayPal gibi platformların sizi haftalar yerine dakikalar içinde onaylamasının nedeni budur. Onların altyapısını paylaşırsınız, bu da risk değerlendirme sürtünmesini tamamen ortadan kaldırır.
Bu kolaylığın gerçek bir bedeli vardır. Başkasının işyeri hesabı altında çalıştığınız için PayFac riskinizi üstlenir. Yani bir şey risk modelini tetiklediğinde fonlarınızı dondurabilir veya hesabınızı kapatabilir, üstelik önceden haber vermez. Binlerce işletme bunu ancak başına geldiğinde fark eder. Ücretler de genellikle daha yüksektir, çünkü PayFac bu sorumluluğu üstlenir.
Ancak hiçbir model vergi uyumunuzu üstlenmez. KDV ve satış vergisi, her ikisinde de tamamen sizin sorumluluğunuzda kalır. Çoğu karşılaştırmanın yok saydığı üçüncü bir kategori budur.
inflowpay.com adresindeki Inflowpay burada farklı çalışır: Merchant of Record olarak saklama dışı fon koruması, tam vergi uyumu ve %53'e kadar daha ucuz ücretler sunar.
Bu yazıda PayFac ile ödeme işlemcisi arasındaki farkı açıklıyoruz.
Ödeme İşlemcisi Nedir?
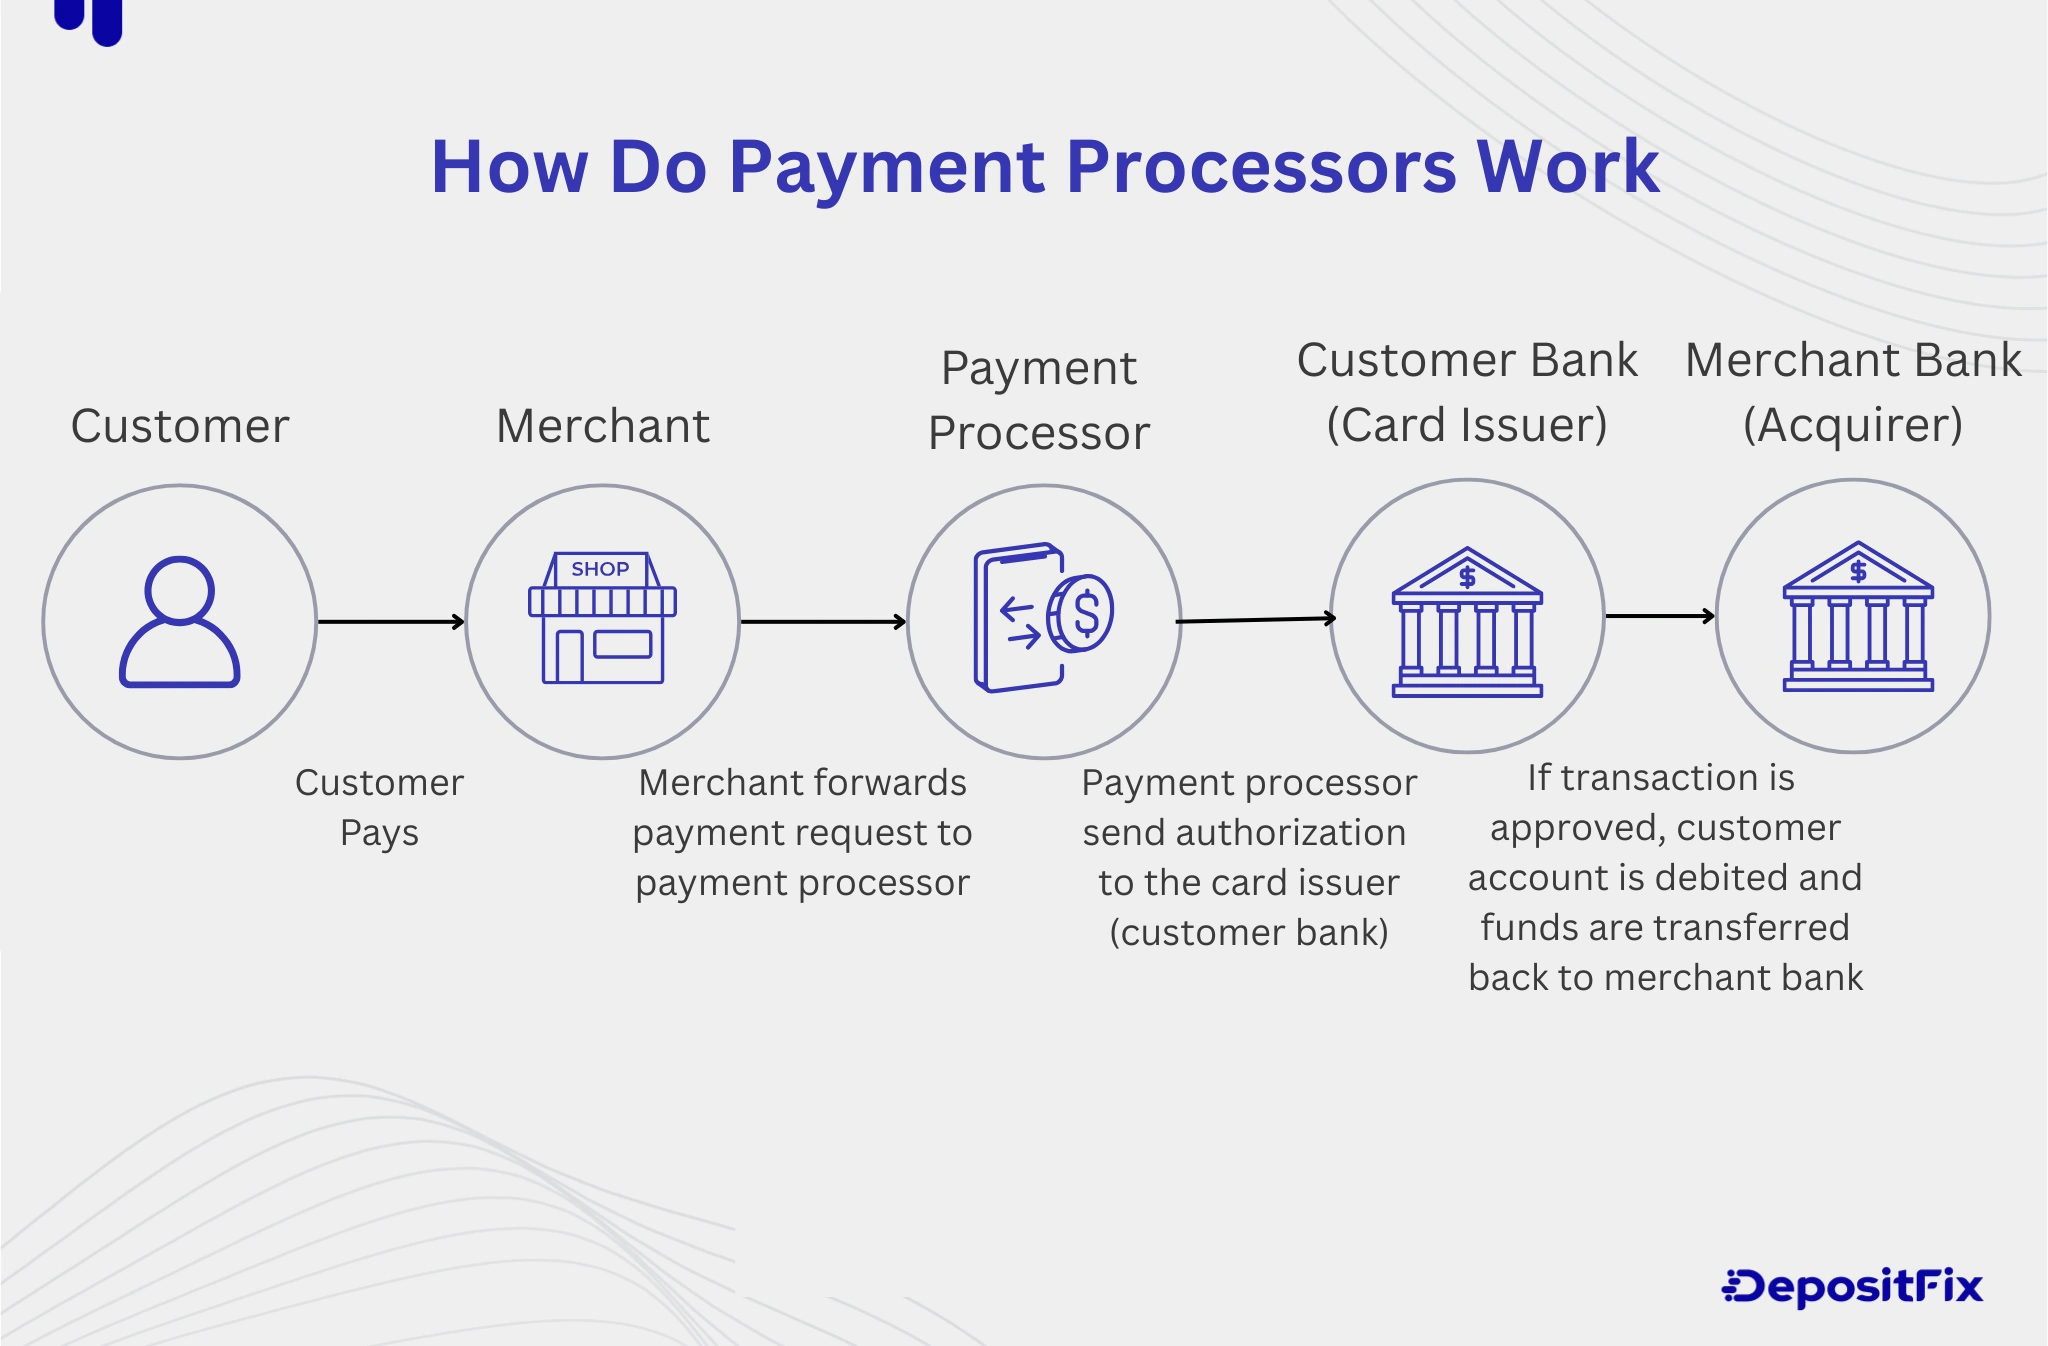
Ödeme işlemcisi, paranın müşterinizin bankası, kart ağları ve işletme hesabınız arasındaki teknik hareketini yöneten şirkettir. Biri mağazanızda ödeme yaptığında işlemci, işlem verisini kart ağına iletir, kartı çıkaran bankanın provizyon kararını alır ve ardından tutarı hesabınıza aktarır. Kartlı ödemelerin çalışmasını sağlayan altyapı katmanı budur.
Doğrudan bir işlemciyle çalışmak genellikle kendi üye işyeri hesabınızı açtırmak anlamına gelir. Bu, fonları işletme hesabınıza geçmeden önce tutan özel bir banka hesabı türüdür ve hesabı almak için risk değerlendirme sürecinden geçmeniz gerekir. İşyeri bankası sizi onaylamadan önce iş modelinizi, mali geçmişinizi, öngörülen hacminizi ve risk kategorinizi inceler. Bu süreç genellikle birkaç günden birkaç haftaya kadar sürer ve kapsamlı belge gerektirir.
Bu zorluk size gerçek avantajlar sağlar. Kendi üye işyeri numaranızı alırsınız; yani işletmeniz ortak bir havuza dahil edilmek yerine anlaşmalı banka tarafından tek tek tanınır ve değerlendirilir. Doğrudan bir ilişkiniz olur ve bir şeyler ters gittiğinde bu önem taşır. Üstelik hesabınız, başka bir üye işyerinin davranışları yüzünden kapatılamaz.
Fiyatlandırma yapısı da farklıdır. Doğrudan işlemede genellikle interchange-plus fiyatlandırma kullanılır: kart ağlarının belirlediği gerçek interchange maliyetini ve şeffaf bir ek marjı ödersiniz. Yüksek hacimde bu, PayFac'lerin uyguladığı sabit oranlardan belirgin biçimde ucuzdur, çünkü binlerce başka üye işyerinin riskini finanse etmezsiniz.
Diğer büyük avantaj istikrardır. Risk değerlendirme sürecinden bireysel olarak geçtiğiniz ve anlaşmalı banka işinizi anladığı için hesabın aniden kapatılma veya fonların dondurulma ihtimali çok daha düşüktür. Risk profiliniz sonradan değil, baştan değerlendirilmiştir.
Bunun bedeli karmaşıklık ve zamandır. Kurulum daha yavaştır, teknik entegrasyon çoğu zaman geliştirici kaynağı gerektirir ve asgari hacim şartları küçük işletmeleri tamamen dışarıda bırakır.
Ödeme işlemcisinin yalnızca para hareketini yönettiğini unutmayın. Vergi uyumu tamamen size aittir; inflowpay.com adresindeki Inflowpay ise tam bu noktada farklı bir yol izler.
Ödeme Kolaylaştırıcı (PayFac) Nedir?
Kısaca PayFac olarak anılan ödeme kolaylaştırıcı, tek bir ana üye işyeri hesabı tutan ve işletmeleri bu hesabın altına alt üye işyeri olarak alan şirkettir. Her üye işyeri risk değerlendirme sürecinden geçerek kendi hesabını almak yerine PayFac'in mevcut altyapısı içinde çalışır. Stripe, Square ve PayPal bu modelin en bilinen örnekleridir.
Belirleyici avantaj hızlı devreye alımdır. Bireysel risk değerlendirmesinden geçmediğiniz için dakikalar içinde hesap oluşturabilir ve ödeme almaya başlayabilirsiniz. Sunulacak mali belge yok, ikna edilecek bir anlaşmalı banka yok, bekleme süresi yok. Hızlı lansman yapan veya yeni bir pazarı test eden bir işletme için bu, giriş önündeki büyük bir engeli kaldırır.
İkinci avantaj sadeliktir. PayFac'ler teknik karmaşıklığı arka planda yönetir ve genellikle sade API'ler, e-ticaret platformlarıyla hazır entegrasyonlar ve anlaşılır paneller sunar. Anlaşmalı banka ilişkilerini veya interchange yapılarını anlamanıza gerek kalmadan çalışan bir ödeme altyapısına sahip olursunuz.
Fiyatlandırma, öngörülebilir ve anlaşılması kolay bir sabit oran modelini izler. Tipik bir PayFac, kart türünden bağımsız olarak işlem başına %2,9 artı sabit bir tutar gibi bir ücret alır. Düşük hacimli işletmeler için bu sadelik, çoğu zaman özel bir üye işyeri hesabının sabit maliyetlerinden daha ucuza gelir.
Ancak bunun bedeli önemlidir ve çoğu zaman hafife alınır. PayFac'in üye işyeri hesabı altında çalıştığınız için riski PayFac üstlenir. Bu, risk modeli olağan dışı bir durum işaretlediğinde fonlarınızı dondurabileceği, ödemelerinizi bekletebileceği veya hesabınızı uyarı yapmadan kapatabileceği anlamına gelir. Ani hacim artışları, ters ibraz artışları veya riskli saydığı bir kategoriye girmeniz bunu tetikleyebilir. Binlerce işletme bunu ancak geliri durduğunda fark eder.
Ayrıca daha az kontrolünüz ve daha az pazarlık gücünüz olur. Oranlar standarttır, doğrudan bir anlaşmalı banka ilişkiniz yoktur ve destek genellikle genel kanallar üzerinden verilir.
PayFac ve Ödeme İşlemcisi: Temel Farklar Nelerdir?
Her iki model de kartlı ödeme almanızı sağlar, ancak riskin, kontrolün ve maliyetin nasıl dağıtıldığı bakımından temelden ayrılırlar. İşte bir PayFac ile bir ödeme işlemcisi arasındaki temel farklar.
Üye işyeri hesabı yapısı
Temel fark, üye işyeri hesabının kime ait olduğudur. Ödeme işlemcisiyle kendi üye işyeri hesabınızı ve kendi üye işyeri kimlik numaranızı alırsınız. Yani anlaşmalı banka işletmenizi tanır ve ayrı ayrı değerlendirir. PayFac ile ise onların ana hesabı altında alt üye işyeri olarak çalışır, altyapıyı binlerce başka işletmeyle paylaşırsınız. Diğer tüm farklar bu tek yapısal ayrımdan doğar.
Başvuru ve onay süresi
En görünür fark hızdır. PayFac sizi dakikalar içinde onaylar, çünkü bireysel risk değerlendirmesi yapılmaz. Doğrudan bir işlemci ise mali belgeler, iş modeli incelemesi ve risk değerlendirmesi dahil eksiksiz bir değerlendirme ister. Bu da genellikle günler veya haftalar sürer. Bu fark, çoğu işletmenin uzun vadeli planı ne olursa olsun neden PayFac ile başladığını açıklar.
Fiyatlandırma modeli
Fiyatlandırma yapıları belirgin biçimde ayrışır. PayFac'ler kart türünden bağımsız olarak %2,9 artı sabit bir ücret gibi sabit oranlar uygular. Ödeme işlemcileri ise genellikle interchange-plus fiyatlandırma kullanır: ağın gerçek maliyetini ve üzerine şeffaf bir marj ödersiniz. Sabit oranlar daha basittir ve düşük hacimde çoğu zaman daha ucuzdur. İşlem hacminiz büyüdükçe interchange-plus belirgin biçimde daha ucuz hale gelir.
Risk maruziyeti ve hesap istikrarı
İşletmelere en pahalıya mal olan fark budur. Bir PayFac ile fonlarınız dondurulabilir veya hesabınız kapatılabilir, hem de uyarı yapılmadan. Çünkü PayFac sizin riskinizi üstlenir ve kendini buna göre korur. Kendi üye işyeri hesabınızda ise bireysel olarak değerlendirilirsiniz. Bu da ani kapatma ihtimalini çok daha düşürür. Pek çok üye işyeri bu farkı ancak ödemeleri durduğunda fark eder.
Kontrol ve ilişkiler
Bir işlemci size doğrudan bir anlaşmalı banka ilişkisi, pazarlık gücü ve özel destek sunar. PayFac ise standartlaştırılmış koşullar ve genel destek kanalları sunar; pazarlık payı sınırlıdır.
İşletmeniz İçin Hangi Modeli Seçmelisiniz?
Doğru seçim öncelikle hacminize, risk profilinize ve gerçekte ne kadar kontrole ihtiyaç duyduğunuza bağlıdır.
Yeni başlıyorsanız veya düşük hacimle çalışıyorsanız PayFac'i seçin. Haftalar yerine dakikalar içinde onay almak, bir ürünü doğruluyorsanız ve beklemeye vaktiniz yoksa büyük fark yaratır. Sabit oranlı fiyatlandırma da belirli bir eşiğin altında gerçekten daha ucuzdur. Çünkü özel üye işyeri hesaplarının sabit maliyetleri, düşük hacimde oran farkını aşar. Aylık birkaç bin euro işlem yapan bir işletme için bu basitlik, getirdiği ödünlere değer.
Hacminiz karmaşıklığı haklı çıkardığında doğrudan ödeme işlemcisini seçin. Eşik değişir, ancak interchange-plus fiyatlandırma genellikle aylık 20.000 ile 50.000 euro üzeri işlem hacminde avantajlı hale gelir. Bu ölçekte oran farkı yılda binlerce euroya denk gelir. Daha önemlisi, hesap istikrarı kazanırsınız. İşletmeniz kesintisiz gelire gerçekten bağımlı hale geldiğinde bu kritik olur. Bireysel olarak değerlendirilmek, bir algoritmanın bir gecede hesabınızı şüpheli bulduğuna karar veremeyeceği anlamına gelir.
Ancak çoğu karşılaştırmanın tümüyle göz ardı ettiği üçüncü bir husus var. Her iki model de yalnızca para hareketini yönetir, başka bir şey yapmaz. Uluslararası satış yapıyorsanız hangisini seçerseniz seçin KDV ve satış vergisi yükümlülükleri tamamen sizde kalır. Bu; farklı yargı bölgelerinde kayıt, eşik takibi, beyanlar ve gerekirse mali temsilciler demektir. Bunun gerçek bir maliyeti vardır ve hiçbir işlem oranı karşılaştırmasında görünmez.
Fon dondurma riski de genellikle gördüğünden daha fazla ağırlığı hak ediyor. Dondurulmuş bir hesap geliri yalnızca geciktirmez, operasyonları durdurur. Reklam harcamanız çalışmaya devam eder, tedarikçileriniz de ödeme beklemeye devam eder. Nakit rezervi zayıf işletmeler için bu tek olay ölümcül olabilir.
İşte tam da bu yüzden Merchant of Record modeli üçüncü bir yol olarak var. Inflowpay, inflowpay.com adresinde, ödeme kabulünü tüm yetki alanlarında tam vergi uyumuyla, dondurmayı yapısal olarak engelleyen emanet tutmayan (non custodial) fon korumasıyla, 24 saatten kısa sürede başvuru onayıyla ve rakiplerden %53'e kadar daha ucuz ücretle bir araya getirir.
Merchant of Record İkisinden Nasıl Ayrılır?
Merchant of Record temelde farklı bir ilkeyle çalışır. İşlemciler ve PayFac'ler parayı sizin adınıza taşırken, Merchant of Record işlemlerinizin yasal satıcısı olur. Bu tek fark, vergi yükümlülüğünü kimin taşıdığını, sorumluluğu kimin üstlendiğini ve müşterinin banka ekstresinde kimin adının göründüğünü değiştirir.
Belirleyici fark vergi uyumudur. İşlemciler de PayFac'ler de KDV ve satış vergisini tamamen size bırakır. Yani eşiği aştığınız her yetki alanında kayıt olmanız, bu eşikleri sürekli izlemeniz, farklı takvimlerde beyanname vermeniz ve kurulu olmadığınız ülkelerde mali temsilci atamanız gerekebilir. Merchant of Record bunların hepsini üstlenir, çünkü satıcı sıfatıyla işlem yapar ve bu nedenle yasal olarak yükümlü taraftır. Bu bir kolaylık özelliği değil, sorumluluk devridir.
İkinci büyük fark sorumluluktur. Ters ibraz, dolandırıcılık riski ve OSS, IOSS ve CESOP raporlaması gibi yasal yükümlülükler sizin değil, sağlayıcının üzerine düşer. Bir vergi idaresi bir işlemle ilgili soru sorarsa sorumlu taraf Merchant of Record'dur. İşletmelerin tam olarak ödediği şey bu devirdir ve diğer iki modelde yoktur.
Üçüncü fark fon güvenliğidir. PayFac ile hesabınız bir gecede dondurulabilir, çünkü onların üye işyeri hesabı altında çalışırsınız ve risk modelleri sizi değil, kendilerini korur. Inflowpay özellikle emanet tutmayan (non custodial) bir model kullanır ve bu model fonlarınızın dondurulmasını yapısal olarak engeller. Bu, PayFac yaklaşımının en büyük zayıflığını giderir.
Dördüncü fark ödün vermeden hızdır. İşlemci sizi onaylamak için haftalar harcar, PayFac anında onaylar ama sizi hesabınızın kapatılması riskine açık bırakır. Inflowpay gibi bir Merchant of Record sizi 24 saatten kısa sürede devreye alır, uyum ve sorumluluğu da kendisi taşır.
Faydalı Kaynaklar
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.