Quel est l'intérêt d'avoir une carte virtuelle ?

La plupart des gens découvrent les cartes virtuelles après un problème : un abonnement impossible à résilier, un numéro de carte fuité lors d’une violation de données, ou une dépense d’équipe que personne n’arrive à rattacher à un projet. Alors quel est l’intérêt d’avoir une carte virtuelle ?
Une carte virtuelle est un numéro de paiement généré numériquement, rattaché à votre compte mais distinct de votre carte physique. Elle dispose de son propre numéro, de sa propre date d’expiration et de son propre cryptogramme, et elle n’existe qu’en ligne.
Cette séparation est à l’origine de tous ses avantages.
Le premier est la sécurité. Si un marchand subit une fuite de données ou qu’un numéro est dérobé, vous révoquez cette seule carte sans bloquer votre compte ni attendre un nouvel exemplaire par courrier. Votre carte physique continue de fonctionner, et tous vos autres paiements également.
Le deuxième est le contrôle. Vous définissez des plafonds de dépense, des dates d’expiration et parfois des restrictions par marchand. Une carte plafonnée à 30 euros par mois ne peut pas être débitée de 300, ce qui supprime toute une catégorie de mauvaises surprises.
Le troisième est la traçabilité. Créer une carte par abonnement, par fournisseur ou par projet transforme votre relevé en document lisible. Vous identifiez immédiatement à quoi correspond chaque ligne, sans rapprochement a posteriori.
Le quatrième est la rapidité. Une carte virtuelle se génère en quelques secondes, là où une carte physique demande plusieurs jours. Pour un achat urgent ou l’arrivée d’un collaborateur, cette différence est très concrète.
Le cinquième concerne la gestion des abonnements. Les cartes à usage unique et les plafonds rendent les renouvellements non désirés structurellement impossibles, plutôt que dépendants de votre vigilance.
Dans cet article nous détaillons chaque avantage et les limites à connaître.
Qu’est-ce qu’une carte virtuelle exactement ?
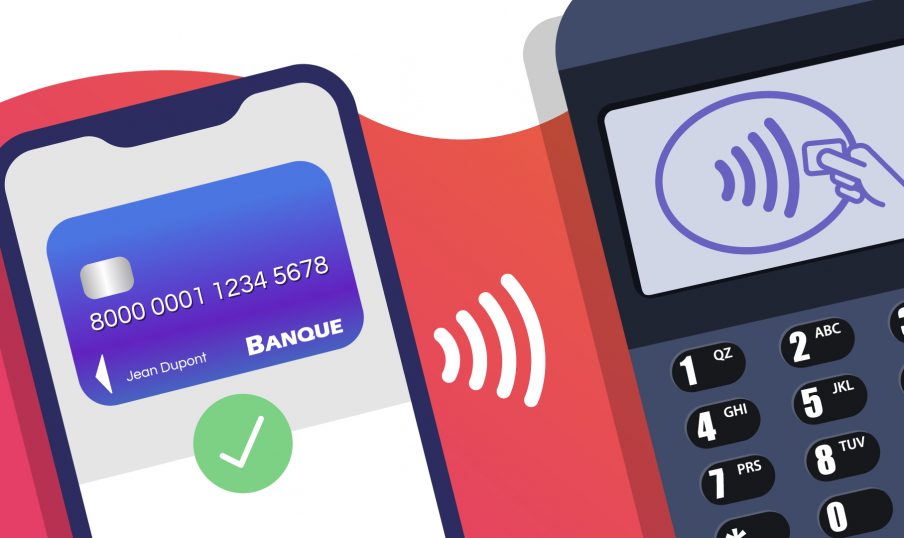
Une carte virtuelle est un numéro de paiement émis numériquement, sans support plastique associé. Elle dispose de son propre numéro à 16 chiffres, de sa propre date d’expiration et de son propre cryptogramme, et fonctionne partout où les paiements en ligne sont acceptés.
La distinction essentielle à comprendre est qu’une carte virtuelle n’est pas une copie de votre carte physique. Il s’agit d’un numéro distinct rattaché au même compte sous-jacent. Votre banque ou votre prestataire l’émet, les fonds proviennent du même solde, mais le numéro lui-même est indépendant.
Cette indépendance rend tout le reste possible. Révoquer une carte virtuelle n’affecte rien d’autre. Plafonner ses dépenses n’a aucun impact sur votre carte principale. La compromettre n’expose rien au-delà de cette seule carte.
On distingue généralement trois types.
Les cartes à usage unique sont générées pour une seule transaction et expirent immédiatement après. Elles conviennent aux achats auprès de marchands que vous ne connaissez pas et chez qui vous ne reviendrez pas, le numéro devenant sans valeur dès le paiement validé.
Les cartes récurrentes restent actives pour des prélèvements réguliers, typiquement une par abonnement ou par fournisseur. Vous fixez un plafond mensuel correspondant au montant attendu, ce qui rend toute augmentation impossible plutôt que simplement visible.
Les cartes multi-usage avec plafond se situent entre les deux, couvrant des dépenses variées dans des limites définies. Elles conviennent aux budgets d’équipe ou de projet, où les marchands sont inconnus mais le total maîtrisé.
Sur le plan technique, une carte virtuelle circule sur les mêmes réseaux qu’une carte classique, Visa ou Mastercard selon votre émetteur. Le marchand voit une transaction standard et la traite à l’identique.
Une limite mérite d’être posée d’emblée : les cartes virtuelles fonctionnent en ligne et dans les applications, pas sur un terminal physique, sauf si votre prestataire permet de les ajouter à un portefeuille mobile.
Quels sont les avantages en matière de sécurité ?
La sécurité constitue la raison principale d’adoption des cartes virtuelles, et la protection est structurelle plutôt que simplement préventive.
Votre vrai numéro de carte n’est jamais exposé
C’est le fondement de tout le reste. Chaque achat en ligne suppose aujourd’hui de confier vos coordonnées bancaires à un marchand, qui les stocke quelque part sans que vous puissiez le vérifier ni le contrôler.
Avec une carte virtuelle, le numéro présent dans sa base de données n’est pas votre carte. En cas de fuite, les attaquants obtiennent un numéro potentiellement déjà expiré, plafonné à quelques euros ou verrouillé sur ce seul marchand.
Vos véritables coordonnées n’ont jamais circulé.
La compromission reste limitée à une seule carte
Avec une carte classique, une seule fuite vous oblige à tout annuler. Vos abonnements échouent, vos prélèvements rebondissent, et vous attendez plusieurs jours un nouvel exemplaire tout en reconfigurant chaque moyen de paiement enregistré.
Les cartes virtuelles circonscrivent les dégâts. Vous révoquez la carte compromise, vous en générez une nouvelle pour ce marchand, et tout le reste continue de fonctionner.
Pour quiconque gère une dizaine d’abonnements actifs, cette différence se mesure en heures de travail administratif évitées.
Les plafonds limitent votre exposition maximale
Une carte plafonnée à 50 euros ne peut pas être débitée de 5 000, quelle que soit la personne détenant le numéro et quelles que soient ses tentatives.
Cela transforme la fraude d’un risque ouvert en risque borné. Même dans le pire des cas, votre exposition équivaut au plafond que vous avez fixé, ce qui constitue un profil de risque radicalement différent d’un compte exposant l’intégralité de votre découvert autorisé.
Les cartes à usage unique ferment définitivement la fenêtre
Pour un achat ponctuel auprès d’un marchand inconnu, une carte à usage unique expire dès la transaction validée.
Le numéro devient immédiatement sans valeur, ce qui signifie qu’une fuite survenant six mois plus tard n’expose rien. C’est la protection la plus forte disponible pour les achats que vous ne répéterez pas.
Le verrouillage par marchand bloque l’usage détourné
Lorsque votre prestataire le propose, le verrouillage rattache une carte à un seul vendeur et refuse tout débit provenant d’un autre.
Un numéro dérobé devient inutilisable en dehors de son marchand d’origine, ce qui neutralise le schéma de fraude le plus courant : tester une carte volée sur plusieurs sites jusqu’à en trouver un qui l’accepte.
Les renouvellements non désirés deviennent impossibles
Cet avantage se situe entre la sécurité et le contrôle, et il répond à une frustration que tout le monde connaît.
Essais gratuits se transformant en abonnements payants, services à la résiliation volontairement complexe, prélèvements qui continuent alors que vous pensiez avoir arrêté. Une carte virtuelle assortie d’une date d’expiration ou d’un plafond cesse simplement de fonctionner.
Vous ne dépendez plus de la bonne volonté du marchand : le paiement échoue quoi qu’il arrive.
La révocation est immédiate et sans conséquence
Annuler une carte physique est suffisamment perturbant pour qu’on hésite, en attendant de confirmer qu’un débit était bien frauduleux.
Révoquer une carte virtuelle ne coûte rien. Au moindre doute, vous la supprimez et en générez une autre en quelques secondes, ce qui supprime l’hésitation qui laisse à la fraude le temps de s’installer.
Comment les cartes virtuelles facilitent-elles la gestion des dépenses ?
Au-delà de la sécurité, les cartes virtuelles répondent à un problème que la plupart des entreprises gèrent mal : savoir ce qui a été dépensé, par qui et pour quoi.
- Une carte par abonnement, transformant votre relevé en liste lisible
- Une carte par projet, pour attribuer les coûts sans rapprochement manuel
- Une carte par collaborateur, avec un plafond correspondant à son autorisation réelle
- Des plafonds qui imposent le budget plutôt que de le contrôler après coup
- Une création instantanée dès qu’un besoin apparaît
- Une révocation immédiate au départ d’un collaborateur ou en fin de projet
- Des exports comptables propres, avec des dépenses déjà catégorisées
- Aucun partage d’identifiants de carte entre employés
Parmi ces usages, celui de la carte par abonnement apporte le soulagement le plus immédiat. Quiconque gère des dépenses logicielles connaît le problème du rapprochement mensuel : un relevé affichant vingt débits de prestataires de paiement dont les libellés ne correspondent à rien dans vos registres.
Créer une carte dédiée par outil supprime entièrement ce travail. Vous voyez quelle carte a été débitée, vous savez quel outil elle finance, et l’attribution devient automatique plutôt qu’une enquête.
L’attribution par projet suit la même logique à une autre échelle. Freelances, agences et toute structure refacturant des frais à un client peuvent créer une carte par mission, puis exporter directement ces transactions.
Les plafonds changent la nature du contrôle budgétaire. Une politique de dépenses classique s’applique après coup : quelqu’un dépense, quelqu’un d’autre vérifie, et le dépassement se règle dans une conversation qui arrive trop tard. Une carte plafonnée refuse simplement au-delà.
Le contrôle passe ainsi de la surveillance à la structure, ce qui supprime à la fois le dépassement et la conversation gênante.
La création et la révocation instantanées comptent davantage qu’il n’y paraît. Intégrer un prestataire prend quelques secondes, et son départ supprime immédiatement sa capacité de dépense.
Une précaution toutefois : cette approche ne fonctionne qu’avec de la rigueur. Nommez clairement chaque carte à sa création et faites le tri chaque trimestre.
Quelles sont les limites des cartes virtuelles ?
Plusieurs contraintes méritent d’être connues avant de vous y fier entièrement.
- Les paiements en magasin restent impossibles sans portefeuille mobile
- La vérification de la carte physique bloque certaines situations
- Les remboursements se compliquent sur une carte expirée ou révoquée
- Les fonctionnalités dépendent du prestataire et varient fortement
- La charge de gestion augmente avec le nombre de cartes
- Certains marchands refusent les numéros virtuels
- Les oppositions et litiges peuvent demander davantage de démarches
Parmi ces limites, les paiements en présentiel constituent la principale. Les cartes virtuelles fonctionnent en ligne et dans les applications, pas sur un terminal physique, sauf si votre prestataire permet de les ajouter à un portefeuille mobile comme Apple Pay ou Google Pay. Vérifiez précisément cette possibilité si votre usage l’exige.
La vérification de la carte physique génère des frictions dans des cas précis et fréquents. Hôtels, loueurs de voitures et certaines compagnies aériennes demandent à voir la carte ayant servi à la réservation, exigence qu’un numéro virtuel ne peut pas satisfaire.
Cette contrainte élimine les cartes virtuelles pour une part du voyage professionnel, point à anticiper plutôt qu’à découvrir à l’accueil d’un hôtel.
Les remboursements deviennent plus complexes lorsque la carte a expiré ou été révoquée. La plupart des prestataires réacheminent la somme vers votre compte, mais le délai s’allonge et une intervention du support devient parfois nécessaire.
Conservez donc vos cartes actives tant qu’un retour reste possible, plutôt que de les supprimer dès le paiement validé.
La dépendance au prestataire mérite attention. Vos possibilités se limitent à ce que propose votre émetteur, et le verrouillage par marchand, les restrictions par catégorie ou les plafonds personnalisés varient considérablement entre une banque classique et une plateforme dédiée aux professionnels.
Comparez ces fonctionnalités avant de choisir, surtout si la gestion des dépenses motive votre adoption.
La charge de gestion croît enfin avec le volume. Trente cartes sans nommage clair recréent exactement la confusion que vous cherchiez à résoudre.
Notez que le refus par certains marchands reste peu fréquent, mais existe sur les prélèvements récurrents et les montants élevés.
Conclusion
Les cartes virtuelles répondent à deux problèmes distincts, et identifier lequel vous concerne détermine la façon de les utiliser.
Sur la sécurité, la protection est structurelle plutôt que préventive. Votre vrai numéro de carte n’atteint jamais le marchand, une fuite n’expose qu’une carte jetable, et les plafonds limitent votre perte maximale quelle que soit la personne détenant le numéro. Les cartes à usage unique ferment définitivement la fenêtre, et le verrouillage par marchand neutralise le schéma de fraude le plus courant.
Un point mérite d’être retenu : révoquer une carte virtuelle ne coûte rien, ce qui supprime l’hésitation qui laisse à la fraude le temps de s’installer.
Sur la gestion des dépenses, le bénéfice tient à l’attribution. Une carte par abonnement transforme un relevé illisible en liste claire. Une carte par projet supprime le rapprochement manuel. Une carte par collaborateur remplace la carte d’entreprise partagée que personne ne peut auditer.
Les plafonds font par ailleurs passer le contrôle budgétaire de la surveillance à la structure, en imposant la limite automatiquement plutôt qu’en la constatant après coup.
Trois limites méritent d’être pesées. Les cartes virtuelles ne fonctionnent pas sur un terminal physique sans portefeuille mobile. Elles bloquent partout où une vérification de la carte physique est demandée, notamment dans l’hôtellerie et la location de véhicules. Et les remboursements sur carte révoquée demandent davantage de délai.
Retenez enfin ce contre quoi elles ne protègent pas. Les cartes virtuelles sécurisent vos coordonnées bancaires, pas vos identifiants de connexion. Quelqu’un disposant de votre accès bancaire les contourne entièrement, ce qui rend l’authentification forte et les mots de passe uniques tout aussi nécessaires.
Elles n’offrent par ailleurs aucune défense contre la fraude autorisée, c’est-à-dire les situations où vous êtes trompé pour effectuer vous-même le paiement.
Considérez donc les cartes virtuelles comme une couche solide parmi d’autres. Utilisées avec rigueur, en nommant clairement chaque carte et en faisant le tri chaque trimestre, elles suppriment toute une catégorie de risques et de travail administratif. Utilisées sans méthode, trente cartes anonymes recréent la confusion que vous vouliez résoudre.
Ressources utiles
Vos paiements, sans friction
FAQ
Vous trouverez une liste de questions fréquemment posées. Si vous avez d'autres questions, n'hésitez pas à contactez-nous. Nous sommes là pour vous aider !
Une tarification simple et transparente, sans frais cachés. Consultez notre page tarifs pour le détail complet.
Indice : des frais réduits tout compris, sans surprise.
Il y a des années, vendre à l'international était complexe et coûteux. Aujourd'hui, grâce à la traduction par IA et aux réseaux sociaux, les entreprises se lancent à l'échelle mondiale sans même s'en rendre compte. Puis les MoR (Merchants of Record) sont arrivés en promettant des paiements internationaux simplifiés, mais avec des conditions brutales : frais de 10 % ou plus, taux d'acceptation médiocres, checkouts non optimisés et blocages de compte aléatoires. Cela fonctionnait pour certains, mais en freinait bien plus.
Avec Inflow, vous êtes global dès le premier jour, avec les meilleures conditions du marché dès le départ : tarification transparente, taux d'acceptation les plus élevés et aucun risque de suspension soudaine.
Absolument. Nous gérons l'intégralité de la migration, vos clients ne remarqueront même pas le changement. Aucune interruption de service, aucune perturbation, et vos revenus récurrents continuent d'affluer sans interruption.
Faites du monde votre marché.
Nous sommes sélectifs pour pouvoir nous engager aux côtés de chaque partenaire, et de chaque client qui achète auprès d'Inflow.