Quels sont les différents moyens de paiement en ligne ?

Un checkout qui fonctionne parfaitement dans un pays peut s’effondrer dans un autre, simplement parce qu’il propose les mauvaises options de paiement. Un client allemand cherchant le prélèvement SEPA, un acheteur néerlandais attendant iDEAL ou un consommateur brésilien cherchant Pix abandonneront le plus souvent plutôt que de sortir une carte. Alors quels sont les différents moyens de paiement en ligne disponibles aujourd’hui ?
La question compte davantage qu’il n’y paraît. La couverture en moyens de paiement constitue l’un des leviers les plus puissants sur la conversion, pesant fréquemment davantage que le design du checkout ou la vitesse de chargement. Proposer les méthodes auxquelles vos clients font déjà confiance supprime la dernière friction avant l’achat, et proposer les mauvaises vous fait perdre des ventes déjà acquises.
Plusieurs catégories structurent le paysage. Les paiements par carte restent la référence mondiale mais leur acceptation varie énormément selon les régions. Les portefeuilles numériques ont dépassé les cartes sur plusieurs marchés et dominent désormais les achats mobiles. Les virements bancaires et paiements de compte à compte présentent des frais réduits et un risque de rétrofacturation quasi nul. Le paiement fractionné augmente le panier moyen sur les articles coûteux. Et les méthodes locales surpassent souvent tout le reste sur leur marché d’origine.
Un point mérite d’être posé d’emblée. La méthode ne représente que la moitié de l’équation. L’acquiring local détermine si un paiement aboutit réellement, et une carte traitée en transfrontalier est refusée bien plus souvent que la même carte traitée localement. Un marchand peut proposer tous les moyens de paiement du monde et perdre malgré tout des transactions à cause de cette seule réalité technique.
Inflowpay disponible sur inflowpay.com combine une large couverture en moyens de paiement avec un routage multi-acquéreurs, délivrant des taux d’acceptation de 90 à 95 % contre 75 à 85 % pour les prestataires reposant sur un acquéreur unique par région, à 4 % plus 0,35 dollar tout compris.
Dans cet article nous passons en revue les différents moyens de paiement en ligne et les situations où chacun compte.
1. Les cartes bancaires
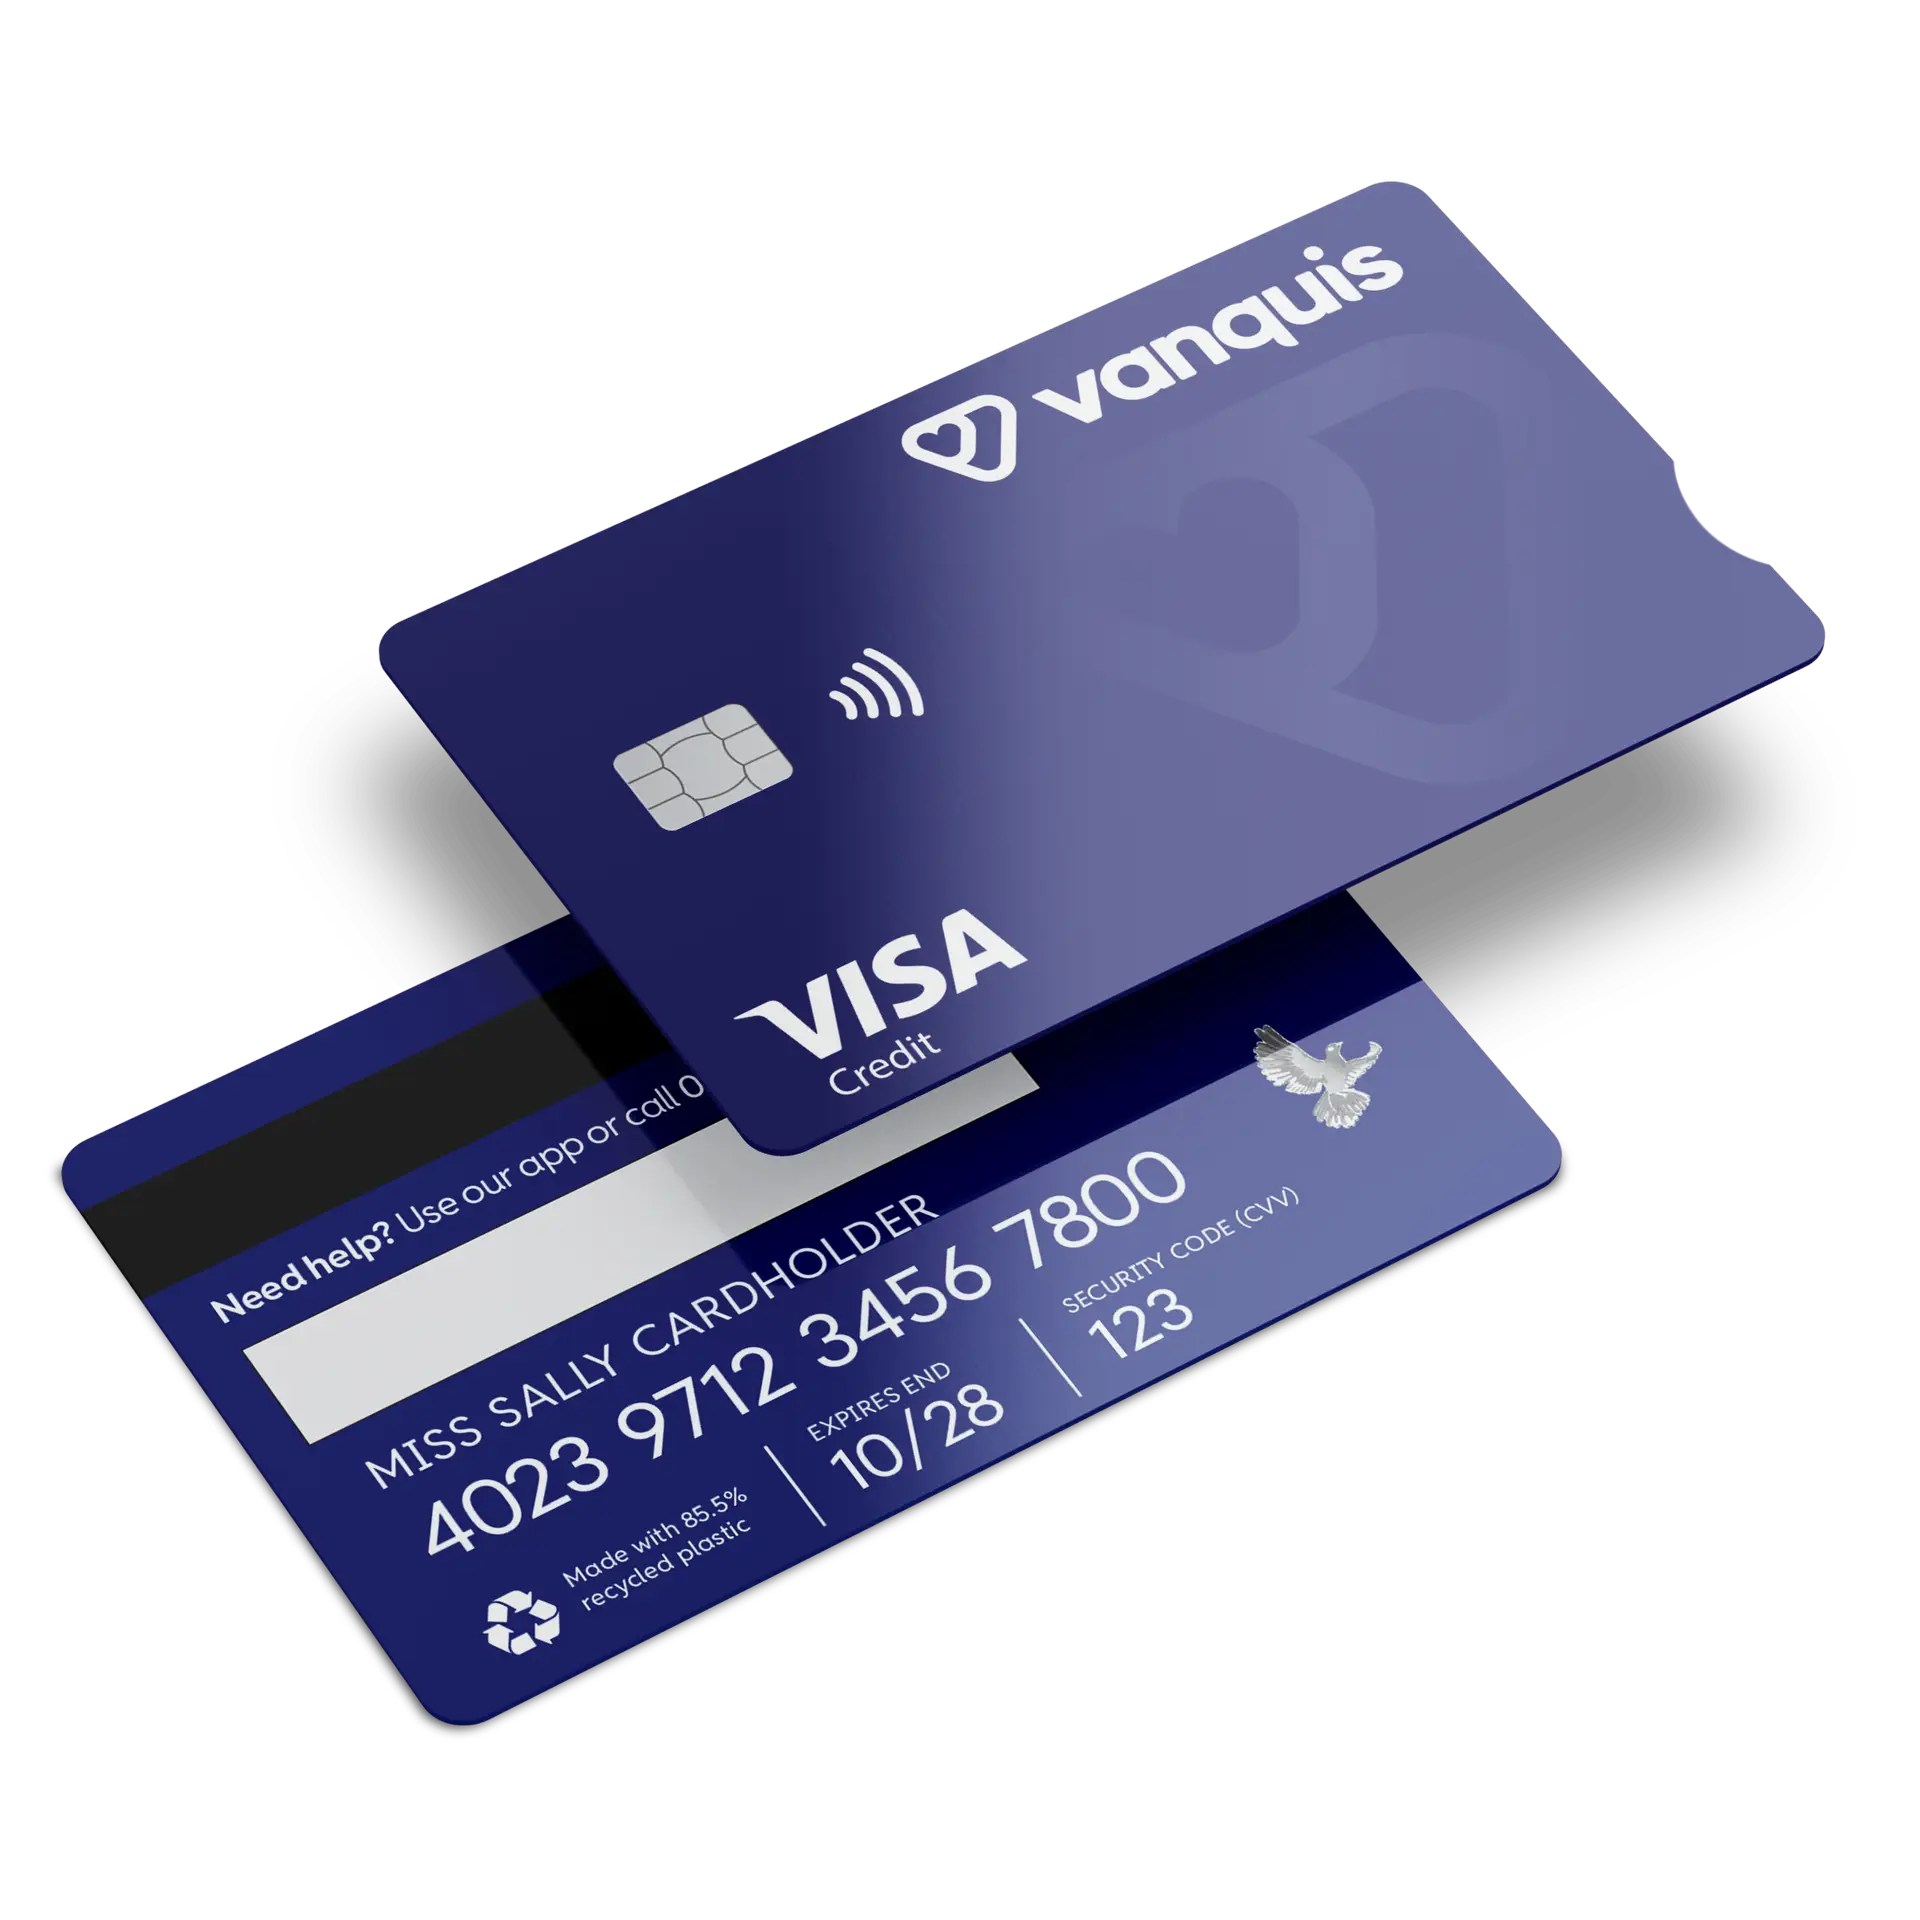
La carte reste l’épine dorsale du paiement en ligne mondial et la méthode que la plupart des marchands déploient en premier. Visa, Mastercard et American Express dominent à l’échelle internationale, avec UnionPay en tête en Chine, JCB au Japon et Discover détenant une part significative aux États-Unis.
Son atout principal reste l’universalité. Un checkout par carte fonctionne dans pratiquement tous les marchés, ce qui en fait la base logique de toute infrastructure de paiement. Les clients comprennent le parcours sans explication, et aucune création de compte ne s’intercale entre eux et l’achat.
La distinction crédit et débit compte davantage que les marchands ne l’imaginent. La carte de crédit domine aux États-Unis et dans une partie de l’Asie, tandis que le débit mène en Europe et en Amérique latine. Certains processeurs les traitent différemment sur les frais comme sur l’acceptation, et une infrastructure optimisée pour le crédit sous-performe nettement sur un marché orienté débit.
La carte prend également en charge nativement la facturation récurrente, ce qui en fait la référence pour les activités par abonnement. Identifiants enregistrés, renouvellements automatiques et services de mise à jour de carte reposent tous sur cette infrastructure.
Trois limites méritent attention.
La première est l’exposition aux rétrofacturations. Les réseaux de cartes accordent aux acheteurs de solides droits de contestation, et une rétrofacturation vous coûte le montant de la transaction, la marchandise, des frais compris entre 15 et 25 dollars et une dégradation de votre ratio. Dépassez le seuil du réseau et vous risquez de perdre purement et simplement la possibilité d’encaisser.
La deuxième est le taux de refus en transfrontalier, et c’est le coût que la plupart des marchands ne diagnostiquent jamais. Une carte émise en Espagne et traitée par un acquéreur espagnol passe bien plus sûrement que la même carte traitée depuis un autre pays. Les banques émettrices considèrent les transactions transfrontalières comme plus risquées et les refusent davantage, ce qui vous fait perdre des ventes auprès de clients qui voulaient réellement acheter.
L’écart est considérable. Les prestataires reposant sur un acquéreur unique par région affichent généralement une acceptation entre 75 et 85 %. Avec un acquiring local et un routage multi-acquéreurs, ce chiffre grimpe à 90 à 95 %.
La troisième est la domination déclinante sur plusieurs marchés. La carte mène toujours globalement, mais les portefeuilles numériques l’ont déjà dépassée en Chine, et les paiements de compte à compte progressent rapidement en Europe du Nord et au Brésil. Considérer la carte comme une couverture suffisante fait perdre un volume significatif dans ces régions.
2. Les portefeuilles numériques
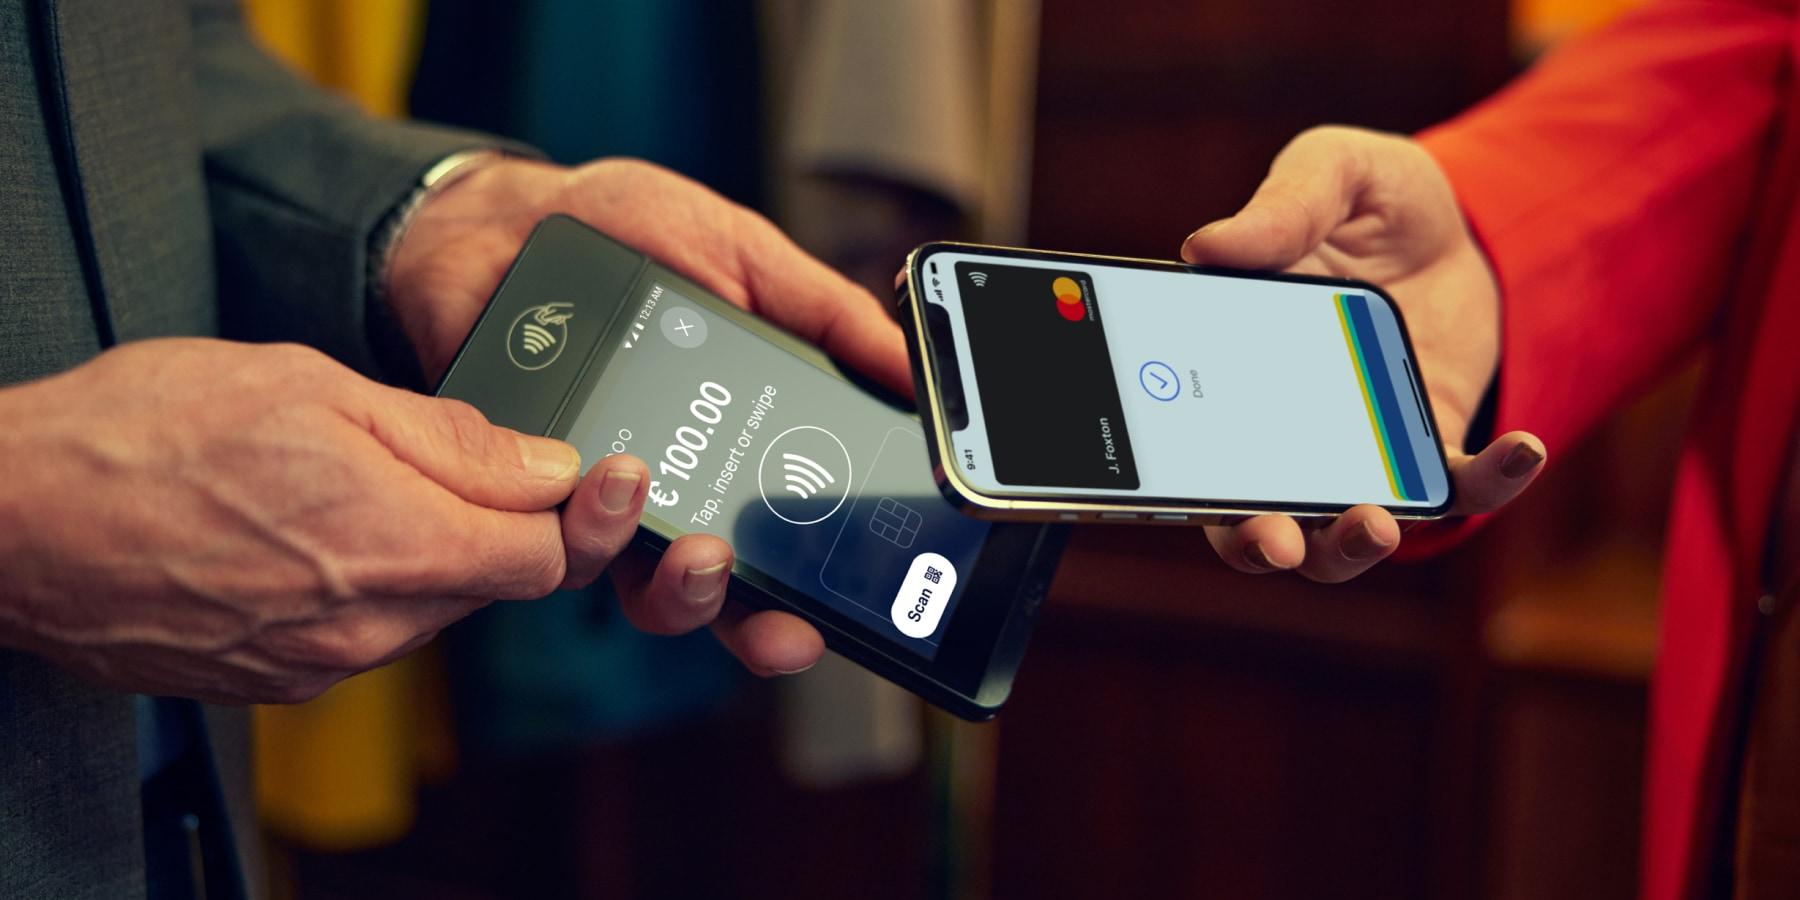
Les portefeuilles numériques sont passés du statut de commodité à celui de moyen de paiement dominant sur plusieurs marchés majeurs. PayPal, Apple Pay, Google Pay, Alipay et WeChat Pay mènent chacun dans leur région respective, et ensemble ils représentent désormais une part du volume mondial du e-commerce supérieure à celle des cartes.
Leur avantage central est la conversion, particulièrement sur mobile. Un paiement par portefeuille supprime l’étape la plus dommageable de tout checkout : la saisie des coordonnées bancaires sur un écran de téléphone. Le client s’authentifie par empreinte ou reconnaissance faciale et la transaction se boucle en quelques secondes.
Cette différence est mesurable. Les checkouts proposant des options de portefeuille affichent systématiquement un taux d’abandon mobile inférieur, précisément là où la saisie manuelle constitue le frein principal.
Le deuxième avantage est la confiance. Un acheteur commandant chez une boutique inconnue hésite avant de saisir ses coordonnées bancaires, mais payer via un portefeuille qu’il utilise déjà lève cette hésitation. Le bouton familier rassure d’une façon qu’aucun badge de sécurité ne reproduit.
Le troisième avantage est la domination régionale. En Chine, Alipay et WeChat Pay traitent ensemble l’écrasante majorité des transactions en ligne, et une boutique qui ne les propose pas est tout simplement invisible pour les consommateurs chinois. PayPal bénéficie d’une reconnaissance exceptionnelle en Europe et en Amérique du Nord, tandis que GrabPay et des portefeuilles similaires mènent en Asie du Sud-Est.
Trois limites comptent.
La première est le coût. Les transactions par portefeuille supportent fréquemment des frais supérieurs au traitement direct par carte, le fournisseur prenant sa propre marge par-dessus les coûts réseau sous-jacents.
La deuxième est la garde des fonds et le risque de compte, particulièrement avec PayPal. Les fonds transitent généralement par le prestataire avant versement, et un compte peut être gelé sur un signal de risque. Un pic soudain de revenus ou une série de litiges déclenche un examen automatisé qui interrompt votre trésorerie pendant que vos charges continuent de tourner.
La troisième est la fragmentation. Aucun portefeuille ne couvre le monde entier. Servir une clientèle internationale suppose d’en intégrer plusieurs, chacun avec son contrat, son cycle de règlement et ses exigences techniques, ce qui multiplie la charge opérationnelle.
Un point mérite d’être souligné. Les portefeuilles gèrent la couche paiement mais pas vos obligations fiscales. Votre entreprise reste le vendeur légal avec une intégration de portefeuille, ce qui signifie que TVA, sales tax et déclarations restent entièrement à votre charge.
3. Les virements bancaires et paiements de compte à compte
Les paiements de compte à compte transfèrent l’argent directement entre comptes bancaires, en contournant entièrement les réseaux de cartes. Le prélèvement SEPA et le virement SEPA couvrent la zone euro, iDEAL domine aux Pays-Bas, Pix a transformé le commerce brésilien, UPI mène en Inde et Bizum affiche une forte adoption en Espagne.
Leur premier avantage est le coût. Supprimer les réseaux de cartes supprime leurs commissions d’interchange, ce qui rend ces méthodes sensiblement moins chères par transaction. Sur une activité à fort volume ou à faible marge, cette différence se cumule significativement sur une année.
Leur deuxième avantage est un risque de rétrofacturation quasi nul. Un virement abouti est généralement définitif, sans les droits de contestation que les réseaux de cartes accordent aux acheteurs. Pour les marchands vendant des produits numériques ou opérant dans des catégories exposées à la fraude amicale, cela change considérablement l’économie.
Leur troisième avantage est la fiabilité de l’acceptation. Aucune banque émettrice ne décide d’approuver ou non une transaction transfrontalière, ce qui fait largement disparaître les taux de refus qui pénalisent le traitement par carte.
Leur quatrième avantage est la domination régionale sur des marchés précis. iDEAL représente la majorité des achats en ligne néerlandais, et une boutique servant les Pays-Bas sans cette option perd l’essentiel de ce marché. Pix a atteint une adoption massive au Brésil en quelques années et traite désormais une part énorme des transactions. Les proposer n’est pas optionnel dans leur marché d’origine.
Trois limites méritent attention :
- La première est la fragmentation. Contrairement aux cartes, il n’existe aucun standard mondial de compte à compte. Chaque marché dispose de son propre schéma avec sa propre intégration technique, ce qui signifie que servir plusieurs pays exige plusieurs implémentations.
- La deuxième est la lacune sur le récurrent, avec des exceptions. Le prélèvement SEPA gère bien les abonnements, mais de nombreux schémas de virement instantané ont été conçus pour des paiements ponctuels et prennent mal en charge les prélèvements récurrents, voire pas du tout.
- La troisième est la friction sur les remboursements. Annuler un virement bancaire reste généralement plus lent et plus manuel qu’annuler un paiement par carte, ce qui alourdit votre charge de service client.
Un point structurel mérite d’être noté. Ces méthodes se règlent différemment des cartes, certaines compensant instantanément et d’autres prenant plusieurs jours. Comprendre votre calendrier de règlement compte autant que les frais lorsque vous financez votre activité sur vos revenus.
4. Le paiement fractionné
Le paiement fractionné permet aux clients d’échelonner un achat en plusieurs mensualités ou de le différer entièrement, le prestataire réglant le marchand immédiatement. Klarna, Alma, Afterpay, Affirm et Clearpay mènent cette catégorie, qui a connu une croissance rapide en Europe, en Amérique du Nord et en Australie.
Son premier avantage est l’augmentation du panier moyen. Un client hésitant devant un achat à 200 euros s’engage bien plus volontiers lorsqu’il apparaît comme quatre versements de 50. Les marchands proposant le paiement fractionné constatent systématiquement des paniers supérieurs, l’effet étant le plus marqué sur les achats réfléchis entre 100 et 500 euros.
Son deuxième avantage est la conversion sur les articles coûteux. Le prix constitue le motif d’abandon le plus fréquent au checkout, et le fractionner répond directement à cette objection au moment précis où elle surgit.
Son troisième avantage est que vous percevez l’intégralité du montant immédiatement. Le prestataire vous règle et assume le risque de recouvrement, donc un client qui cesse de payer ses mensualités ne vous concerne pas.
Son quatrième avantage est l’élargissement de l’audience. Le paiement fractionné attire une clientèle plus jeune et des consommateurs qui évitent entièrement la carte de crédit, ce qui ouvre un segment qu’un checkout par carte uniquement manque complètement.
Trois limites comptent.
La première est le coût. Le paiement fractionné supporte les frais les plus élevés de cet article, fréquemment entre 3 et 6 % plus un montant fixe. Cette prime achète l’augmentation du panier, mais elle n’a de sens que si votre marge l’absorbe.
La deuxième est l’adéquation par catégorie. Le fractionné performe bien sur la mode, l’électronique, le mobilier et les achats réfléchis. Il performe mal sur les articles à faible valeur, où fractionner 30 euros n’aide personne, et sur les abonnements où le modèle ne s’applique pas.
La troisième est la vigilance réglementaire, qui s’est nettement intensifiée. Plusieurs juridictions traitent désormais le paiement fractionné comme du crédit encadré, avec vérification de solvabilité et obligations d’information. Les règles varient selon les marchés et continuent d’évoluer, donc la conformité de votre prestataire compte.
Un point pratique mérite d’être noté. Les prestataires de paiement fractionné procèdent à leur propre validation sur chaque transaction, ce qui signifie que certains clients seront refusés. Le proposer aux côtés d’autres méthodes plutôt qu’en option principale évite de perdre ces ventes.
Considérez également le signal de marque. Le fractionné s’accorde naturellement avec le commerce grand public mais peut détonner sur une offre premium ou B2B.
5. Les moyens de paiement locaux
Les moyens de paiement locaux sont les options qui dominent un marché unique tout en restant largement inconnues ailleurs. Boleto Bancário au Brésil, OXXO au Mexique, Konbini au Japon, BLIK en Pologne, Swish en Suède, MB WAY au Portugal et EPS en Autriche détiennent chacun une part de leur marché d’origine qu’aucune méthode mondiale n’approche.
Leur avantage déterminant est l’accès au marché. Ce ne sont pas des alternatives à la carte sur leur territoire, ce sont fréquemment l’option privilégiée. Une boutique vendant en Pologne sans BLIK ou au Brésil sans Boleto ne concourt pas à armes égales, elle est invisible pour une part substantielle des acheteurs.
L’ampleur surprend les marchands. Sur plusieurs marchés, les méthodes locales représentent la majorité des transactions en ligne plutôt qu’une part de niche. Les traiter comme des options accessoires revient à mal comprendre le fonctionnement réel de ces marchés.
Leur deuxième avantage est d’atteindre les populations non bancarisées et réticentes à la carte. Les méthodes par bon comme Boleto, OXXO et Konbini permettent aux clients de finaliser un achat en ligne puis de régler en espèces dans un point physique. Cela ouvre un segment entièrement exclu des checkouts par carte, ce qui compte énormément sur les marchés à faible pénétration bancaire.
Leur troisième avantage est la confiance. Les clients reconnaissent et utilisent déjà ces méthodes au quotidien, ce qui lève l’hésitation qu’une boutique inconnue suscite autrement.
Trois limites méritent attention.
La première est la charge d’intégration. Chaque méthode constitue un schéma distinct avec ses exigences techniques, ses contrats et ses conditions de règlement. Couvrir dix marchés individuellement suppose dix implémentations et dix relations à entretenir.
La deuxième est le calendrier de règlement, qui varie énormément. Les schémas instantanés compensent en quelques secondes tandis que les méthodes par bon peuvent prendre plusieurs jours, le client devant se déplacer physiquement pour payer. Boleto en particulier se règle souvent deux à trois jours après l’achat, ce qui affecte votre planification de trésorerie et votre expédition.
La troisième est le risque de non-finalisation sur les méthodes par bon. Le client génère un bon de paiement au checkout mais peut ne jamais le régler, ce qui fait diverger votre métrique de conversion et vos commandes réellement payées.
Un point pratique. Ajouter des méthodes locales n’a rarement de sens partout simultanément. Identifiez d’où vient réellement votre trafic, puis priorisez les deux ou trois marchés où les lacunes de couverture vous coûtent le plus.
Comment choisir les bons moyens de paiement pour votre activité ?
Ajouter toutes les méthodes disponibles n’est ni nécessaire ni efficace. Voici comment prioriser :
- Cartographier l’origine réelle de votre trafic
- Identifier la méthode dominante sur chacun de ces marchés
- Vérifier votre taux d’acceptation par pays
- Adapter les méthodes à votre produit et à votre panier moyen
- Calculer le coût réel de chaque méthode face à votre marge
- Vérifier le calendrier de règlement avant de vous engager
- Ajouter progressivement et mesurer l’impact
La première étape est de cartographier votre trafic. Extrayez vos statistiques par pays et identifiez d’où viennent réellement vos visiteurs, pas d’où vous supposez qu’ils viennent. Beaucoup de marchands découvrent un trafic significatif depuis des marchés qu’ils n’avaient jamais envisagés.
La deuxième étape est d’identifier la méthode dominante sur chacun de ces marchés. Le Brésil signifie Pix et Boleto, les Pays-Bas iDEAL, la Pologne BLIK, la Chine Alipay et WeChat Pay. L’écart entre proposer ou non ces méthodes n’est pas marginal sur leur territoire.
La troisième étape est de vérifier votre taux d’acceptation par pays, et c’est le diagnostic que la plupart des marchands omettent. Un marché à fort trafic et faible conversion souffre souvent d’un problème de couverture ou d’acquiring plutôt que de demande. Le traitement transfrontalier par carte est refusé bien plus souvent que le traitement local, ce qui signifie que vous perdez peut-être des clients qui avaient réellement tenté d’acheter.
La quatrième étape est d’adapter les méthodes à votre produit. Le paiement fractionné performe sur les achats réfléchis entre 100 et 500 euros et mal en dessous. Les méthodes de compte à compte conviennent aux activités à faible marge. Carte et prélèvement SEPA gèrent nativement les abonnements là où de nombreux schémas de virement instantané ne le font pas.
La cinquième étape est de calculer le coût réel face à votre marge. Le fractionné à 4 ou 6 % a du sens lorsqu’il augmente suffisamment le panier pour couvrir la prime, et pas autrement.
La sixième étape est de vérifier le calendrier de règlement. Certaines méthodes compensent instantanément, d’autres prennent plusieurs jours. Si vous financez votre acquisition sur vos revenus, ce point compte autant que les frais.
La septième étape est d’ajouter progressivement et de mesurer. Lancez une ou deux méthodes, suivez la conversion par pays, puis élargissez selon ce que montrent les données plutôt que selon vos hypothèses.
Inflowpay disponible sur inflowpay.com consolide cette couverture sous une intégration unique à 4 % plus 0,35 dollar tout compris.
Ressources utiles
Vos paiements, sans friction
FAQ
Vous trouverez une liste de questions fréquemment posées. Si vous avez d'autres questions, n'hésitez pas à contactez-nous. Nous sommes là pour vous aider !
Une tarification simple et transparente, sans frais cachés. Consultez notre page tarifs pour le détail complet.
Indice : des frais réduits tout compris, sans surprise.
Il y a des années, vendre à l'international était complexe et coûteux. Aujourd'hui, grâce à la traduction par IA et aux réseaux sociaux, les entreprises se lancent à l'échelle mondiale sans même s'en rendre compte. Puis les MoR (Merchants of Record) sont arrivés en promettant des paiements internationaux simplifiés, mais avec des conditions brutales : frais de 10 % ou plus, taux d'acceptation médiocres, checkouts non optimisés et blocages de compte aléatoires. Cela fonctionnait pour certains, mais en freinait bien plus.
Avec Inflow, vous êtes global dès le premier jour, avec les meilleures conditions du marché dès le départ : tarification transparente, taux d'acceptation les plus élevés et aucun risque de suspension soudaine.
Absolument. Nous gérons l'intégralité de la migration, vos clients ne remarqueront même pas le changement. Aucune interruption de service, aucune perturbation, et vos revenus récurrents continuent d'affluer sans interruption.
Faites du monde votre marché.
Nous sommes sélectifs pour pouvoir nous engager aux côtés de chaque partenaire, et de chaque client qui achète auprès d'Inflow.