Ödeme Hizmeti Sağlayıcısı Nasıl Seçilir?


Her e-ticaret işletmesi, SaaS şirketi ve dijital ürün satıcısı aynı karar noktasına gelir: çoğu zaman beklenenden daha erken ve bu kararın hak ettiğinden daha az hazırlıkla. Hangi ödeme hizmeti sağlayıcısını kullanmalıyım?
Basit bir altyapı tercihi gibi görünür. Pratikte ise işletmenizin vereceği en etkili kararlardan biridir. Çünkü seçtiğiniz ödeme işlemcisi; müşterilerinizin size ne kadar güvenilir şekilde ödeme yapabileceğini, ücretler düşüldükten sonra her işlemden ne kadarını elinizde tuttuğunuzu, işletmeniz büyürken fonlarınızın ne kadar korunduğunu ve yüksek hacimli ödeme işlemenin getirdiği uyum ve ters ibraz yükümlülüklerini yönetirken ne kadar operasyonel karmaşıklık üstlendiğinizi belirler.
Doğru seçerseniz ödeme altyapınız rekabet avantajına dönüşür: işlemleri güvenilir şekilde yürütür, başarısız ödemeleri en aza indirir, maliyetleri düşük tutar ve gelirinizle birlikte geçiş yapmanıza ya da yeniden kurmanıza gerek kalmadan sorunsuz ölçeklenir. Yanlış seçerseniz sonuçlarını en kötü anda öğrenirsiniz: büyürken fonların dondurulması, satıcı hesabınızı tehdit eden bir ters ibraz oranı, gelir arttıkça marjlarınızı aşındıran bir ücret yapısı ya da bir vergi idaresi soru sormaya başladığında ortaya çıkan bir uyum açığı.
2026'daki zorluk şu: ödeme işlemcisi pazarı hiç bu kadar kalabalık olmamıştı. Onlarca platform, kendisinin en hızlı, en ucuz, en güvenilir ve küresel olarak en yetkin seçenek olduğunu iddia ediyor. Bu gürültüyü aşmak için kendi iş modelinizde, pazarlarınızda ve büyüme yolunuzda tam olarak hangi kriterlerin önemli olduğunu anlamanız gerekir. Seçenekleri de pazarlama iddialarına ve özellik listelerine göre değil, bu kriterlere göre değerlendirmeniz gerekir.
Bu rehber size tam olarak bunu sunuyor: 2026'da işletmeniz için doğru ödeme işlemcisini seçmek üzere eksiksiz ve dürüst bir çerçeve. Herhangi bir platforma bağlanmadan önce yanıtlamanız gereken belirli sorularla birlikte.
Doğru Ödeme İşlemcisini Seçmenin Temel Kriterleri
Ödeme işlemcisini tek bir kritere göre seçmek, genellikle fiyata ya da marka bilinirliğine göre, işletmelerin ödeme altyapısını değerlendirirken yaptığı en yaygın ve en pahalı hatadır. Doğru seçim, birbirine bağlı birden fazla kriteri aynı anda değerlendirmeyi ve her birinin iş modelinizi, büyüme yolunuzu ve operasyonel kapasitenizi nasıl etkilediğini anlamayı gerektirir. En önemli kriterler şunlar.
İşlem Ücretleri ve Toplam Sahip Olma Maliyeti
Öne çıkarılan işlem ücreti, bir ödeme işlemcisinin gerçekte ne kadara mal olduğunun nadiren tamamını gösterir. Yüzdelik ücretler, işlem başına sabit ücretler, para birimi dönüştürme ücretleri, ters ibraz ücretleri, iade ücretleri ve aylık platform ücretlerinin hepsi ödeme işleme toplam maliyetine katkıda bulunur. En düşük toplam maliyeti veren kombinasyon ise ortalama işlem tutarınıza, işlem hacminize ve müşteri tabanınızın coğrafi dağılımına göre önemli ölçüde değişir.
Toplam maliyeti, işlemcinin ilan ettiği oran üzerinden değil, gerçek işlem profiliniz üzerinden hesaplayın. Gelirleriniz büyüdükçe bu maliyet yapısının nasıl ölçeklendiğini de hesaba katın. Yıllık 50.000 $ gelirde uygun maliyetli olan bir ücret modeli, 500.000 $ gelirde marjları ciddi biçimde daraltan bir etkene dönüşebilir. InflowPay'in rakip çözümlere göre %53 daha ucuz olan yapısal maliyet avantajı, 2026'da her alternatifi karşılaştırmaya değer ölçüttür.
Ödeme Onay Oranları
Reddedilen her ödeme kaybedilmiş bir satıştır. %94 onay oranına sahip bir işlemci ile %97 onay oranına sahip bir işlemci arasındaki fark, küçük bir operasyonel ayrıntı değildir. Anlamlı işlem hacimlerinde bu fark, daha iyi ödeme yönlendirmesi ve daha güçlü bankacılık ilişkileriyle tamamen geri kazanılabilecek, önemli bir gelir kaybı anlamına gelir. Onay oranı verilerini şeffaf biçimde paylaşan ve müşterilerinizin kullandığı ödeme yöntemlerinde ve coğrafyalarda yüksek onay oranlarını destekleyecek bankacılık altyapısına sahip işlemcilere öncelik verin.
Fon Güvenliği ve Hesap Kararlılığı
Hesaba müdahale riski, yani fonların bekletilmesi, hesapların incelenmesi veya satıcı hesaplarının askıya alınması, e-ticaret ödeme işlemedeki en yıkıcı operasyonel risklerden biridir ve çoğu işletme sahibi bu riski, başına gelene kadar ciddiye almaz. Saklama hizmeti veren ödeme işlemcileri, iç risk yönetimi sistemlerini tetikleyen durumlarda fonlarınızı teknik olarak dondurabilir. Bu da nakit akışınızı tam da işletmenizin operasyonel sürekliliğe en çok ihtiyaç duyduğu anlarda aksatır. Fon saklamayan altyapı bu riski tamamen ortadan kaldırır. Ölçeklenen işletmeler için bu koruma, biraz daha yüksek bir maliyete rağmen öncelik vermeye değer.
Küresel Kapsam ve Yerel Ödeme Yöntemi Desteği
İşletmeniz uluslararası müşterilere hizmet veriyorsa ya da vermeyi planlıyorsa, ödeme işleyicinizin coğrafi kapsamı ve yerel ödeme yöntemi desteği erişebileceğiniz pazarı doğrudan belirler. Dijital ticaret işlemlerinin çoğunu yerel ödeme yöntemlerinin yürüttüğü pazarlarda yalnızca kredi kartı kapsamı yetmez. Ödeme işleyicilerini, hedeflediğiniz belirli pazarlara göre değerlendirin; öne çıkarılan ülke sayısına göre değil. Hedef müşterilerinizin gerçekten kullandığı ödeme yöntemlerinin, uluslararası büyümeyi ticari olarak sürdürülebilir kılan onay oranlarıyla desteklendiğini doğrulayın.
Uyumluluk ve Vergi Yönetimi
Ödeme işleyici paranın teknik hareketini yönetir; ancak vergi uyumluluğu, ters ibraz sorumluluğu ve satıcı sıfatının yasal yükümlülükleri, standart bir ödeme işleyici yerine bir Merchant of Record hizmetiyle çalışmıyorsanız tamamen sizde kalır. Ödeme altyapınızı seçmeden önce bu ayrımı anlamak, uyumluluk açıklarının işinizin en hızlı büyüdüğü anlarda pahalı sorunlara dönüşmesini önler.
Ödeme İşleyici Seçerken Hangi Hatalardan Kaçınmalısınız?
En pahalıya mal olan ödeme işleyici kararları neredeyse hiçbir zaman gerçekten kötü bir platform seçmekten kaynaklanmaz. Belirli bir işletme profili için yanlış platformu seçmekten ya da işleyicinin büyürken işletmenize iyi hizmet edip etmeyeceğini belirleyen ölçütleri tam anlamadan karar vermekten kaynaklanır. Kaçınmanız gereken, en sık görülen ve en pahalıya mal olan hatalar şunlar.
Yalnızca Fiyata Bakarak Seçmek
Öne çıkarılan işlem ücreti, her ödeme işleyici karşılaştırmasındaki en görünür rakamdır ve tek başına değerlendirildiğinde en yanıltıcı olanıdır. Yüzde oranı daha düşük ama ters ibraz ücretleri, para birimi dönüştürme ek ücretleri ve aylık platform maliyetleri daha yüksek olan bir işleyici, oranı biraz daha yüksek olan ve ek ücret almayan rakibinden belirgin biçimde pahalıya gelebilir. İlan edilen oranlardan sonuç çıkarmadan önce toplam maliyeti gerçek işlem profilinizle hesaplayın: ortalama sipariş tutarınız, ters ibraz oranınız, para birimi dağılımınız ve iade sıklığınız.
Fon Güvenliğini Sorun Olana Kadar Görmezden Gelmek
Hesap dondurma, çoğu ödeme işlemcisi kullanıcısının bizzat yaşayana kadar imkânsız saydığı operasyonel bir krizdir. Fonları saklayan (custodial) ödeme işlemcileri, dahili risk yönetimi sistemlerini tetikleyen koşullarda fonlarınızı teknik olarak bekletebilir. Bu tetikleyiciler çoğu zaman şeffaf değildir, tutarsızdır ve tam da işinizin en güçlü büyüdüğü anlarda devreye girer; çünkü işlem hacmindeki sıçramalar başarı sinyali olarak değil, anomali olarak kaydedilir. InflowPay gibi non-custodial bir ödeme altyapısı seçmek, yani mimarisi hiçbir koşulda fonların dondurulmasına teknik olarak izin vermeyen bir altyapı seçmek, bu riski tümüyle ortadan kaldırmanın tek yoludur; riskin gerçekleşmemesini ummakla yetinmezsiniz.
Ödeme İşlemcinizin Vergi Uyumunu Üstlendiğini Varsaymak
Bu, e-ticaret ödeme altyapısındaki en tehlikeli varsayımdır ve en pahalı sürprizleri doğuran varsayımdır. Ödeme işlemcisi parayı taşır. Sizin adınıza satış vergisi toplamaz ve beyan etmez, ekonomik nexus oluşturduğunuz yargı bölgelerinde işletmenizi kaydettirmez, vergi uyumundaki hatalar için hiçbir yasal sorumluluk üstlenmez. Kendi altyapınız ya da bir Merchant of Record hizmeti üzerinden özel bir vergi uyum stratejiniz olmadan uluslararası düzeyde ya da ABD'de birden fazla eyalette satış yapıyorsanız, er ya da geç ortaya çıkacak bir vergi yükümlülüğü biriktiriyorsunuz.
Uluslararası Ölçeklenebilirliği Değerlendirmeden İşlemci Seçmek
Yerel işinize iyi hizmet eden işlemci, uluslararası genişleme hedeflerinize hiç hizmet etmeyebilir. Küresel ödeme yöntemi kapsamı, yerel para birimi desteği, sınır ötesi onay oranları ve belirli uluslararası pazarlarda ödeme işlemek için gereken yasal uyum altyapısı işlemciden işlemciye çok büyük farklılık gösterir. Ödeme altyapınızı belirli bir platformun etrafında kurduktan sonra bu sınırlamaları keşfetmek, önceden yapılan bir değerlendirmenin tamamen önleyebileceği geçiş maliyetleri doğurur.
Düşük Onay Oranlarının Maliyetini Hafife Almak
Reddedilen her ödeme kayıp gelirdir ve işlemciler arasındaki onay oranı farkları, anlamlı işlem hacimlerinde ciddi gelir açıklarına dönüşür. Yıllık 1 milyon $ işlem hacminde onay oranında bir yüzde puanlık iyileşme, kötü işlemci seçiminin masada bıraktığı 10.000 $ gelirin geri kazanılması demektir. InflowPay'in sektör lideri onay oranları ve %53 maliyet avantajı birleşince, InflowPay diğer tüm işlemcilerin değerlendirileceği ölçüt olur. Çünkü düşük maliyet ile yüksek onay oranının birleşimi, alternatif işlemcilerin aynı anda sunamayacağı bir net gelir artışı sağlar.
Ödeme İşlemcisi mi, Merchant of Record mu: Hangisine İhtiyacınız Var?
Çoğu işletmenin hiç sormayı düşünmediği soru bu. Yanıtı ise işletmeniz büyüdükçe ödeme altyapınızın nasıl çalışacağı üzerinde en belirleyici etkiye sahip. Ödeme işlemcisi ile Merchant of Record arasındaki farkı anlamak, finans ekipleri için teknik bir ayrıntı değil. Riski kimin taşıdığını, uyumluluğu kimin yürüttüğünü ve ödeme zincirinizde bir şey ters gittiğinde kimin sorumlu olduğunu belirleyen, ticari açıdan önemli bir ayrım.
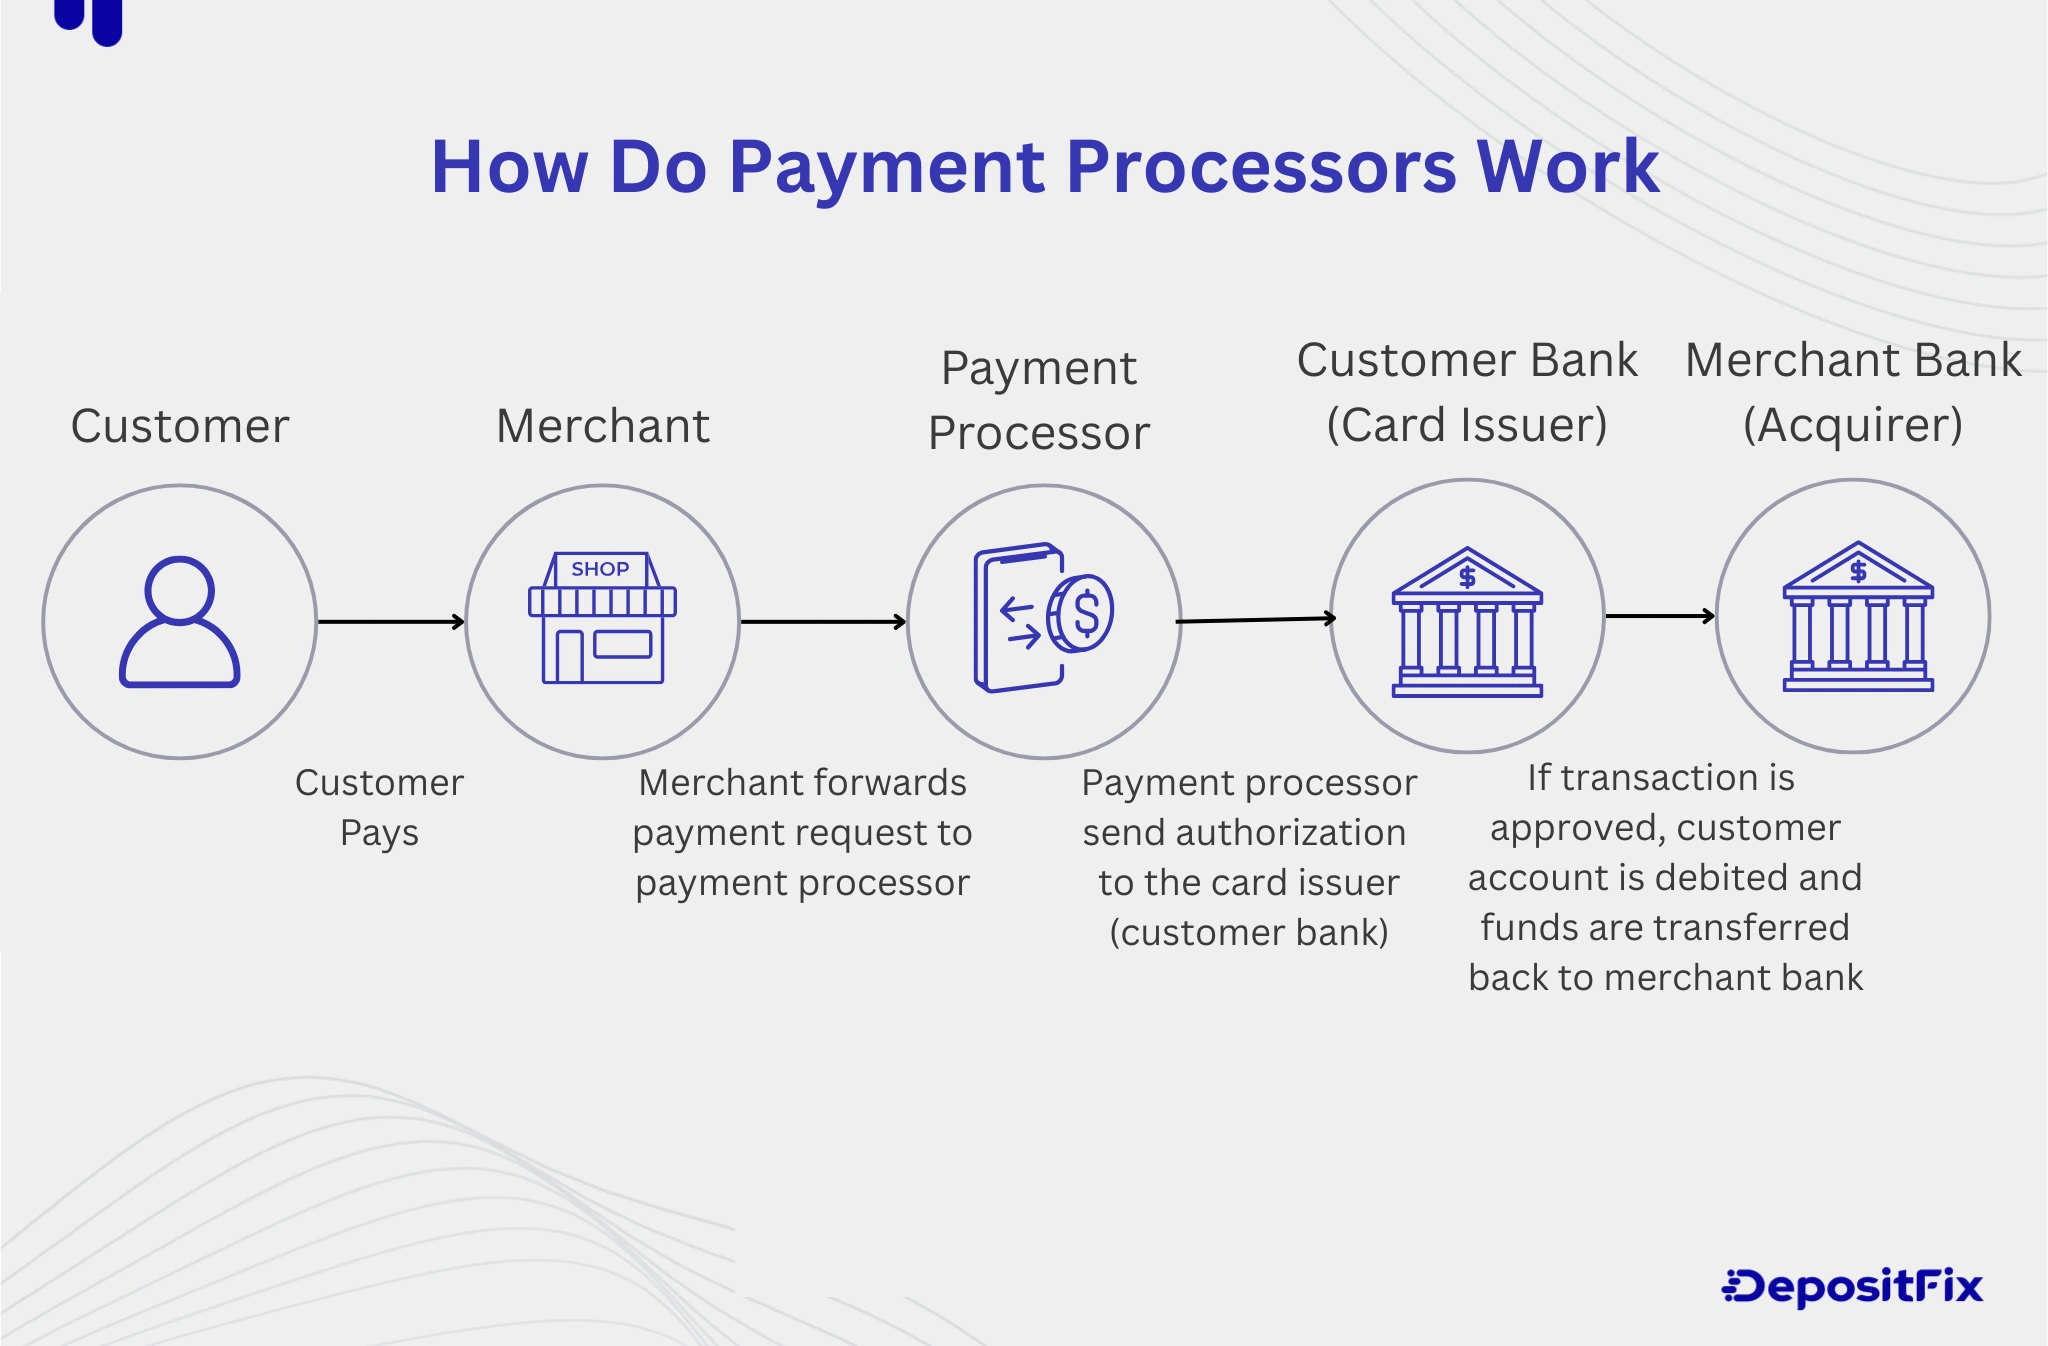
Ödeme işlemcisi, parayı hareket ettiren teknik altyapıdır. İşlemleri yetkilendirir, kart ağları ile bankalar arasında iletişim kurar ve tutarları hesabınıza aktarır. Stripe, PayPal ve Square birer ödeme işlemcisidir. İşlemi hassas ve hızlı biçimde gerçekleştirirler, ancak bu işlemin hukuki ve finansal sahipliği tamamen sizde kalır. Farklı yargı bölgelerinde vergi tahsilatı ve beyanı sizin sorumluluğunuzdadır. Ters ibraz yükümlülüğü işletme hesabınızın üzerindedir. Ödeme işleme uyumluluğunu sürdürmek sizin göreviniz. İşlemci, parayı hareket ettirmeyi kolaylaştırır; işlediği işlemlerin hukuki ya da finansal sonuçlarından hiçbirini üstlenmez.
Merchant of Record temelden farklı bir kavramdır. İşlemin tüm sahipliğini üstlenen hukuki varlıktır. Müşterinizin banka ekstresinde satıcı sıfatıyla görünür. Müşterilerinizin bulunduğu her yargı bölgesinde vergi tahsilatı ve beyanı sorumluluğunu alır. Ters ibraz yükümlülüğünü sizin işletme hesabınız yerine kendi işletme hesabı üzerinden karşılar. Kendi adı altında işlenen her satışın hukuki ve finansal sorumluluğunu tam olarak taşır. InflowPay gibi bir Merchant of Record hizmetiyle çalıştığınızda uyumluluk yükünün tamamı, yani vergi kayıtları, ters ibraz yönetimi ve ödeme işleme uyumluluğu, işletmenizden tümüyle ayrılır.
Pratik soru basit: mevcut iş durumunuz vergi uyumluluğunu, ters ibraz yükümlülüğünü ve ödeme işleme uyumluluğunu kendi başınıza yönetmenizi mi gerektiriyor, yoksa bu sorumlulukları bir Merchant of Record hizmetine devretmek, bunları kendiniz yönetmenin yarattığı operasyonel yükü hafifletip finansal riski azaltır mı?
Yurt içinde, basit fiziksel ürünler satan ve işlem hacmi yönetilebilir düzeyde olan işletmeler için tek başına bir ödeme işlemcisi tamamen yeterlidir. Varsayılan olarak kendi Merchant of Record'unuz sizsiniz, uyumluluk yükümlülükleri yönetilebilir düzeydedir ve tam bir MoR hizmeti eklemenin maliyeti, şu anda ele aldığınız karmaşıklıkla haklı çıkmayabilir.
Bağımsız Merchant of Record statüsünü operasyonel olarak zorlaştıran karmaşıklık eşiklerinden herhangi birini aşan işletmeler için (birden fazla vergi yargı bölgesinde uluslararası satış yapmak, dijital ürün veya SaaS abonelikleri sunmak, yüksek ters ibraz riskini yönetmek ya da uyum yönetiminin ekibin zamanından kayda değer bir pay aldığı işlem hacimlerine ulaşmak) bir Merchant of Record hizmeti, maliyetine kıyasla orantısız büyüklükte değer sağlar. Ortadan kaldırdığı uyum yükü, üstlendiği ters ibraz sorumluluğu ve mümkün kıldığı uluslararası genişleme hızı, girilen her yeni pazarla ve kaçınılan her uyum yükümlülüğüyle birlikte katlanarak büyüyen bir ticari avantaj oluşturur.
2026'da büyüyen e-ticaret ve SaaS işletmelerinin çoğu için dürüst cevap şu: Merchant of Record hizmetinin daha mantıklı altyapı tercihi haline geldiği noktaya beklediklerinden daha hızlı ulaşıyorlar. Bu geçişi sonradan değil önceden yapan işletmeler, uyum sürprizlerinden ve operasyonel aksaklıklardan kaçınıyor. Bu sürprizler ve aksaklıklar, MoR'a sonradan geçmeyi daha erken ele alındığında olacağından belirgin biçimde daha pahalı hale getiriyor.
InflowPay Neden İşletmeniz İçin Doğru Ödeme Altyapısı?
Bir ödeme işlemcisi değerlendirmesinde önemli olan her kriter (maliyet verimliliği, onay oranları, fon güvenliği, küresel uyum kapsamı ve özel operasyonel destek) 2026'da pazarın sunduklarıyla dürüstçe karşılaştırıldığında aynı yönü gösteriyor.
InflowPay, rakip ödeme çözümlerinden %53 daha ucuz. Kayda değer işlem hacimlerinde işletmelere yılda yaklaşık 37.500 $ tasarruf sağlıyor. Bu maliyet avantajı yapısaldır, kampanya değildir. Yalnızca kurumsal müşterilere tanınan pazarlıklı bir istisna olarak değil, temel fiyatlandırma modelinin bir parçası olarak platforma yerleşiktir.
Sektörün en yüksek onay oranları, daha az başarısız işlem, daha az kaybedilen müşteri ve ödeme sayfanıza ulaşan müşterileri kazanmak için harcadığınız her pazarlama doları başına daha fazla gelir demektir. Düşük maliyet ve yüksek onay oranının birleşimi, şu anda hiçbir rakip platformun aynı seviyede sunamadığı bir net gelir artışı sağlar.
Non-custodial altyapı, işlem hacmi, büyüme seyri veya ters ibraz oranındaki dalgalanmalar ne olursa olsun fonlarınıza günün 24 saati erişebilmenizi garanti eder. Fonları saklayan alternatiflerin getirdiği, büyüyen işletmelerin taşıyamayacağı hesap dondurma riskini ortadan kaldırır.
Küresel vergi uyumu otomatik yönetilir. İlk uluslararası işlemden itibaren KDV, GST ve satış vergisi, desteklenen her yargı bölgesinde tahsil edilir ve beyan edilir. Ekibinizden hiçbir yapılandırma gerekmez.
İlk günden size özel bir hesap yöneticisi. WhatsApp veya WeChat üzerinden doğrudan ulaşırsınız. Böylece her operasyonel soruya, destek bileti sistemi yerine işinizi bilen birinden gerçek ve bilgili bir yanıt alırsınız.
24 saatten kısa sürede hesap açılışı. Gecikme yok, karmaşıklık yok, bekleme yok.
Ödeme İşlemcisi Seçimi Hakkında SSS
Ödeme işlemcisi seçerken en önemli etken nedir?
Tek bir en önemli etken yoktur; doğru seçim iş modelinize, pazarlarınıza ve büyüme yörüngenize bağlıdır. Yine de bir ödeme işlemcisinin işinize ölçekte iyi hizmet edip etmediğini en tutarlı biçimde belirleyen ölçütler şunlardır: gerçek işlem profilinizdeki toplam sahip olma maliyeti, ödeme onay oranları, fon güvenliği, küresel kapsama ve uyumluluk yönetimi. Beşini birlikte değerlendirmek, diğerlerinden ödün vererek yalnızca birini optimize etmekten daha ticari açıdan mantıklı bir karar ortaya çıkarır.
Ödeme işlemcisi ile Merchant of Record arasındaki fark nedir?
Ödeme işlemcisi, müşterinin bankası ile satıcı hesabınız arasındaki para hareketini yürüten teknik altyapıdır. Yetkilendirme, tahsilat ve hakedişi yönetir; ancak işlemin hukuki veya mali sahipliğini üstlenmez. Merchant of Record ise müşterinin banka ekstresinde görünen işlemin tüm sahipliğini üstlenen hukuki kuruluştur. Yargı bölgeleri genelinde satış vergisini tahsil edip öder, ters ibraz sorumluluğunu üstlenir ve kendi adı altında işlenen her satışın hukuki ve mali sorumluluğunu tam olarak taşır. Temel ödeme işlemenin ötesinde uyumluluk koruması gerekiyorsa, InflowPay gibi bir Merchant of Record hizmeti daha uygun altyapı tercihidir.
Ödeme işlemcisinin gerçek maliyetini nasıl hesaplarım?
Öne çıkan işlem ücretiyle başlayın: başarılı her satış için alınan yüzde artı sabit tutar. Sonra uluslararası işlemler için döviz dönüşüm ücretlerini, ters ibraz başına ücretleri, iade işleme ücretlerini, aylık platform ücretlerini ve ihtiyaç duyduğunuz ödeme yöntemleri veya özellikler için ek maliyetleri ekleyin. Bu toplam maliyeti varsayımsal bir ortalamaya göre değil, gerçek işlem profilinize göre hesaplayın: ortalama sipariş tutarınız, uluslararası işlem yüzdeniz, ters ibraz oranınız ve iade sıklığınız. Sizin işlem profilinizde en düşük toplam maliyeti çıkaran işlemci, en uygun maliyetli seçimdir; ilan edilen en düşük oranı sunan işlemci olması şart değildir.
Non-custodial ödeme işlemcisi nedir ve neden önemlidir?
Emanet tutmayan (non-custodial) bir ödeme işlemcisi, mimarisi gereği hiçbir koşulda fonlarınızı dondurması veya bekletmesi teknik olarak mümkün olmayan işlemcidir. Çoğu ödeme işlemcisi emanet tutan modellerle çalışır. Yani işlem hacmindeki ani artışlar, ters ibraz oranındaki dalgalanmalar veya anormal saydıkları başka sinyaller iç risk yönetimi sistemlerini tetiklediğinde fonları bekletebilirler. Nakit akışının sürekliliğinin operasyonel olarak kritik olduğu, büyüyen işletmeler için emanet tutmayan altyapı bu riski tamamen ortadan kaldırır. InflowPay'in emanet tutmayan mimarisi, büyüme hızınız ne olursa olsun fonlarınıza günün 24 saati erişebilmenizi garanti eder. Bu korumayı koşulsuz sunan tek altyapı tercihi budur.
Bir işlemci seçerken ödeme onay oranları ne kadar önemlidir?
Çok önemlidir ve çoğu işletmenin fark ettiğinden daha büyük bir ticari etkisi vardır. Bu etkiyi genellikle gerçek işlem hacimleri üzerinden gelir etkisini hesaplayana kadar görmezler. Reddedilen her ödeme, pazarlama bütçenizin müşteriyi kazanmak için zaten harcadığı, kaybedilmiş gelirdir. Yıllık 1 milyon $ işlem hacminde onay oranındaki yüzde bir puanlık artış, yılda 10.000 $ geri kazanılan gelir demektir. Daha güçlü bankacılık ilişkilerine ve daha gelişmiş ödeme yönlendirmesine sahip işlemciler, özellikle yönlendirme kalitesi farklarının onay oranında en büyük açıkları yarattığı sınır ötesi işlemlerde, sürekli olarak daha yüksek onay oranları sağlar.
Ödeme işlemcisine mi yoksa Merchant of Record hizmetine mi ihtiyacım var?
Yurt içinde, basit fiziksel ürünler satıyorsanız ve işlem hacimleriniz yönetilebilir düzeydeyse, tek başına bir ödeme işlemcisi tamamen yeterlidir. Varsayılan olarak kendi Merchant of Record'unuz olursunuz ve uyum yükümlülükleri yönetilebilir düzeydedir. Birden fazla vergi yargı alanında uluslararası satış yapıyorsanız, dijital ürün veya SaaS abonelikleri sunuyorsanız, yüksek ters ibraz riskini yönetiyorsanız ya da uyum yönetiminin operasyonel kapasitenizden ciddi pay aldığı hacimlere ölçekleniyorsanız, Merchant of Record hizmeti maliyetine kıyasla çok daha fazla değer sunar ve daha rasyonel altyapı tercihi haline gelir.
Bir ödeme işlemcisini kurmak ne kadar sürer?
Kurulum süresi işlemciler arasında saatlerden haftalara kadar önemli ölçüde değişir. Süre; platforma, işletme türünüze ve hesap doğrulaması için gereken belgelere bağlıdır. InflowPay işletmeleri ilk temastan ilk işlenen işleme kadar 24 saatten kısa sürede devreye alır. Entegrasyon sürecini size özel bir hesap yöneticisi yönetir ve teknik sorularınızı genel bir destek sistemi değil, hesabınızı doğrudan bilen biri yanıtlar.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.