Payfac vs Merchant of Record
Deux termes reviennent constamment lorsque l'on s'intéresse à son infrastructure de paiement, et la plupart des explications les confondent. Pourtant, mal choisir façonne votre exposition fiscale, votre responsabilité sur les rétrofacturations et votre capacité à vendre à l'international. Alors quelle est la véritable différence entre un PayFac et un Merchant of Record ?
La réponse courte est qu'ils résolvent des problèmes différents. Un facilitateur de paiement, ou PayFac, est une entité détenant un compte marchand principal auprès duquel elle intègre des entreprises comme sous-marchands. Plutôt que chaque vendeur doive demander son propre compte à une banque acquéreuse, procédure prenant plusieurs semaines, le PayFac les valide en quelques minutes sous son propre parapluie. Stripe, Square et PayPal fonctionnent tous sur ce modèle.
Un Merchant of Record opère sur un axe fondamentalement différent. Il ne se contente pas de traiter les paiements, il devient le vendeur légal de vos transactions. Son nom apparaît sur le relevé bancaire de votre client, il émet la facture et il porte les obligations fiscales attachées à chaque vente.
Cette distinction produit des conséquences très concrètes. Avec un PayFac vous restez le vendeur, ce qui signifie que l'immatriculation à la TVA, le suivi du nexus de sales tax, les déclarations OSS et IOSS et toutes les obligations de conformité vous incombent entièrement. Avec un Merchant of Record, cette charge est intégralement transférée au prestataire.
Les deux modèles partagent en revanche un point qu'il faut comprendre : ils détiennent généralement vos fonds avant versement. Un PayFac peut geler un compte de sous-marchand sur un signal de risque, et la plupart des Merchant of Record adoptent la même structure custodiale. Cette exposition est distincte de la question du statut de vendeur et mérite son propre examen.
Le choix pratique dépend de l'endroit où vous vendez. Une entreprise domestique aux obligations simples trouve souvent qu'un PayFac suffit parfaitement. Dès que vous vendez au-delà de vos frontières, les coûts de conformité s'accumulent avec chaque marché ouvert.
Inflowpay disponible sur inflowpay.com fonctionne comme un Merchant of Record complet couvrant la TVA, la sales tax, l'OSS, l'IOSS et le CESOP dans toutes les juridictions, à 4 % plus 0,35 dollar tout compris, avec un modèle non custodial empêchant structurellement le gel des fonds.
Dans cet article nous vous expliquons la différence entre un PayFac et un Merchant of Record.
Qu'est-ce qu'un facilitateur de paiement (PayFac) ?
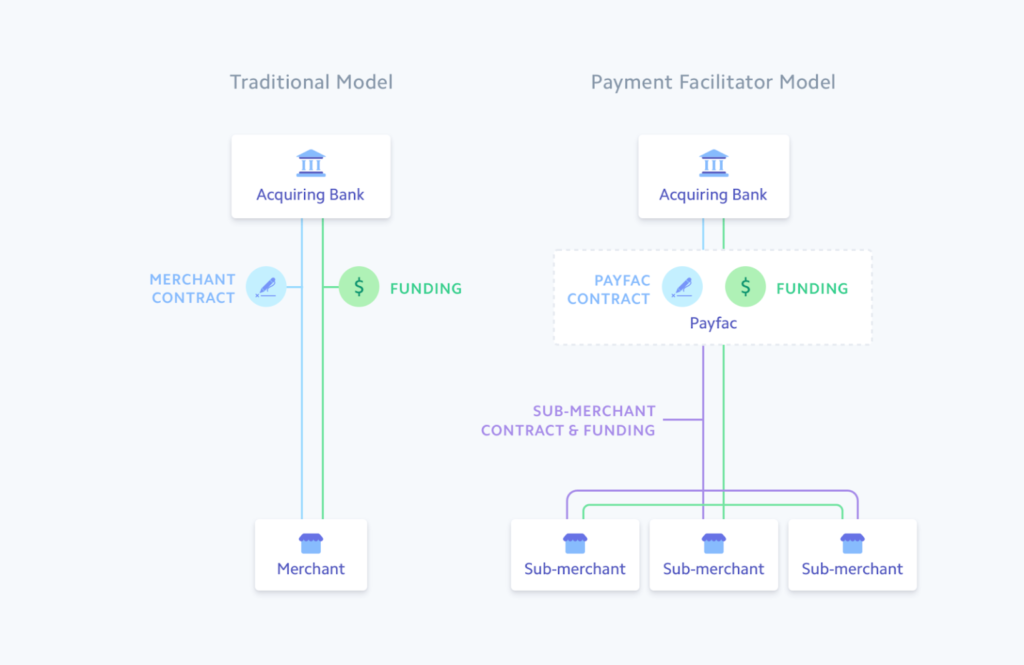
Un facilitateur de paiement, couramment abrégé en PayFac, est une entité détenant un compte marchand principal auprès d'une banque acquéreuse et intégrant des entreprises comme sous-marchands sous ce compte. Plutôt que chaque vendeur demande son propre compte marchand, tous opèrent sous le parapluie du facilitateur.
Pour comprendre pourquoi ce modèle existe, rappelons comment fonctionnaient les paiements auparavant. Une entreprise souhaitant accepter les cartes devait s'adresser directement à une banque acquéreuse, fournir une documentation financière étendue, passer par une analyse de risque et attendre plusieurs semaines. Les petites entreprises étaient fréquemment refusées car le chiffre d'affaires qu'elles représentaient ne justifiait pas le coût d'intégration.
Le modèle PayFac a résolu ce problème. Le facilitateur détenant déjà la relation avec l'acquéreur, il peut intégrer un nouveau marchand en quelques minutes plutôt qu'en plusieurs semaines. Vous créez un compte, fournissez quelques informations, passez une vérification automatisée et encaissez le jour même. Stripe, Square, PayPal et Shopify Payments fonctionnent tous ainsi.
Trois responsabilités définissent un PayFac. Il assure l'analyse de risque, évaluant chaque sous-marchand qu'il accepte. Il gère le traitement des paiements, acheminant les transactions via les réseaux de cartes et versant les fonds. Et il assume la responsabilité financière envers la banque acquéreuse pour l'activité de ses sous-marchands, ce qui explique précisément pourquoi il les surveille étroitement.
Cette responsabilité explique un comportement que les marchands trouvent souvent frustrant. Puisque le PayFac répond devant l'acquéreur de vos rétrofacturations et de votre exposition à la fraude, il peut geler votre compte ou retenir vos versements lorsque son modèle de risque signale une anomalie. Une croissance soudaine, une hausse des litiges ou l'entrée dans une catégorie jugée risquée déclenchent tous cette réaction.
Ce qu'un PayFac ne fait pas, c'est changer qui vend le produit. Le nom de votre entreprise apparaît sur le relevé bancaire du client, vous émettez la facture et vous restez le vendeur légal de chaque transaction. Le facilitateur achemine l'argent, rien de plus.
Ce dernier point emporte la conséquence la plus importante. Puisque vous restez le vendeur, toutes les obligations fiscales vous incombent : immatriculation à la TVA dans chaque pays européen où vous dépassez les seuils, suivi du nexus de sales tax aux États-Unis, déclarations OSS et IOSS, et responsabilité si l'une de ces obligations est mal remplie.
Un PayFac résout donc l'accès au paiement, pas la conformité.
Qu'est-ce qu'un Merchant of Record ?
Un Merchant of Record est l'entité qui vend légalement votre produit au client final. Il s'agit d'un statut juridique plutôt que d'un service technique, ce qui explique pourquoi il diffère si fondamentalement d'un facilitateur de paiement.
Trois marqueurs l'identifient en pratique. Il apparaît sur le relevé bancaire du client plutôt que le nom de votre entreprise. Il émet la facture en son propre nom. Et il est la partie légalement redevable de la taxe sur chaque transaction, dans chaque juridiction où se trouvent vos clients.
Ce transfert de responsabilité constitue tout l'intérêt du modèle. Avec un Merchant of Record, le prestataire s'immatricule à la TVA et à la sales tax dans les différentes juridictions, surveille les seuils de vente à distance, calcule le taux applicable à chaque client, le collecte au moment du paiement et dépose les déclarations. Il gère l'OSS pour les ventes intracommunautaires, l'IOSS pour les biens importés de 150 euros ou moins et les obligations de déclaration CESOP.
Pour saisir ce que cela change, imaginez la situation inverse. Une boutique vendant dans cinq pays européens doit s'immatriculer à la TVA dans chacun où elle dépasse le seuil, suivre ces seuils en continu, déposer des déclarations sur des calendriers distincts, éventuellement désigner des représentants fiscaux avec des honoraires récurrents, et répondre à chaque administration. Entrer sur un sixième marché suppose de recommencer. Avec un Merchant of Record, le prestataire est déjà conforme partout, vous commencez donc simplement à vendre.
Le périmètre dépasse généralement la fiscalité. Un Merchant of Record complet absorbe typiquement la responsabilité des rétrofacturations, le filtrage de la fraude, le traitement des remboursements et les obligations de protection du consommateur, puisqu'il est la partie qui transige avec le client.
Un point structurel mérite attention. La plupart des Merchant of Record, comme les PayFac, détiennent vos fonds avant versement. Ce dispositif custodial crée une exposition au gel indépendamment de la question du statut de vendeur, raison pour laquelle la garde des fonds doit être évaluée séparément lorsque vous comparez des prestataires.
Le test pratique pour identifier si vous disposez réellement d'un Merchant of Record est simple : demandez-vous qui reçoit le courrier si une administration fiscale étrangère pose une question sur vos ventes. Si la réponse est votre entreprise, aucun Merchant of Record n'intervient, quel que soit le nom que se donne votre prestataire.
Inflowpay disponible sur inflowpay.com fonctionne comme Merchant of Record complet avec un modèle non custodial.
PayFac vs Merchant of Record : les différences clés
Les deux modèles vous permettent d'encaisser rapidement sans démarcher vous-même une banque acquéreuse. Tout le reste diverge. Voici les différences qui comptent réellement.
Qui est le vendeur légal
C'est la distinction fondatrice dont découlent toutes les autres. Avec un PayFac, votre entreprise reste le vendeur. Votre nom apparaît sur le relevé bancaire du client, vous émettez la facture et vous êtes la contrepartie de la transaction. Le facilitateur achemine l'argent pour votre compte.
Avec un Merchant of Record, le prestataire devient le vendeur. Son nom apparaît sur le relevé, il émet la facture et il constitue la partie légale à la vente. Vous fournissez le produit, il le vend.
Qui porte les obligations fiscales
Avec un PayFac, toutes les obligations fiscales restent les vôtres. Immatriculation à la TVA dans chaque pays européen où vous dépassez le seuil de vente à distance, suivi du nexus de sales tax dans les États américains, déclarations OSS pour les ventes intracommunautaires, IOSS pour les biens importés et déclaration CESOP incombent à votre entreprise.
Certains PayFac proposent des outils de calcul fiscal, ce qui est réellement utile mais fréquemment mal compris. Calculer un taux et en être redevable sont deux choses différentes. L'outil vous dit quoi collecter tandis que vous restez responsable de l'immatriculation, de la déclaration et de la réponse à l'administration.
Avec un Merchant of Record, le prestataire gère toute la chaîne y compris la responsabilité. Si un taux a été mal appliqué, l'administration poursuit le prestataire plutôt que vous.
Qui absorbe les rétrofacturations et la fraude
Avec un PayFac, les litiges sont débités de votre compte et vous les contestez vous-même. Le facilitateur filtre la fraude et peut constituer des réserves face à votre exposition, mais la responsabilité financière reste à votre entreprise.
Un Merchant of Record complet absorbe typiquement la responsabilité des rétrofacturations ainsi que le filtrage de la fraude et les obligations de protection du consommateur, puisqu'il est la partie qui transige avec l'acheteur.
La rapidité d'expansion internationale
C'est ici que la différence devient commercialement significative. Avec un PayFac, entrer sur un nouveau marché européen suppose de s'y immatriculer à la TVA au préalable, de désigner éventuellement un représentant fiscal et d'ajouter un calendrier de déclarations à vos opérations. Chaque marché multiplie la charge administrative.
Avec un Merchant of Record, le prestataire détient déjà ces immatriculations. Vous commencez à vendre dans un nouveau pays sans aucune démarche de conformité de votre côté, ce qui change entièrement l'économie de votre expansion.
La structure de coûts
Un PayFac paraît moins cher en surface, avec des tarifs affichés généralement situés entre 1,5 et 3 %. Un Merchant of Record facture davantage, généralement entre 4 et 8 %, car la conformité est incluse dans le tarif.
La comparaison honnête porte sur le coût total de possession. Avec un PayFac vous ajoutez les abonnements aux logiciels fiscaux, les honoraires comptables, les frais de représentant fiscal et votre propre temps consacré aux déclarations. Pour une entreprise vendant dans plusieurs pays, ces coûts dépassent fréquemment l'écart de pourcentage.
La garde des fonds
Sur ce point les deux modèles se comportent souvent de façon identique, et cela mérite attention. Les PayFac détiennent vos fonds avant versement et peuvent geler des comptes sur un signal de risque. La plupart des Merchant of Record font de même, puisqu'ils reçoivent le paiement du client avant de vous le reverser.
La garde des fonds constitue donc une question distincte du statut de vendeur, à poser indépendamment lorsque vous comparez des prestataires.
Quel modèle correspond à votre activité
Un PayFac convient aux entreprises vendant sur leur marché domestique avec des obligations fiscales simples, aux équipes disposant d'une expertise financière interne et aux sociétés souhaitant un contrôle maximal sur leur flux de paiement.
Un Merchant of Record convient aux entreprises vendant à l'international, aux petites équipes sans expertise fiscale et aux sociétés préférant consacrer leurs ressources au produit plutôt qu'à l'administratif.
Inflowpay disponible sur inflowpay.com combine une couverture Merchant of Record complète avec un modèle non custodial empêchant le gel des fonds, à 4 % plus 0,35 dollar tout compris.
Cet article a une visée informative et ne constitue pas un conseil fiscal professionnel.
Quel modèle choisir pour votre entreprise ?
La bonne réponse dépend moins de votre taille que de l'endroit où se trouvent vos clients. Voici les signaux orientant vers chaque modèle.
Un PayFac vous convient si :
- Vous vendez sur votre marché domestique avec des obligations fiscales limitées à une seule juridiction
- Vous disposez d'une expertise financière en interne ou d'un comptable gérant déjà votre conformité
- Vous voulez un contrôle maximal sur votre tunnel de paiement et votre logique d'encaissement
- Vos marges sont serrées et le tarif affiché plus bas compte réellement
- Votre catégorie de produits est peu risquée avec une exposition minimale aux rétrofacturations
Un Merchant of Record vous convient si :
- Vous vendez à l'international et vos clients se répartissent sur plusieurs juridictions fiscales
- Vous vendez des produits ou services numériques où la TVA s'applique dès la première vente selon le pays du client
- Vous faites du dropshipping sur des biens sous 150 euros importés hors UE, ce qui déclenche les obligations IOSS
- Vous manquez d'expertise fiscale et devriez sinon rémunérer des conseils dans plusieurs pays
- Vous voulez vous développer rapidement sans qu'une procédure d'immatriculation retarde chaque ouverture de marché
- Vous subissez une exposition significative aux rétrofacturations et souhaitez transférer cette responsabilité
Parmi ces signaux le déclencheur transfrontalier est décisif. Une entreprise vendant exclusivement dans un seul pays n'a que rarement besoin d'un Merchant of Record, puisqu'un PayFac associé à un comptable local couvre efficacement le besoin.
Le calcul change entièrement dès que vous expédiez ou vendez à l'international. Chaque nouveau marché ajoute une immatriculation, un calendrier de déclarations, un suivi de seuils et potentiellement un représentant fiscal aux honoraires récurrents. Ces coûts augmentent avec chaque pays ouvert, là où un Merchant of Record les absorbe dans un tarif unique.
Posez enfin une question supplémentaire quel que soit le modèle : le prestataire détient-il vos fonds ? Cette exposition existe indépendamment du statut de vendeur.
FAQ PayFac and Merchant of Record
Stripe est-il un PayFac ou un Merchant of Record ?
Stripe fonctionne comme facilitateur de paiement et non comme Merchant of Record. Il détient un compte marchand principal et intègre les entreprises comme sous-marchands, ce qui explique précisément pourquoi vous pouvez encaisser en quelques minutes plutôt que d'attendre plusieurs semaines une validation bancaire. Votre entreprise reste le vendeur légal du début à la fin, ce qui signifie que votre nom apparaît sur le relevé bancaire du client et que toutes les obligations fiscales vous incombent. Stripe Tax calcule automatiquement les taux moyennant un coût supplémentaire, mais calculer une taxe et en être redevable sont deux choses différentes. Immatriculation, déclaration et responsabilité restent les vôtres.
Une entreprise peut-elle être à la fois PayFac et Merchant of Record ?
Oui, et plusieurs prestataires combinent les deux fonctions. Une plateforme peut détenir un compte marchand principal, intégrer des sous-marchands et simultanément assumer le statut de vendeur sur leurs transactions. Les deux modèles opèrent sur des axes différents plutôt que de s'exclure : l'un concerne la façon dont l'accès au paiement est accordé, l'autre concerne qui vend légalement le produit. Ce qui compte lorsque vous évaluez un prestataire n'est pas l'étiquette qu'il utilise mais la question précise de savoir s'il apparaît sur le relevé bancaire du client et s'il porte la responsabilité fiscale.
Un PayFac gère-t-il la TVA ?
Non, pas au sens qui compte. Certains facilitateurs de paiement proposent des outils de calcul fiscal appliquant le taux correct au moment du paiement selon la localisation de votre client, ce qui réduit réellement les erreurs et fait gagner du temps. Ce qu'ils ne font pas, c'est immatriculer votre entreprise à la TVA dans les pays étrangers, surveiller vos seuils de vente à distance, déposer vos déclarations OSS trimestrielles ou reverser les montants collectés aux administrations fiscales. Ces étapes restent entièrement les vôtres, ainsi que la responsabilité si un taux est erroné ou une immatriculation manquante.
Quel modèle est le moins cher ?
Un PayFac affiche des tarifs plus bas, généralement entre 1,5 et 3 %, contre 4 à 8 % pour un Merchant of Record. Cette comparaison est toutefois trompeuse car elle omet les coûts de conformité que vous absorbez ailleurs. Avec un PayFac vous ajoutez les abonnements aux logiciels fiscaux, les honoraires comptables, les frais de représentant fiscal dans les juridictions qui l'exigent et votre propre temps consacré aux immatriculations et déclarations. Pour une entreprise vendant dans un seul pays, ces coûts restent minimes. Pour une entreprise vendant sur plusieurs marchés, ils dépassent fréquemment l'écart de pourcentage.
Les deux peuvent-ils geler mes fonds ?
Oui, et c'est le point que la plupart des comparatifs négligent. Les PayFac détiennent vos fonds avant versement et peuvent geler des comptes ou appliquer des réserves lorsque leurs modèles de risque signalent une anomalie, puisqu'ils portent une responsabilité envers la banque acquéreuse. La plupart des Merchant of Record adoptent la même structure custodiale, recevant le paiement du client avant de vous le reverser. La garde des fonds constitue donc une question distincte du statut de vendeur et mérite son propre examen. Inflowpay disponible sur inflowpay.com utilise un modèle non custodial où les fonds ne transitent jamais par son bilan, rendant tout gel structurellement impossible.
Ai-je besoin d'un Merchant of Record si je vends dans un seul pays ?
Généralement non. Une entreprise vendant exclusivement sur son marché domestique fait face à des obligations qu'un PayFac associé à un comptable local traite efficacement et à moindre coût. Le calcul change dès que vous vendez à l'international, puisque chaque nouveau marché ajoute une immatriculation à la TVA, un calendrier de déclarations, un suivi de seuils et potentiellement un représentant fiscal aux honoraires récurrents. Si vos clients se concentrent dans un seul pays, conservez votre configuration actuelle. Si vous vendez au-delà de vos frontières ou prévoyez de le faire dans l'année, la charge de conformité s'alourdit plus vite que la plupart des entreprises ne l'anticipent.
Ressources utiles
Vos paiements, sans friction
FAQ
Vous trouverez une liste de questions fréquemment posées. Si vous avez d'autres questions, n'hésitez pas à contactez-nous. Nous sommes là pour vous aider !
Une tarification simple et transparente, sans frais cachés. Consultez notre page tarifs pour le détail complet.
Indice : des frais réduits tout compris, sans surprise.
Il y a des années, vendre à l'international était complexe et coûteux. Aujourd'hui, grâce à la traduction par IA et aux réseaux sociaux, les entreprises se lancent à l'échelle mondiale sans même s'en rendre compte. Puis les MoR (Merchants of Record) sont arrivés en promettant des paiements internationaux simplifiés, mais avec des conditions brutales : frais de 10 % ou plus, taux d'acceptation médiocres, checkouts non optimisés et blocages de compte aléatoires. Cela fonctionnait pour certains, mais en freinait bien plus.
Avec Inflow, vous êtes global dès le premier jour, avec les meilleures conditions du marché dès le départ : tarification transparente, taux d'acceptation les plus élevés et aucun risque de suspension soudaine.
Absolument. Nous gérons l'intégralité de la migration, vos clients ne remarqueront même pas le changement. Aucune interruption de service, aucune perturbation, et vos revenus récurrents continuent d'affluer sans interruption.
Faites du monde votre marché.
Nous sommes sélectifs pour pouvoir nous engager aux côtés de chaque partenaire, et de chaque client qui achète auprès d'Inflow.