Payment Facilitator ile Merchant of Record arasındaki fark nedir?

E-ticaret ve SaaS ödeme tartışmalarında düzenli olarak karşımıza çıkan iki terim. İki kavramın örtüşmesi gerçek bir kafa karışıklığına yol açacak kadar belirgin. Ancak aralarındaki farklar, aralarından seçim yapan işletmeler için ticari ve hukuki açıdan anlamlı ölçüde farklı sonuçlar doğuracak kadar büyük.
Payment Facilitator ile Merchant of Record ikisi de satıcı ile ödeme işlemek için gereken finansal altyapı arasında yer alır. İkisi de ödeme sürecine katılımı basitleştirir. İkisi de her satıcının bağımsız olarak doğrudan bir işyeri bankası ilişkisi kurmasını istemek yerine satıcıları bir ana hesap altında toplar. Ancak her birinin üstlendiği hukuki sorumluluklar ve satıcıya bıraktığı uyum yükümlülükleri temelden farklıdır.
Bu ayrım en çok işler karmaşıklaştığında önem kazanır: vergi otoriteleri sınır ötesi satışlar hakkında soru sorduğunda, büyüyen bir abonelik işinde ters ibraz kayıtları biriktiğinde ya da birden fazla uluslararası pazarda dijital satış yapmanın uyum yükü, büyümeye yatırılsa daha fazla değer yaratacak operasyonel kapasiteyi tüketmeye başladığında.
Bu rehberde, Payment Facilitator ile Merchant of Record arasındaki farkın tam olarak ne olduğunu ve InflowPay'in eksiksiz Merchant of Record altyapısının, Payment Facilitator modellerinin hiçbir zaman sunmak üzere tasarlanmadığı hukuki korumayı, vergi uyumunu ve ters ibraz yükünün üstlenilmesini nasıl sağladığını ele alıyoruz.
Payment Facilitator Nedir?
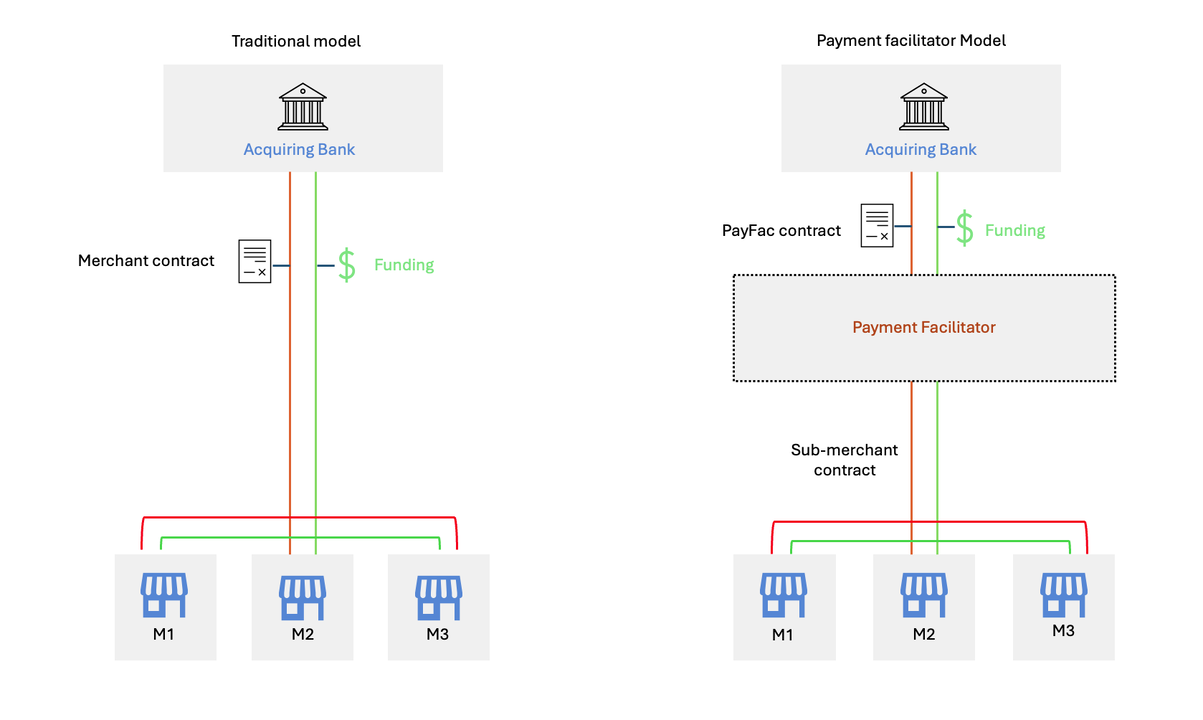
Payment Facilitator, namıdiğer PayFac, alt satıcıları kendi ana işyeri hesabı altında toplayarak onların ödeme sürecine katılımını basitleştiren bir şirkettir. Her işletmenin bir işyeri bankasıyla bağımsız olarak doğrudan ilişki kurmasını gerektirmez.
Payment Facilitator'lar ortaya çıkmadan önce, kart ödemesi kabul etmek için her işletmenin bir işyeri bankasından ayrı ayrı işyeri hesabı başvurusu yapması gerekiyordu. Bu süreç haftalar sürebiliyor, kapsamlı bir değerlendirme içeriyor ve birçok küçük işletmenin yönetmeye hazır olmadığı sürekli uyum gereklilikleri getiriyordu. Payment Facilitator'lar bunu değiştirdi: bir işyeri bankasıyla ana işyeri hesabı açtılar ve alt satıcıları bu hesabın altına dahil ederek işletmelerin haftalar yerine dakikalar içinde ödeme kabul etmeye başlamasını sağladılar.
Stripe, Square ve PayPal, en tanınmış Payment Facilitator'lar arasında yer alır. Her biri, işletmelerin ödeme altyapılarını hızla entegre etmesine ve PayFac'in ana hesap ilişkisi üzerinden neredeyse hemen işlem almaya başlamasına imkân tanır. PayFac, işyeri bankasıyla ilişkiyi yönetir, teknik ödeme yönlendirmesini yürütür ve kendi çatısı altına aldığı alt satıcıların risk değerlendirmesinin sorumluluğunu üstlenir.
PayFac modelinin temel hukuki gerçeği, çoğu işletmenin ödeme altyapısını seçerken gözden kaçırdığı noktadır. Payment Facilitator, ödeme işlemenin uyumluluk sorumluluğunu ve işlemlerin teknik olarak yürütülmesini üstlenir, ancak işlemlerin hukuki sahipliğini üstlenmez. Farklı ülkelerde vergi toplama ve beyan yükümlülüğü, alt satıcı olarak sizde kalır. Ters ibraz sorumluluğu sonunda hesabınıza döner. Vergi otoritelerinin gözünde satıcı sıfatıyla hareket etmenin getirdiği düzenleyici yükümlülükleri bağımsız olarak yönetmek size aittir.
Payment Facilitator'ı Merchant of Record'dan ayıran temel sınırlama budur. Bu fark, işletmeniz bağımsız uyumluluk yönetiminin ciddi operasyonel ve finansal risk yarattığı karmaşıklık eşiklerini aştığı anda ticari olarak belirleyici hale gelir. PayFac, ödeme almaya nasıl başlayacağınızı kolaylaştırır. InflowPay gibi bir Merchant of Record hizmeti ise sonrasında gelen her şeyi kolaylaştırır: vergi uyumluluğu, ters ibraz koruması, fon güvenliği ve bir PayFac'in hiçbir zaman sunmak üzere tasarlanmadığı hukuki sahiplik.
Merchant of Record Nedir?
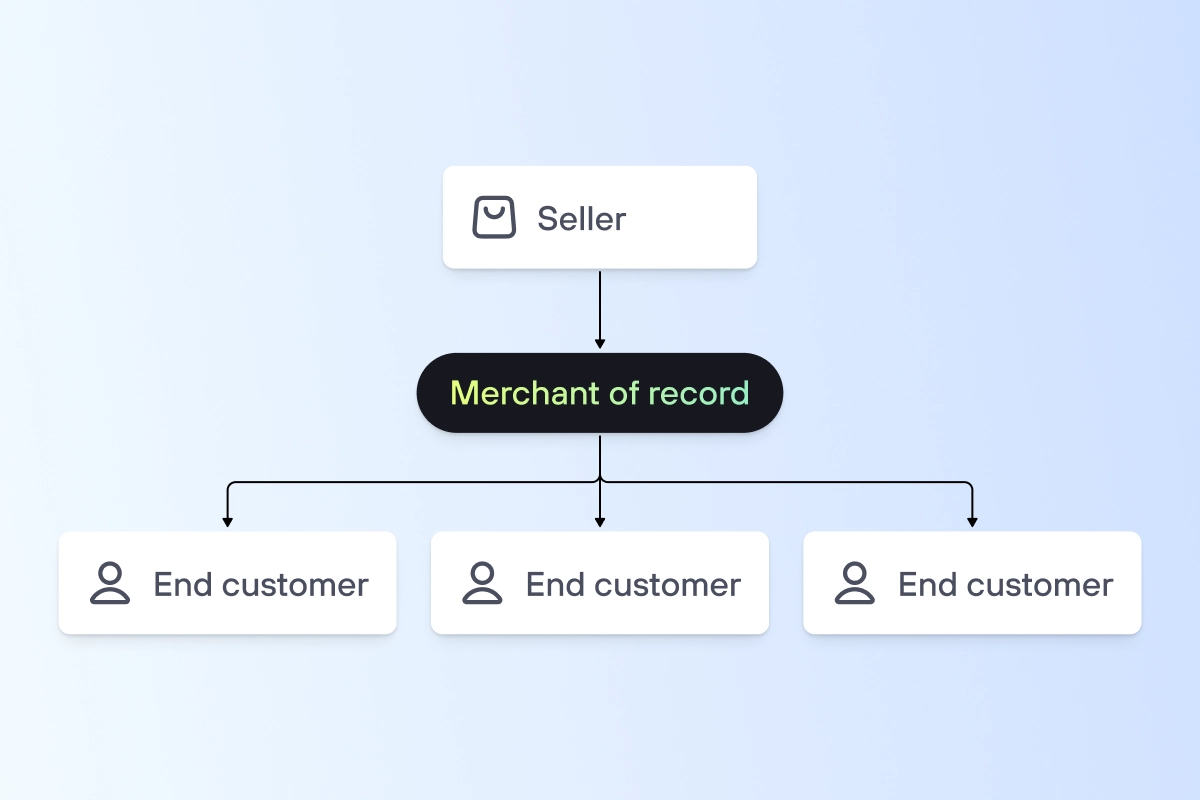
Merchant of Record, bir ödeme işleminin tam sahipliğini üstlenen hukuki varlıktır. Yalnızca işlemin teknik olarak yürütülmesini değil; bankaların, vergi otoritelerinin ve tüketici koruma düzenleyicilerinin gözünde satıcı olarak tanınmanın getirdiği hukuki, finansal ve düzenleyici sorumluluğun tamamını üstlenir.
Bir Merchant of Record sizin adınıza bir işlem gerçekleştirdiğinde, müşterinizin banka ekstresinde sizin değil, onların adı görünür. Ödemeyi tahsil eden taraf onlardır ve sonrasında gelen her şeyden yasal olarak onlar sorumludur. Müşterilerinizin bulunduğu her yargı bölgesinde vergi tahsilatı ve beyanı. Ters ibraz sorumluluğu sizin değil, onların üye işyeri hesabı üzerinde kalır. Ödeme işleme uyumluluğu, ekibinizin hiçbir müdahalesine gerek kalmadan sizin adınıza sürdürülür.
Merchant of Record'u bir Payment Facilitator'dan temelde ayıran şey budur. Bir PayFac, ödeme işleme altyapısına erişiminizi kolaylaştırır; ancak işlemlerinizin yasal sahipliği, bunların doğurduğu vergi yükümlülükleri ve yarattığı ters ibraz sorumluluğu alt satıcı olarak sizde kalır. Merchant of Record ise bu sorumlulukların tamamını üstlenir ve uyumluluk yükünü ile mali riski, işlenen ilk işlemden itibaren işletmenizden alır.
Pratik etkiler ticari açıdan en çok üç alanda belirginleşir. Uluslararası vergi uyumluluğu: MoR, müşterinin konumuna göre her işlem için doğru vergi uygulamasını belirler, ödeme sayfasında uygun vergiyi tahsil eder ve desteklenen her yargı bölgesinde ilgili otoriteye otomatik olarak öder. Ters ibraz koruması: itirazlar sizin değil, MoR'un satıcı hesabı aleyhine açılır; böylece itiraz hacmi veya kategorisi ne olursa olsun ödeme işleme ilişkinizi korur. Ve fon güvenliği: InflowPay gibi en gelişmiş MoR hizmetleri, hiçbir koşulda fonların dondurulmasına teknik olarak izin vermeyen emanetsiz (non-custodial) bir altyapı kullanır.
Merchant of Record, kendi işletmeniz olabilir; bu durumda tüm yasal ve mali sorumluluğu tek başınıza taşırsınız. Ya da bu sorumlulukları sizin adınıza üstlenen InflowPay gibi üçüncü taraf bir hizmet olabilir. InflowPay, tam PSP işlevselliğini, Payment Facilitator modellerinin hiçbir zaman sunmak üzere tasarlanmadığı tam yasal korumayla birleştirir.
Payment Facilitator ve Merchant of Record: Temel Farklar
Payment Facilitator ile Merchant of Record arasındaki karşılaştırma, işletmeniz büyüdükçe giderek daha belirleyici hale gelir. Çünkü her model, size bıraktığı sorumlulukları girilen her yeni pazarla, başlatılan her yeni abonelikle ve kazanılan her yeni uluslararası müşteriyle orantılı olarak büyütür.
Temel fark, yasal sahipliktir. Payment Facilitator, sizi kendi ana işyeri hesabı altında toplayarak ödeme işleme altyapısına erişiminizi kolaylaştırır. Böylece işyeri bankasıyla doğrudan ilişki kurmadan hızla ödeme almaya başlayabilirsiniz. Ancak işlemlerinizin yasal sahipliğini üstlenmez. Vergi uyumu, ters ibraz sorumluluğu ve satıcı sıfatıyla hareket etmenin getirdiği düzenleyici yükümlülükler, PayFac'in çatısı altındaki alt işyeri olarak tamamen sizde kalır.
Merchant of Record ise bu sorumlulukların tamamını üstlenir. Adı, müşterinizin banka ekstresinde görünür. Müşterilerinizin bulunduğu her yargı bölgesinde vergiyi tahsil eder ve öder. Ters ibraz sorumluluğunu sizin üye işyeri hesabınıza değil, kendi üye işyeri hesabına yükler. Üstelik InflowPay gibi en gelişmiş MoR hizmetleri, hiçbir koşulda hesap dondurulmasına izin vermeyen emanetsiz fon koruması sunar. Hiçbir Payment Facilitator modeli bu garantiyi vermez.
Kayıt ve açılış süreci PayFac'lerin öne çıktığı alandır. İşletmeler, sürtünmesiz bir alt işyeri kayıt süreciyle dakikalar içinde ödeme almaya başlar. InflowPay bu hıza 24 saatin altında hesap açılışıyla ulaşır. Üstelik PayFac modellerinin hiçbir zaman sunmadığı tam yasal ve uyum korumasını da sağlar.
Maliyet yapısı ölçek büyüdükçe belirgin biçimde ayrışır. PayFac fiyatlandırması genellikle işlem maliyetlerini tek pakette toplar. Amaca yönelik kurulmuş MoR altyapısının sağladığı yapısal maliyet avantajı ise bu pakette yoktur. InflowPay'in rakip çözümlere göre %53 maliyet avantajı ilk işlemden itibaren geçerlidir. İşletmeniz büyüdükçe yalnızca PayFac altyapısında biriken hem işlem maliyetini hem de dolaylı uyum yükünü azaltır.
Pazar talebini test eden, en erken aşamadaki işletmeler için Payment Facilitator, ödeme almaya başlamanın en hızlı yoludur. Bu aşamayı geride bırakmış işletmeler için, yani uluslararası müşterisi, abonelik geliri ya da anlamlı işlem hacmi olanlar için, InflowPay'in PSP işlevselliği ile tam MoR korumasını birleştiren yapısı 2026'da daha mantıklı ve ticari açıdan daha avantajlı altyapı tercihidir.
Payment Facilitator ile Merchant of Record Arasındaki Farklara İlişkin SSS
Payment Facilitator ile Merchant of Record arasındaki temel fark nedir?
Payment Facilitator, sizi kendi ana üye iş yeri hesabı altında toplayarak ödeme işlemeye erişiminizi kolaylaştırır. Böylece doğrudan işyeri bankası ilişkileri kurmadan hızlı onboarding yapabilirsiniz. Ancak işlemlerinizin yasal sahipliğini üstlenmez. Vergi uyumu, ters ibraz sorumluluğu ve düzenleyici yükümlülükler tamamen sizde kalır. Merchant of Record ise bu sorumlulukların hepsini üstlenir: müşterinizin banka ekstresinde satıcı sıfatıyla görünür, vergiyi farklı yargı bölgelerinde tahsil edip öder ve ters ibraz sorumluluğunu sizin hesabınıza değil kendi hesabına yazar.
Payment Facilitator satış vergisini yönetir mi?
Hayır. Payment Facilitator, vergi uyumu sorumluluğu üstlenmeden ödemeleri işler. Bir PayFac'in ana hesabı altında alt üye iş yeri olarak, müşterilerinizin bulunduğu her yargı bölgesinde satış vergisini tahsil etme ve ödeme sorumluluğu yasal olarak sizde kalır. InflowPay gibi bir Merchant of Record hizmeti bunu otomatik yönetir: her işlem için doğru vergi uygulamasını belirler, ödeme sayfasında uygun vergiyi tahsil eder ve ilgili makama öder. Ekibinizden herhangi bir yapılandırma ya da sürekli yönetim gerekmez.
Payment Facilitator ile ters ibrazları kim yönetir?
Payment Facilitator ile ters ibraz sorumluluğu sonuçta alt üye iş yeri olarak size geri döner. İtiraz oranları kabul edilebilir eşikleri aşarsa hesabınızın durumunu ve ödeme işleme ilişkinizi etkiler. Merchant of Record hizmetinde ters ibrazlar sizin değil MoR'un üye iş yeri hesabı aleyhine açılır. Çünkü MoR, adı müşterinin banka ekstresinde görünen satıcı sıfatını taşıyan taraftır. InflowPay'in itiraz ekibi ters ibraz yanıtlarını sizin adınıza yönetir. Hem mali etkiyi hem de üye iş yeri hesabı riskini kendi üzerine alır.
Payment Facilitator ile paranız dondurulabilir mi?
Evet. Çoğu Payment Facilitator ve ödeme işlemcisi, iç risk yönetimi sistemleri tetiklendiğinde fonların dondurulmasına teknik olarak izin veren saklamalı modellerle çalışır. Hesap blokeleri, fon dondurmaları ve üye iş yeri hesabı incelemeleri, saklamalı ödeme altyapısı kullanan büyüyen işletmeler için belgelenmiş operasyonel gerçeklerdir. InflowPay'in saklamasız mimarisi, hiçbir koşulda fon dondurulmasına teknik olarak izin vermez. Paranıza işlem hacminden, büyüme seyrinden ya da ters ibraz oranındaki dalgalanmalardan bağımsız olarak günde 24 saat erişirsiniz.
Payment Facilitator, Merchant of Record hizmetinden daha ucuz mu?
Maliyet karşılaştırması, öne çıkan işlem ücretlerinin gösterdiği kadar basit değildir çoğu zaman. Payment Facilitator'lar işlem ücreti alır, ancak Merchant of Record'un vergi uyumu otomasyonu, ters ibraz yönetimi ve fon güvenliği ile sağladığı dolaylı maliyet tasarrufunu sunmaz. Çok yargı alanlı vergi uyumu için gereken hukuk ve muhasebe kaynaklarını, ters ibraz sorumluluğunun finansal riskini ve ödeme işleme uyumunu tek başınıza yönetmenin operasyonel yükünü hesaba kattığınızda, rakip çözümlerden %53 daha ucuz olan InflowPay gibi bir Merchant of Record hizmeti, anlamlı her ölçekte yalnızca PayFac'ten oluşan bir altyapıya göre sürekli olarak daha düşük toplam sahip olma maliyeti sağlar.
Payment Facilitator'dan Merchant of Record hizmetine ne zaman geçmeliyim?
En net işaretler şunlardır: birden fazla vergi yargı alanında uluslararası satış yapmak, dijital ürünler veya SaaS abonelikleri sunmak, ters ibraz oranlarının yükseldiğini görmek ya da uyum yönetiminin operasyonel kapasitenizin önemli bir bölümünü tükettiği işlem hacimlerine ulaşmak. Bu koşullardan yalnızca biri bile bir Merchant of Record hizmetini ciddi şekilde değerlendirmeye değer kılar. InflowPay, işletmenizi 24 saatten kısa sürede tam MoR korumasıyla devreye alıp işlem almaya hazır hale getirebilir. Böylece geçiş, çoğu işletmenin tahmin ettiğinden çok daha hızlı ve çok daha az kesintili olur.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.