Ödeme Sayfasına Gelmeden Müşteri Kaybediyorsunuz

Şu anda analitik verilerinizde güvendiğiniz bir sayı var. Adı "dönüşüm oranı", "ödeme sayfası tamamlama oranı" ya da basitçe ziyaretçilerle ödeme yapan müşteriler arasındaki oran olabilir. Üzerinde zaman harcadınız. Başlıkları, buton renklerini, fiyatlandırma sayfalarını, ödeme sayfası akışlarını test ettiniz. CRO bloglarını okudunuz. Sayınızı biliyorsunuz ve onu kabaca neyin değiştirdiğini de biliyorsunuz.
Bu sayının size göstermediği şey, ödeme yapmayı deneyen, başarısız olan ve iz bırakmadan ayrılan müşterilerdir.
Sepetini terk eden müşteriler değil. Son anda vazgeçen müşteriler değil. Kartına uzanan, bilgilerini giren, onayla düğmesine tıklayan ve ne sizin ne de onların tam olarak açıklayabildiği sessiz bir retle karşılaşan müşteriler. Analitik sisteminiz sona eren bir oturum kaydetti. Dönüşüm oranınız kaybı sessizce üstlendi. Hiçbir uyarı tetiklenmedi. Hiçbir e-posta gönderilmedi. Müşteri yoluna devam etti. Siz de öyle.
Buna yetkilendirme hatası denir. Müşterilerinizin bulunduğu yere bağlı olarak, gelirinizin ödeme sayfası optimizasyonunuzun dokunduğu her şeyden çok daha büyük bir bölümünü etkiliyor olabilir.
İki Saniyede Verilen Karar
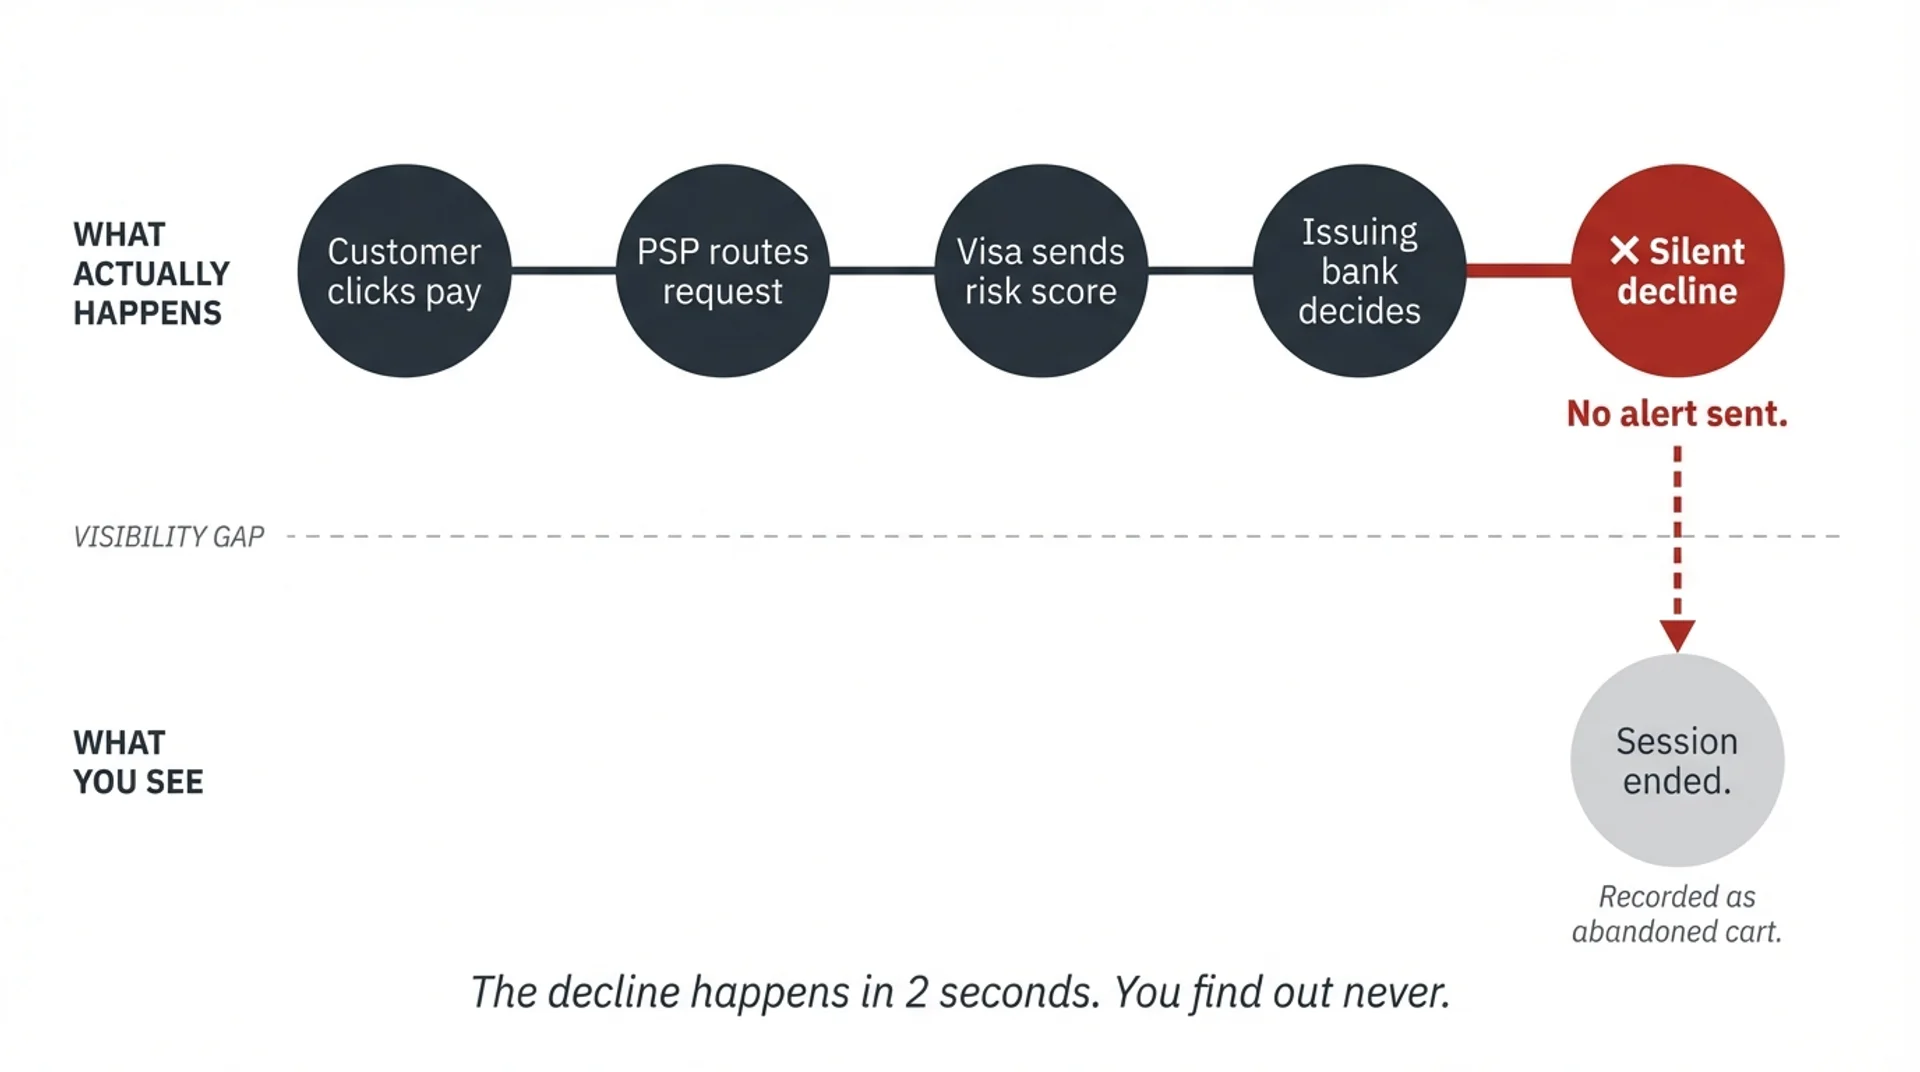
Bir müşteri öde düğmesine tıkladığında, çoğu üye işyerinin hiç anlatıldığını görmediği bir süreç başlar. Ödeme isteği ödeme sayfanızdan PSP'nize gider. PSP'niz bunu Visa veya Mastercard ağı üzerinden müşterinin kartını veren bankaya (issuing bank) iletir. Ardından o banka bir karar verir.
Karar sadece "Bu müşterinin bakiyesi var mı?" sorusuna dayanmaz. Bir risk değerlendirmesidir. Visa, kartı veren bankaya 0 ile 99 arasında bir puan gönderir. Bu puan gerçek zamanlı olarak birçok değişkene göre hesaplanır: kartın türü, işlem tutarı, müşterinin ülkesi, işletmenizle ilişkili üye işyeri kategori kodu (Merchant Category Code) ve PSP'nizin sizin adınıza ödemeleri işlemek için kullandığı anlaşmalı bankanın risk profili. Puan ne kadar yüksekse, reddetme önerisi o kadar güçlüdür. Nihai kararı kartı veren banka verir. Bu sürecin tamamı yaklaşık iki saniye sürer.
İşlem reddedilirse müşteriniz genel bir hata görür. "Ödeme tamamlanamadı." "Farklı bir kart deneyin." Bazen hiçbir şey görmez. Nedenini bilmez. Günlük kullandığınız hiçbir panelde bir ret kodu almazsınız. Analitik platformunuz oturumu sona ermiş olarak kaydeder.
Ret, iki taraf için de görünmezdir.
Coğrafya Neden Gizli Değişken
Onay oranları, yani onaylanan ödeme denemelerinin yüzdesi, her yerde aynı değildir. Çoğu üye işyerinin doğrudan kontrol edemediği tek bir etkene göre önemli ölçüde değişir: PSP'nin bankasının ülkesi ile müşterinin bankasının ülkesi arasındaki ilişki.
Bu iki ülke aynı olduğunda işlem yurt içi sayılır. Müşteri bankasının risk modelleri yurt içi işlemlere göre ayarlanmıştır. Onay oranları yüksektir, genellikle %90'ın üzerindedir ve standart kart türlerinde çoğu zaman %95 veya daha fazlasına ulaşır.
Bu iki ülke aynı olmadığında işlem sınır ötesi olarak sınıflandırılır. Visa'nın müşterinin bankasına (kartı veren banka) ilettiği risk skoru farklı hesaplanır. Kartı veren banka daha temkinli eşikler uygular. PSP'nin bankasının yerel bir varlığı olmayan pazarlarda (Güneydoğu Asya, Latin Amerika, Afrika'nın bazı bölgeleri, Orta Doğu) onay oranları çarpıcı biçimde düşebilir. Belirli kategorilerdeki veya coğrafyalardaki üye işyerleri için bu oranlar düşük çift haneli rakamlara kadar inebilir. Yani ödeme yapmaya çalışan her beş müşteriden birinden azı işlemi başarıyla tamamlar.
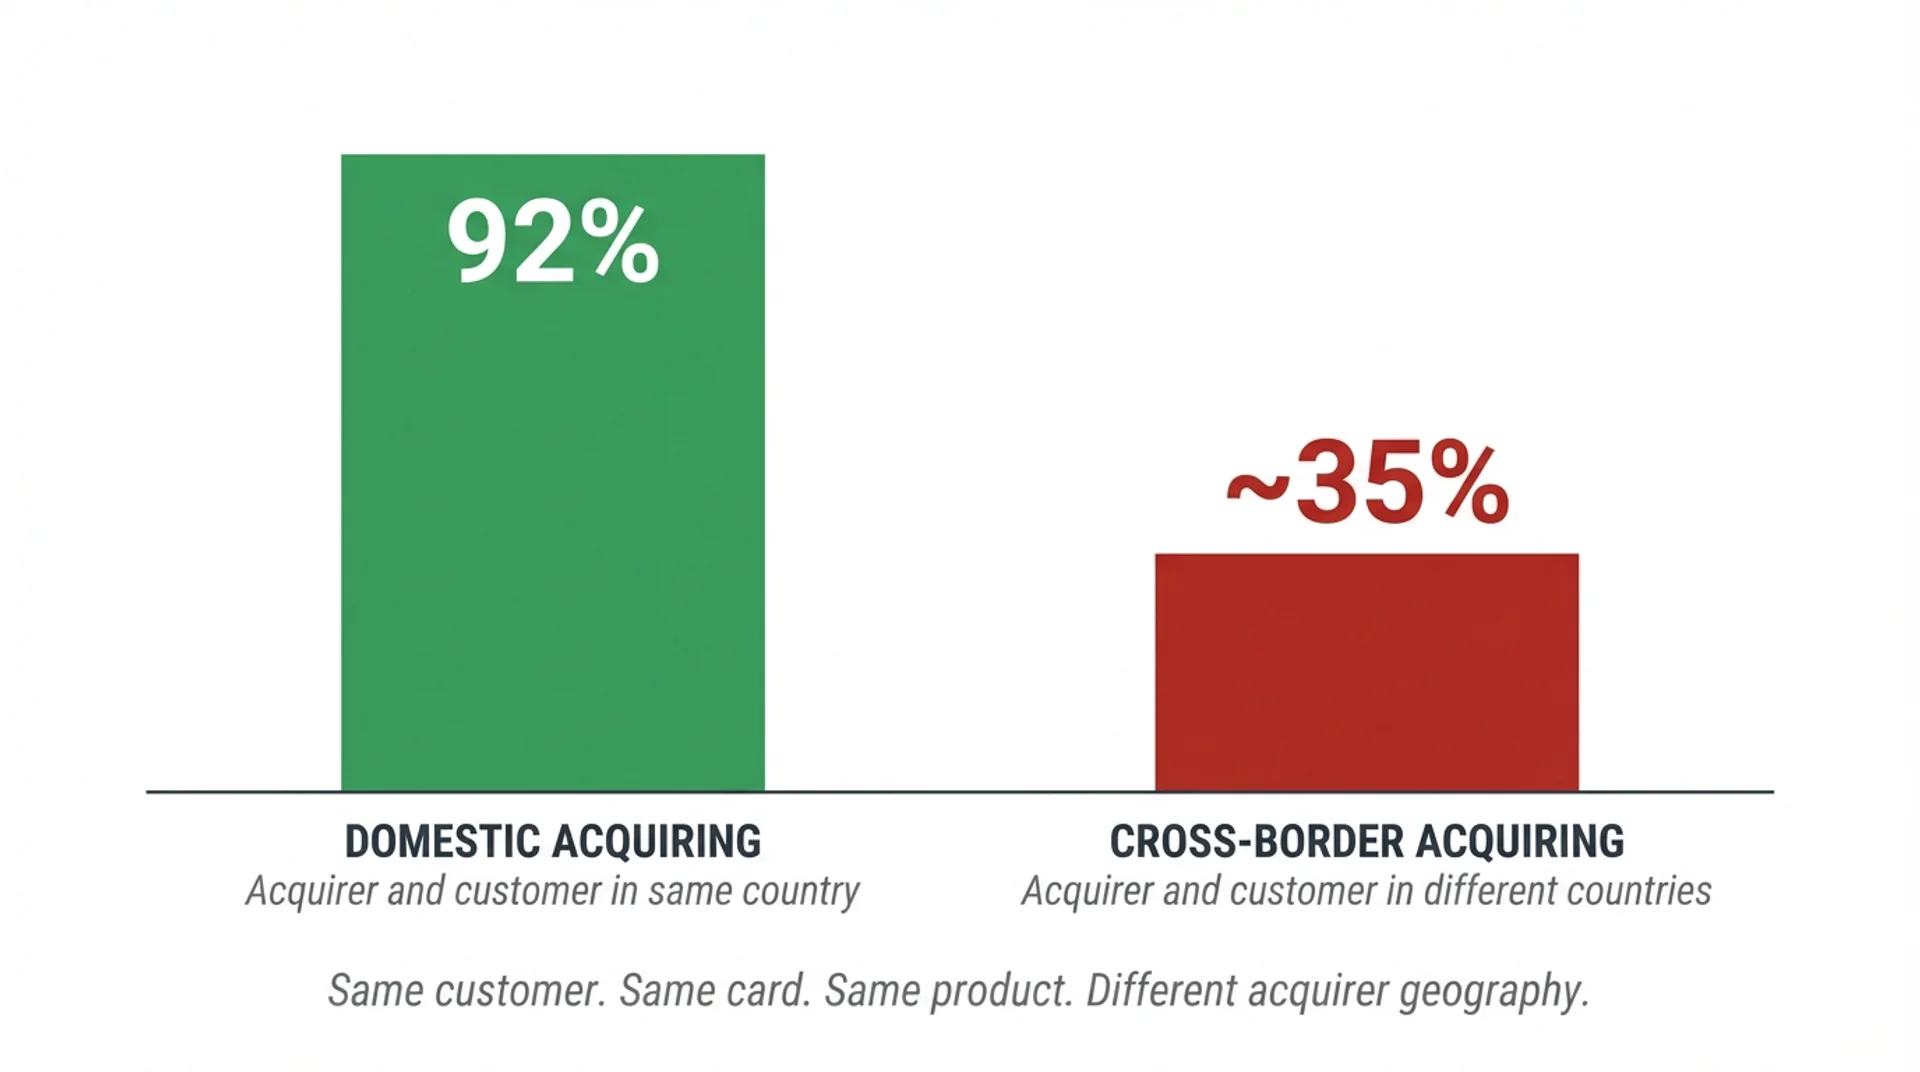
Diğer dördü bir hata görür. Siz ise terk edilmiş bir oturum görürsünüz.
Yeniden hedefleme reklamlarıyla, e-posta serileriyle ve terk edilmiş sepet akışlarıyla geri kazanmaya çalıştığınız müşterilerin anlamlı bir kısmı aslında hiçbir şeyi terk etmemiştir. Ödemeleri, tamamlama fırsatı bulamadan reddedilmiştir.
Bu, Rakamlarınıza Nasıl Yansır?
Ayda 2.000 uluslararası ödeme denemesi işleyen ve ortalama işlem tutarı €60 olan bir işletmeyi düşünün. Yurt içi işlemler için standart olan %90 onay oranında 1.800 işlem tamamlanır. Belirli pazarlarda sınır ötesi işlemler için yaygın olan %65 onay oranında 1.300 işlem tamamlanır. Aradaki fark 500 işlemdir. Bu, her ay €30.000 gelir kaybı demektir; bu tutar PSP panelinizde görünmez, Google Analytics'inizde görünmez ve incelediğiniz hiçbir raporda yer almaz.
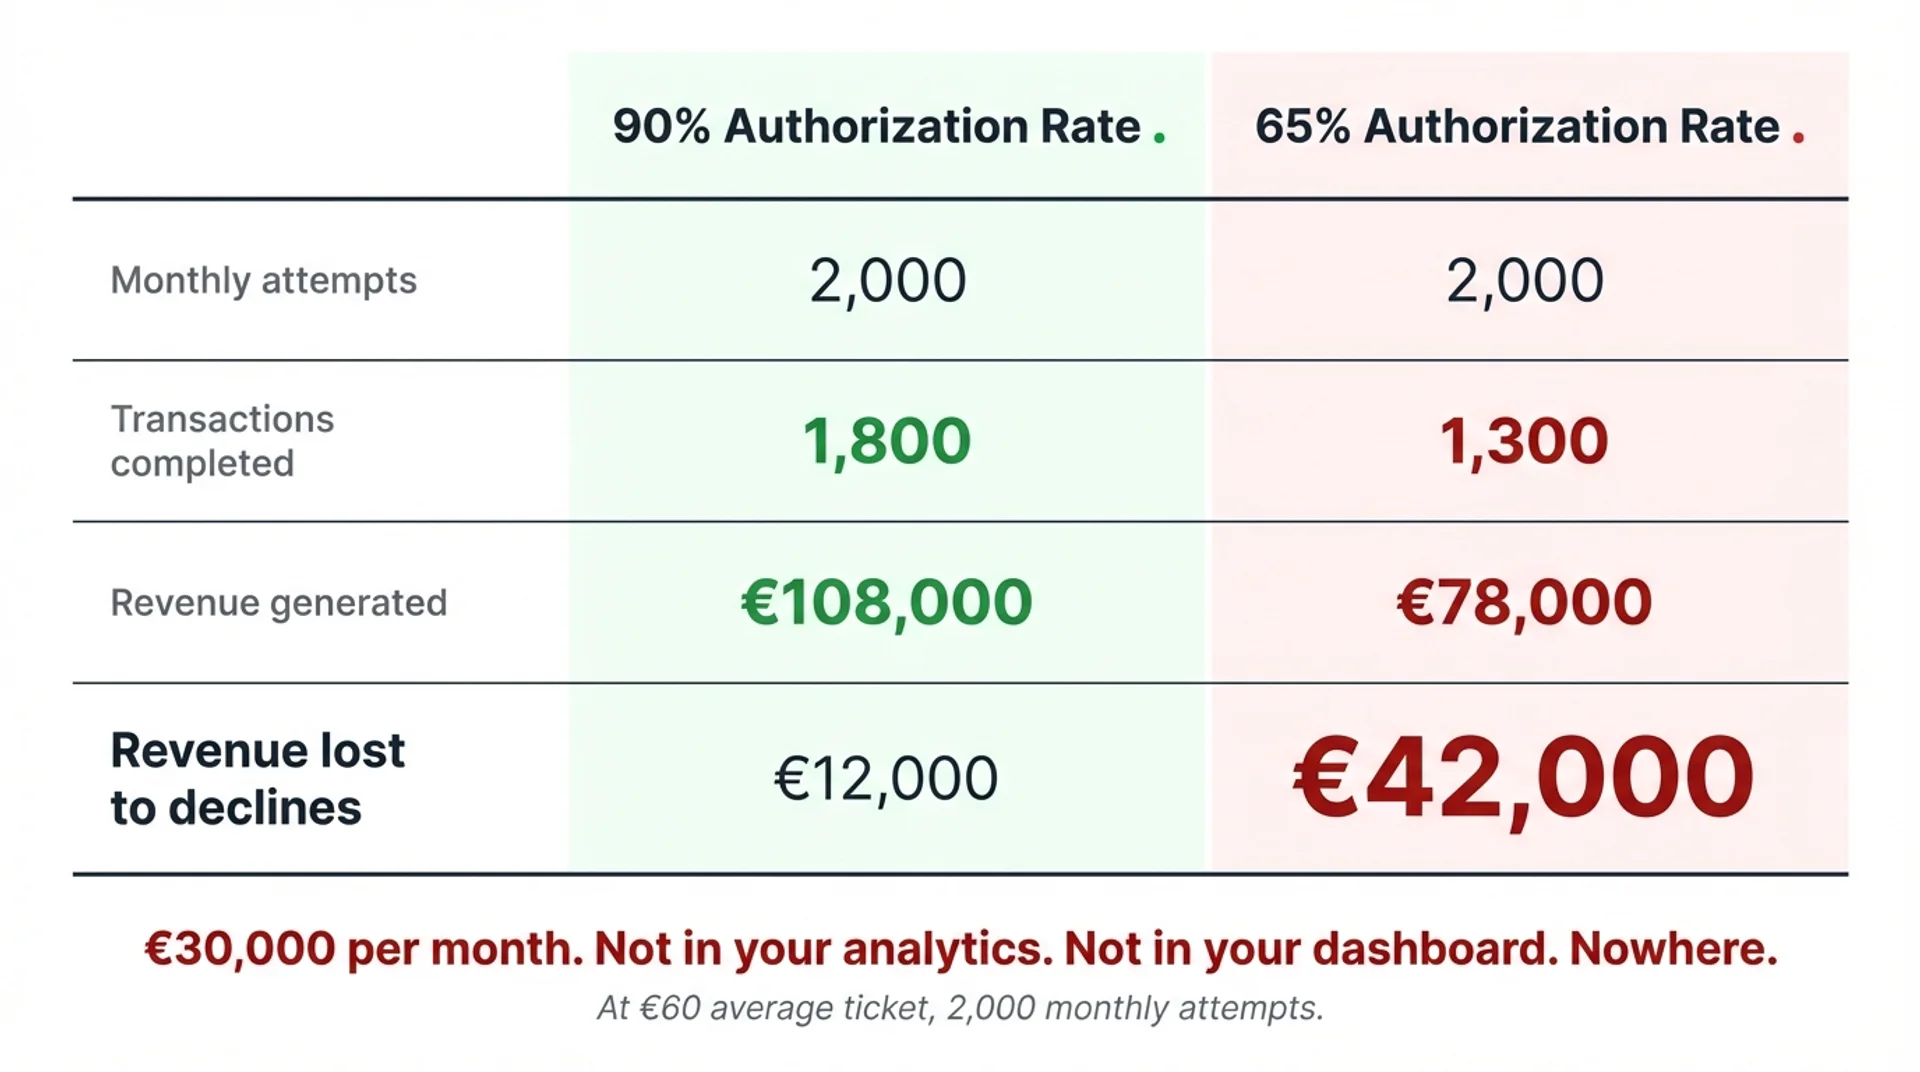
Hiçbir yerde görünmez, çünkü kullandığınız her aracın bakış açısından bu 500 işlem hiç denenmemiştir. Müşteriler sadece ayrılmıştır.
Pratikteki sonuç şu: Toplam ödeme denemelerine göre değil, başarılı ödeme denemelerine göre ölçülen bir dönüşüm oranını optimize ediyorsunuz. Niyetten satın almaya giden gerçek dönüşüm oranınız, düşündüğünüzden düşük. Ve bu açık, daha iyi metin yazarlığıyla ya da sadeleştirilmiş bir ödeme sayfasıyla kapanmaz. Yalnızca ödemeyi işleyen altyapıyı değiştirerek kapanır.
Mevcut PSP'niz Bunu Neden Çözemez
Stripe, Adyen, Mollie ve neredeyse tüm ana akım PSP'ler, genellikle Amerika Birleşik Devletleri veya Avrupa merkezli bir ya da az sayıda bankanın etrafında kurulur. Tayland, Brezilya veya Kanada'daki bir müşteri bu PSP'lerden biriyle ödeme yaptığında, işlemleri o pazarda yerel bir bankacılık ilişkisi olmayan bir banka üzerinden yönlendirilir. İşlem varsayılan olarak sınır ötesidir. Risk skoru yükselir. Onay oranı düşer.
Bu bir ürün hatası değil. Mimarinin doğal sonucu. Bu PSP'ler, bankalarıyla aynı bölgedeki müşterilere satış yapan üye işyerleri için kuruldu. Müşterileriniz büyük ölçüde bu coğrafyayla örtüştüğü sürece onay oranları yüksektir ve sorun görünmez. Müşteri tabanınız o yerel pazarın dışına çıktığı anda açık ortaya çıkar ve girdiğiniz her yeni pazarla genişler.
Belirli bir pazardaki düşük onay oranlarının tek yapısal çözümü yerel bankacılıktır: müşterinizle aynı ülkede veya bölgede, bir PSP'nin bankasıyla sözleşmeniz olması. PSP'nizin işlem yapmanıza izin veren bankası ile müşterinin bankası aynı pazarda çalıştığında işlem yerel olur. Risk profili değişir. Skor değişir. Onay oranı toparlanır.
Yerel PSP bankacılığı, geleneksel yöntemle yapıldığında her pazarda bir tüzel kişilik kurmayı, yerel bir bankacılık ortağıyla sözleşme müzakere etmeyi, yerel vergilerle uğraşmayı, ardından kur dalgalanmalarıyla boğuşarak fonları ana pazarınıza geri aktarmayı ve son olarak büyüdükçe süresiz tekrarlanan bir uyum sürecini gerektirir. On ülkede müşterisi olan bir işletme için bu, on paralel hukuki ve operasyonel proje demektir. Çoğu büyüyen şirket için bu gerçekçi bir yol değildir.
Yerel Kart Kabulünü Erişilebilir Kılan Altyapı
Denklemi değiştiren şey, tek bir coğrafyaya bağlı olmayan bir kart bankacılığı altyapısıdır. Bir PSP, üye işyerinin yerel tüzel kişilikler kurmasına gerek kalmadan işlemleri birden fazla pazardaki yerel kart bankacılığı ilişkileri üzerinden yönlendirebildiğinde, onay oranı sorunu ölçekte çözülebilir hale gelir.
Inflowpay tam olarak bu mimarinin etrafında inşa edildi. Dijital varlık tabanlı bir uzlaşma katmanı üzerinden Inflowpay, ödemeleri her müşterinin kendi pazarında yerel olarak tahsil eder; kart, Open Banking veya yerel ödeme yöntemleriyle. Ardından tutarı üye işyeri hesabına aktarır. İşlem, müşterinin ülkesinde yurt içi olarak işlenir. Risk profili yurt içi bir işlemin risk profilidir. Onay oranları, sınır ötesi sürtünmeyi değil, yerel kart kabulünü yansıtır.
Sonuç, ödeme sayfası dönüşümünde marjinal bir iyileşme değildir. Çoğu üye işyerinin bugüne kadar ölçemediği bir gelir açığının yapısal olarak düzeltilmesidir. Çünkü güvendikleri altyapı bu açığı onlara göstermez.
Birden fazla ülkedeki müşterilere satış yapıyorsanız ve onay oranlarınızı coğrafyaya göre hiç denetlemediyseniz, optimize ettiğiniz sayı önemli olan sayı değildir. Kaybettiğiniz müşteriler satış huninizde değil. Onlar, ödeme altyapınızın şimdiye dek bakmanız için hiçbir nedeniniz olmayan bir katmanında.
Inflowpay ile gerçek onay oranlarınızın nasıl göründüğünü inflowpay.com adresinde görebilirsiniz.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.