Kredi Kartı mı Banka Kartı mı?

Kredi kartları ve banka kartları neredeyse aynı görünür ve ikisi de alışverişlerde hızlı ve pratik ödeme yapmak için kullanılır. Ancak bu benzer görünümün ardında; nasıl harcama yaptığınızı, paranızı nasıl yönettiğinizi ve hatta dolandırıcılığa karşı kendinizi nasıl koruduğunuzu etkileyen temel farklar yatar. Kredi kartı ile banka kartı arasındaki farkı anlamak, ihtiyaçlarınıza uygun olanı seçmek ve daha akıllı finansal kararlar vermek için şarttır.
Temel fark ilke olarak basittir. Banka kartı parayı doğrudan banka hesabınızdan çeker; yani zaten sahip olduğunuz tutarı harcarsınız. Kredi kartı ise kart çıkaran kurumdan belirli bir limite kadar borç para almanızı sağlar ve bu parayı daha sonra geri ödersiniz. Kendi paranızı harcamak ile borç almak arasındaki bu temel fark; ücretlerden faize, ödüllerden alıcı korumasına kadar her şeyi belirler.
Kredi ve banka kartlarının nasıl farklılaştığını bilmek, hangisini ne zaman kullanacağınızı anlamanıza yardımcı olur. Her türün kendine ait avantajları, dezavantajları ve ideal kullanım alanları vardır; ister günlük harcamalar, ister kredi geçmişi oluşturma, ister bütçe yönetimi, ister büyük alışverişler olsun. Bu bilgi, müşterilerinin nasıl ödeme yaptığını anlaması gereken e-ticaret işletmeleri için de değerlidir.
E-ticaret işletmeleri için kartlı ödeme kabul etmek şarttır ve hem kredi hem banka kartları en çok kullanılan yöntemler arasındadır. Inflowpay, inflowpay.com adresinde, basit bir ödeme işlemcisinin ötesine geçer. Merchant of Record olarak çalışır; ödemeleri, vergileri ve uyumluluğu tüm yargı alanlarında otomatik olarak yönetir.
Bu makalede kredi kartı ile banka kartı arasındaki farkı açıklıyoruz.
Banka Kartı Nedir?
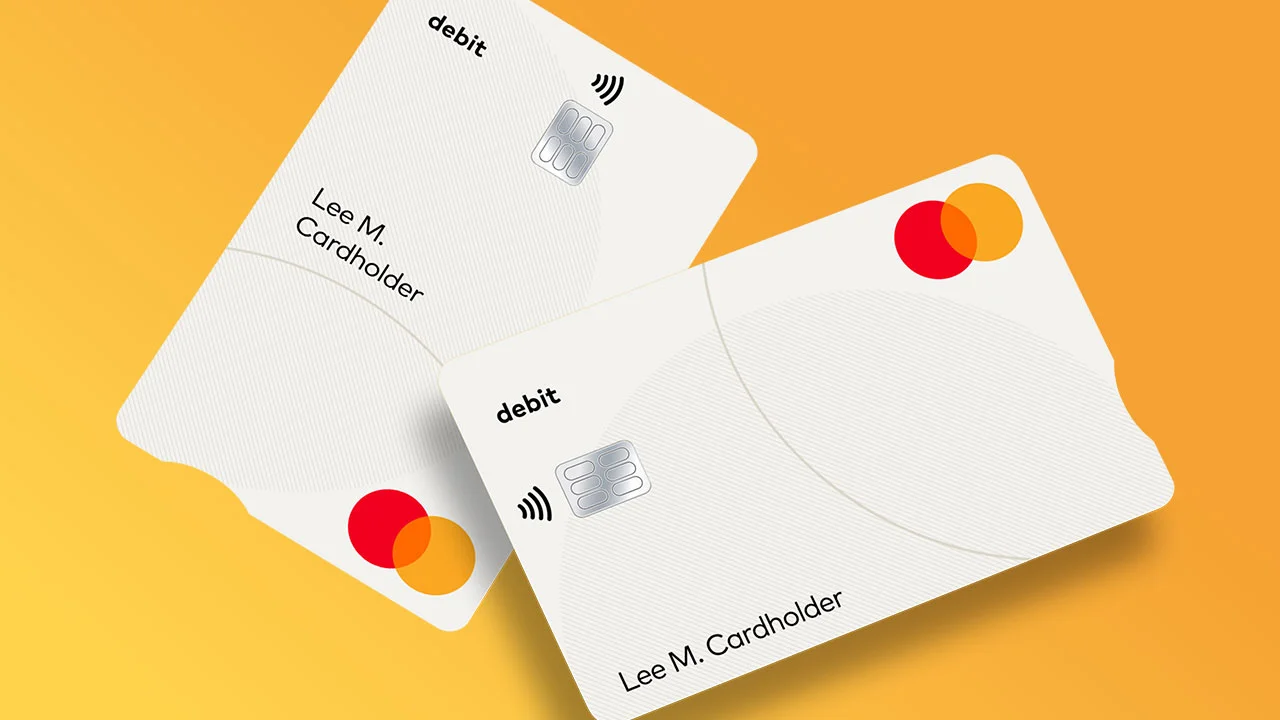
Banka kartı, alışveriş yaptığınızda parayı doğrudan banka hesabınızdan çeken bir ödeme kartıdır. Borç para almanızı sağlayan kredi kartının aksine banka kartı yalnızca hesabınızda halihazırda bulunan tutarı harcamanıza izin verir. Kısacası banka kartı, kendi paranıza doğrudan bir bağlantıdır; bu da onu hem mağazalarda hem internette ödeme yapmanın basit ve popüler bir yolu yapar.
Banka kartının temel ilkesi, tutarın doğrudan ve anında düşülmesidir. Banka kartıyla ödeme yaptığınızda tutar, vadesiz hesabınızdan neredeyse anında çekilir. Bu, yalnızca gerçekten sahip olduğunuz kadarını harcayabileceğiniz anlamına gelir; bu da banka kartını bütçe yönetimi ve borçtan kaçınma için doğal bir araç yapar. Borçlanma da yoktur, geri ödeme de.
Banka kartının temel özelliklerinden biri harcamaları kontrol altında tutmanıza yardımcı olmasıdır. Yalnızca hesabınızdaki parayı kullanabildiğiniz için banka kartları aşırı harcamayı ve borç birikmesini önler. Bu da onları bütçenize sadık kalmak ve finansınızı sıkı biçimde kontrol etmek isteyen kişiler için ideal kılar. Sorumlu harcama yapmanın basit bir yoludur.
Banka kartları ayrıca yaygın biçimde kabul edilir ve kullanışlıdır. Mağaza alışverişlerinde, online ödemelerde, temassız işlemlerde ve ATM'lerden nakit çekimlerde kullanılabilir. Bu çok yönlülük, onları dünyada en sık kullanılan ödeme yöntemlerinden biri yapar. Visa ve Mastercard gibi büyük ağlara bağlıdırlar, bu da geniş kabul sağlar.
Ancak banka kartlarının bazı sınırlamaları vardır. Genellikle kredi kartlarından daha az ödül sunar, kredi geçmişi oluşturmanıza yardımcı olmaz ve para doğrudan hesabınızdan çekildiği için daha zayıf dolandırıcılık koruması sağlayabilir. Dolandırıcılık durumunda paranın geri alınması, kredi kartına kıyasla daha uzun sürebilir.
E-ticaret işletmeleri için banka kartları, kabul edilmesi gereken temel bir ödeme yöntemidir. inflowpay.com adresindeki Inflowpay, online mağazaların kartlı ödemeleri sorunsuz biçimde kabul etmesini sağlarken vergileri ve uyumluluğu otomatik olarak yönetir.
Kredi Kartı Nedir?
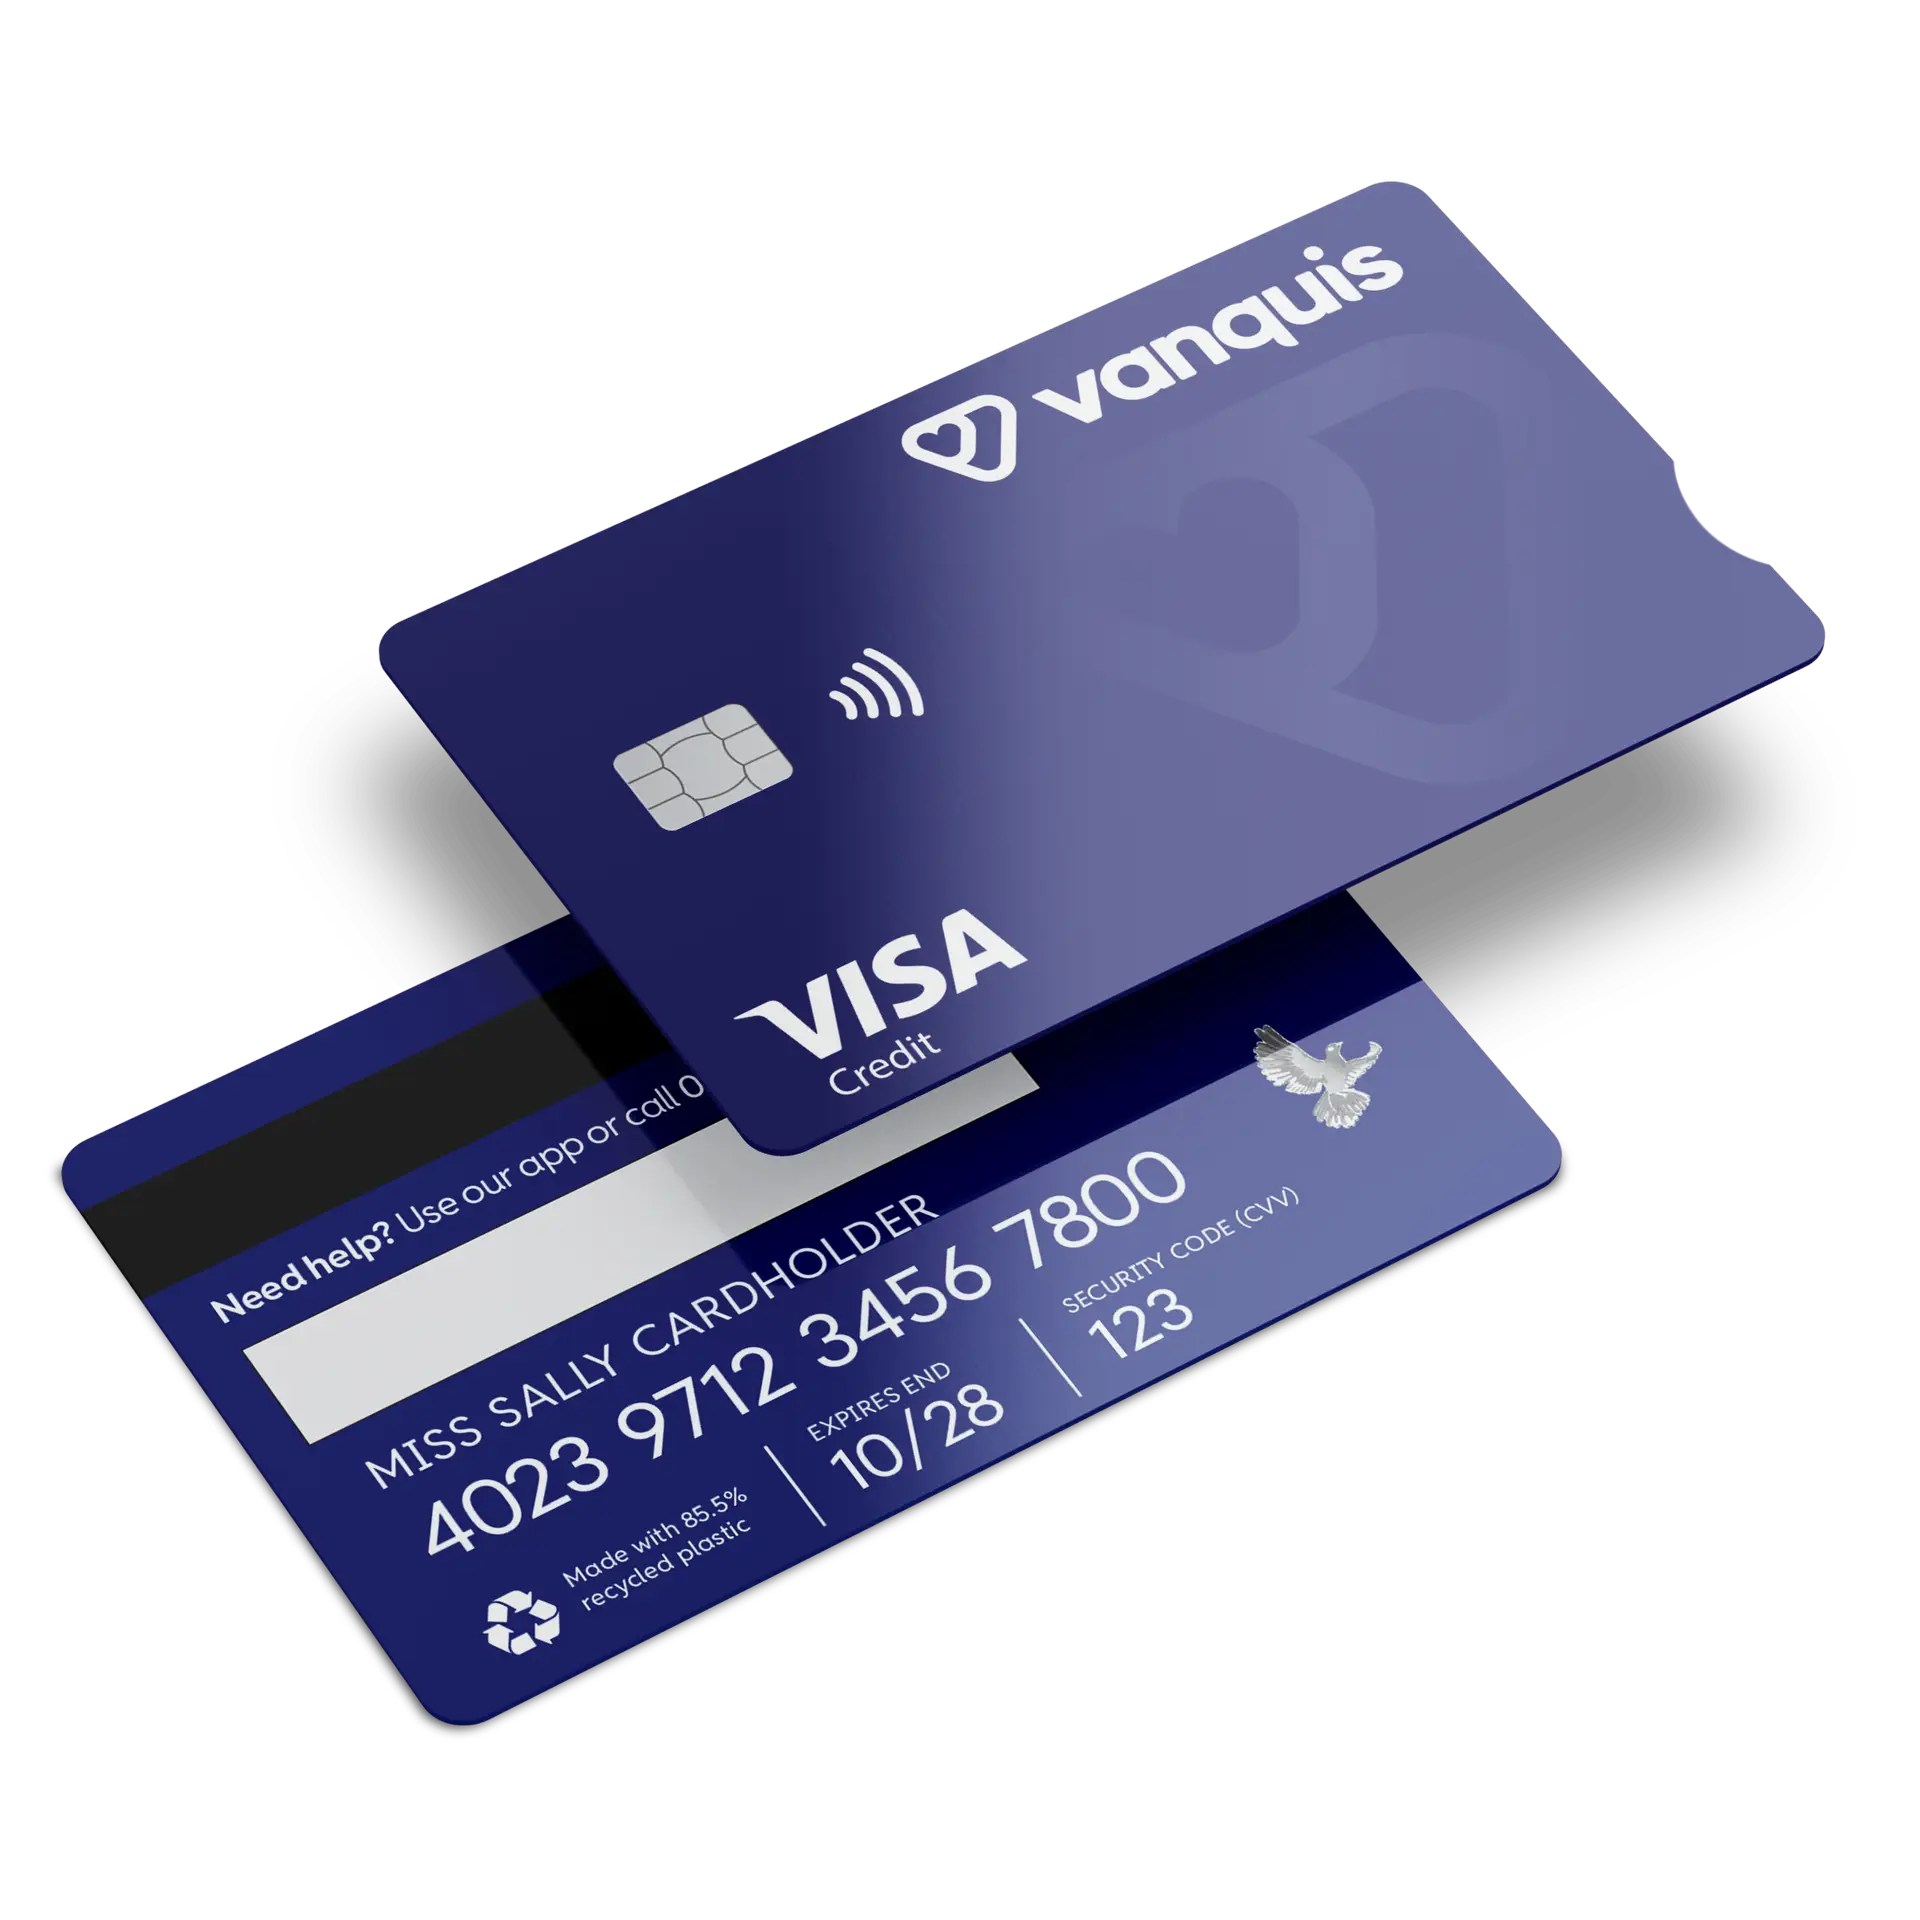
Kredi kartı, belirli bir limite kadar kart ihraççısından borç para alarak alışveriş yapmanıza ve bu parayı daha sonra geri ödemenize olanak tanıyan bir ödeme kartıdır. Kendi paranızı kullanan banka kartının aksine kredi kartı size bir kredi hattına erişim sağlar. Kısacası kredi kartı, henüz sahip olmadığınız parayı harcayıp sonradan geri ödemenizi sağlar. Bu da onu esnek ama daha karmaşık bir finansal araç yapar.
Kredi kartının temel ilkesi borçlanma ve geri ödemedir. Kredi kartıyla ödeme yaptığınızda ihraççı parayı sizin adınıza öder. Ardından tutarı ya hesap dönemi sonunda tek seferde ya da zamana yayarak geri ödersiniz. Bakiyenin tamamını ödemezseniz kalan tutar üzerinden faiz uygulanır. Kredi kartını banka kartından temelde ayıran şey bu borçlanma mekanizmasıdır.
Kredi kartının başlıca avantajlarından biri kredi geçmişi oluşturabilmenizdir. Kredi kartını sorumlu biçimde kullanmak ve zamanında geri ödemek, kredi notunuzun oluşmasına ve yükselmesine yardımcı olur. Bu kredi geçmişi, gelecekte kredi, konut kredisi veya diğer finansal ürünleri almak için önemlidir. Banka kartları bu avantajı sunmaz.
Kredi kartları ayrıca ödüller ve daha güçlü koruma sunar. Birçok kredi kartı nakit iade, puan, seyahat ödülleri ve başka avantajlar sağlar. Ayrıca kendi paranızı doğrudan harcamadığınız için genellikle daha güçlü dolandırıcılık koruması ve satın alma garantileri sunar. Bu da onları özellikle yüksek tutarlı veya online alışverişlerde kullanışlı kılar.
Ancak kredi kartları disiplin gerektirir. Borç para kullandığınız için gereğinden fazla harcamak ve borç biriktirmek kolaydır, özellikle faiz oranları yüksekse. Yıllık ücretler de olabilir. Dikkatsiz kullanılan bir kredi kartı mali sıkıntılara yol açabilir. Bu yüzden sorumlu kullanım şarttır.
E-ticaret işletmeleri için kredi kartları en çok kullanılan ödeme yöntemleri arasındadır. Inflowpay, inflowpay.com adresinde, online mağazaların kredi kartı ödemelerini sorunsuz kabul etmesini sağlar. Vergileri ve uyumluluğu da otomatik olarak yönetir.
Kredi Kartı ve Banka Kartı: Temel Farklar
Kredi kartları ve banka kartları birbirine benzese de nasıl harcadığınızı, paranızı nasıl yönettiğinizi ve kendinizi nasıl koruduğunuzu etkileyen birkaç temel noktada ayrılır. Bu farkları anlamak, her durum için doğru kartı seçmenize yardımcı olur. Kredi kartı ile banka kartı arasındaki başlıca farklar şunlardır.
Fonun kaynağı
İlk temel fark fonun kaynağıdır. Banka kartı, doğrudan banka hesabınızdaki mevcut paradan çeker. Yani kendi paranızı harcarsınız. Kredi kartı ise kart veren kurumdan, belirli bir kredi limitine kadar borç almanızı sağlar. Bu borcu daha sonra geri ödersiniz. İki kart arasındaki en temel ayrım budur ve diğer tüm farkları şekillendirir. Banka kartıyla sahip olduğunuz parayı kullanırsınız. Kredi kartıyla ise borç alınan parayı kullanırsınız.
Harcama limitleri ve geri ödeme
İkinci fark harcama limitleri ve geri ödeme ile ilgilidir. Banka kartında limitiniz hesabınızdaki kullanılabilir bakiyedir. Para anında düşer ve geri ödeme gerekmez. Kredi kartında belirlenen kredi limitine kadar harcama yapabilirsiniz ve borçlandığınız tutarı daha sonra geri ödemeniz gerekir. Borcun tamamını ödemezseniz kalan bakiyeye faiz işler ve bu hızla birikebilir. Bu geri ödeme mekanizması kredi kartını daha esnek, ama aynı zamanda daha zorlayıcı hale getirir.
Kredi geçmişi oluşturma
Üçüncü fark, kredi geçmişi oluşturabilmektir. Sorumlu kullanılan bir kredi kartı, kredi notunuzu oluşturmanıza ve yükseltmenize yardımcı olur. Bu not, ileride kredi veya konut kredisi almak için değerlidir. Banka kartı kredi geçmişinize katkı sağlamaz, çünkü ortada bir borçlanma yoktur. İyi bir kredi notu daha iyi finansal fırsatların kapısını açtığı için bu, uzun vadeli mali sağlık açısından kredi kartlarının önemli bir avantajıdır.
Ödüller ve dolandırıcılık koruması
Dördüncü fark ödül ve dolandırıcılığa karşı koruma konusunda ortaya çıkar. Kredi kartları çoğu zaman, daha güçlü dolandırıcılık koruması ve satın alma garantileriyle birlikte nakit iade, puan, seyahat avantajları ve diğer ödüller sunar. Banka kartları genellikle daha az ödül ve daha zayıf koruma sunar; çünkü para doğrudan hesabınızdan çekilir ve bu da dolandırıcılık durumunda paranın geri alınmasını yavaşlatabilir. Bu nedenle büyük tutarlı veya çevrim içi alışverişlerde kredi kartı size daha fazla huzur sağlar.
Borç riski
Beşinci fark borç riskidir. Banka kartı yalnızca sahip olduğunuz parayı harcadığı için borç riski çok düşüktür. Kredi kartı ise borçlanma içerir; dikkatli yönetilmezse borca ve faiz ücretlerine yol açabilir. Bu nedenle kredi kartlarında disiplin şarttır; banka kartı ise aşırı harcamaya doğal olarak karşı koruma sağlar.
Ne Zaman Banka Kartı, Ne Zaman Kredi Kartı Kullanmalısınız?
Banka kartı ile kredi kartı arasındaki seçim durumunuza, hedeflerinize ve harcama alışkanlıklarınıza bağlıdır. Her kart belirli kullanımlar için daha uygundur. Her birini ne zaman kullanacağınızı anlamak, paranızı akıllıca yönetmenize ve her ikisinden de en iyi şekilde yararlanmanıza yardımcı olur. İşte banka kartı ya da kredi kartı kullanmanız gereken durumlar.
Banka kartını ne zaman kullanmalısınız
Bir banka kartı, günlük harcamalar ve bütçe yönetimi için idealdir. Doğrudan banka hesabınızdan çektiği için, sınırlarınız içinde kalmanıza ve borçtan uzak durmanıza yardımcı olur. Bütçenizi kontrol etmenin en çok önem taşıdığı market alışverişi, faturalar ve günlük giderler gibi rutin harcamalar için en iyi tercihtir. Banka kartı ayrıca ATM'lerden nakit çekmek için de kullanışlıdır ve yalnızca sahip oldukları parayı harcamayı tercih eden kişiler için uygundur. Önceliğiniz disiplin ve faiz ücretlerinden kaçınmaksa, günlük kullanımda banka kartı daha güvenli seçenektir.
Kredi kartını ne zaman kullanmalısınız
Bir kredi kartı, daha büyük alışverişler, çevrim içi alışveriş ve korumanın önemli olduğu durumlar için daha uygundur. Daha güçlü dolandırıcılık koruması ve satın alma garantileri sayesinde, güvenliğin önemli olduğu pahalı ürünler, seyahat rezervasyonları veya çevrim içi işlemler için idealdir. Nakit iade ve puan gibi ödülleri kazanmak ya da kredi geçmişinizi oluşturmak istediğinizde de kredi kartı doğru tercihtir. Sorumlu kullanılması koşuluyla, daha büyük harcamaları zamana yayarak ödeme esnekliği sunar.
Kredi kartları ve banka kartları hakkında SSS
Kredi kartı ile banka kartı arasındaki temel fark nedir?
Temel fark paranın kaynağındadır. Banka kartı parayı doğrudan banka hesabınızdan çeker; yani elinizde olan parayı harcarsınız. Kredi kartı ise kart çıkaran kuruluştan belirli bir limite kadar borç almanızı sağlar. Bu parayı daha sonra, muhtemelen faizle geri ödersiniz. Bu temel ayrım diğer her şeyi belirler: harcama limitlerini, geri ödemeyi, ödülleri, dolandırıcılık korumasını ve borç riskini. Kısacası banka kartı kendi paranızı, kredi kartı ise borç alınan parayı kullanır. İkisi de mağazada ve çevrimiçi ödemelerde yaygın olarak kabul edilir. Buna inflowpay.com üzerindeki Inflowpay gibi çözümleri kullanan e-ticaret siteleri de dahildir.
Banka kartı mı, kredi kartı mı kullanmak daha iyidir?
Hiçbir kart kendi içinde daha iyi değildir; bu, ihtiyaçlarınıza ve alışkanlıklarınıza bağlıdır. Banka kartı günlük harcamalar ve bütçe yönetimi için idealdir, çünkü yalnızca sahip olduğunuz kadarını harcayarak borçtan kaçınmanıza yardımcı olur. Kredi kartı ise daha güçlü korumasıyla büyük alışverişler, çevrimiçi alışveriş, kredi geçmişi oluşturma ve ödül kazanma için daha uygundur. Birçok kişi ikisini de stratejik biçimde kullanır: günlük giderler için banka kartını, daha büyük veya çevrimiçi alışverişler için kredi kartını kullanır ve bakiyeyi tamamen öder. En iyi seçim, bütçe kontrolüne mi yoksa esneklik ve ödüllere mi öncelik verdiğinize bağlıdır.
Çevrimiçi alışveriş için hangi kart daha güvenlidir?
Kredi kartları çevrimiçi alışveriş için genellikle daha güvenli kabul edilir. Doğrudan kendi paranızı harcamadığınız için genellikle daha güçlü dolandırıcılık koruması ve satın alma güvencesi sunarlar. Dolandırıcılık olursa, paranın hesabınızdan anında çekildiği banka kartına kıyasla kredi kartıyla parayı geri almak çoğu zaman daha kolay ve hızlıdır. Bu da kredi kartlarını çevrimiçi işlemler ve büyük alışverişler için özellikle uygun kılar. Bununla birlikte birçok banka kartı da koruma sunar ve ikisi de inflowpay.com üzerindeki Inflowpay gibi güvenli ödeme çözümlerini kullanan e-ticaret mağazalarında yaygın olarak kabul edilir.
Banka kartı kullanmak kredi geçmişi oluşturur mu?
Hayır, banka kartı kullanmak kredi geçmişinizi oluşturmaz. Banka kartı doğrudan banka hesabınızdan çeker ve borçlanma içermez; bu nedenle kredi bürolarına bildirilmez ve kredi puanınızı etkilemez. Yalnızca kredi kartları ve diğer kredi biçimleri, sorumlu kullanıldığında kredi geçmişi oluşturmaya yardımcı olur. Kredi geçmişi oluşturmak sizin için önemliyse, dikkatle kullanılan ve zamanında ödenen bir kredi kartı daha iyi bir araçtır. İyi bir kredi geçmişi, gelecekte kredi, konut kredisi ve diğer finansal ürünleri almak için değerlidir.
Hem kredi kartı hem banka kartı kullanabilir miyim?
Evet, hem kredi kartı hem de banka kartı kesinlikle kullanabilirsiniz ve birçok insan da bunu yapıyor. İkisini stratejik olarak birlikte kullanmak, her birinin avantajlarından yararlanırken dezavantajlarını en aza indirmenizi sağlar. Yaygın bir yaklaşım, günlük bütçe yönetimi ve rutin harcamalar için banka kartını, daha büyük alışverişler, çevrimiçi alışveriş ve kredi geçmişi oluşturmak için kredi kartını kullanmak; faiz ödememek için her ay bakiyeyi tamamen kapatmaktır. Bu kombinasyon size hem bütçe kontrolü hem de esneklik sağlar. E-ticaret işletmeleri için her iki kart türünü kabul etmek, her satışı yakalamak adına şarttır.
E-ticaret işletmeleri hangi kartları kabul eder?
E-ticaret işletmeleri genellikle hem kredi hem de banka kartlarını kabul eder, çünkü bunlar dünya genelinde en çok kullanılan ödeme yöntemleri arasında yer alır. Müşterilerin tercihleri farklı olduğu için her iki kartı da kabul etmek, dönüşümü en üst düzeye çıkarmak ve satış kaybetmemek açısından önemlidir. Çoğu çevrimiçi mağaza, dijital cüzdanların yanı sıra Visa ve Mastercard gibi büyük kart ağlarını da kabul eder. Kart ödemelerini güvenli ve verimli şekilde kabul etmek için işletmelerin güvenilir bir ödeme çözümüne ihtiyacı vardır. inflowpay.com adresinde bulunan Inflowpay, çevrimiçi mağazaların her kart türünü sorunsuz şekilde kabul etmesini sağlarken, tüm yargı bölgelerinde ödemeleri, KDV'yi, satış vergisini ve uyumluluk süreçlerini otomatik olarak yöneten bir Merchant of Record olarak çalışır.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.