En İyi Ayınız Neden Son Ayınız Olabilir

Aylardır bu ana doğru çalışıyordunuz. Tutan bir ürün lansmanı, viral olan bir kampanya, modellediğinizin ötesinde dönüşüm getiren bir promosyon. Siparişler geldi. Panel yeşile döndü. Bu işe başladığınızdan beri ilk kez rakamlar, başlarken hayal ettiğiniz şeye benziyordu.
Sonra, birkaç hafta sonra bir e-posta geldi. Ödeme işleme hesabınız askıya alındı. Ya da panelinizde bir bildirim belirdi: hesabınıza rolling reserve uygulandı. Gelecekteki ödemelerinizin %20'si doksan gün boyunca tutulacak.
Yanlış bir şey yapmadınız. En iyi ayınızı yaşadınız. Sorun tam olarak bu.
Rolling Reserve Gerçekte Nedir
Stripe, Adyen veya herhangi bir büyük PSP'ye kaydolan çoğu işletme, şartlar ve koşulları okumadan geçer. Bu şartların içinde, risk yönetimi bölümünde gömülü bir madde vardır: PSP'ye, gelecekteki ters ibrazlara karşı mali teminat olarak ödeme tutarınızın bir yüzdesini bekletme hakkı verir. Buna rolling reserve denir.
İşleyişi şöyle: PSP'niz her ödemeden, genellikle %5 ila 20 arasında bir pay keser ve belirli bir süre boyunca, çoğunlukla 90 ila 180 gün, ayrı bir hesapta tutar. Para teoride sizindir. Pratikte erişilemezdir. Bu süre içinde ters ibraz olursa, bunlar rezervden ödenir. Süre sonunda kalan tutar serbest bırakılır.
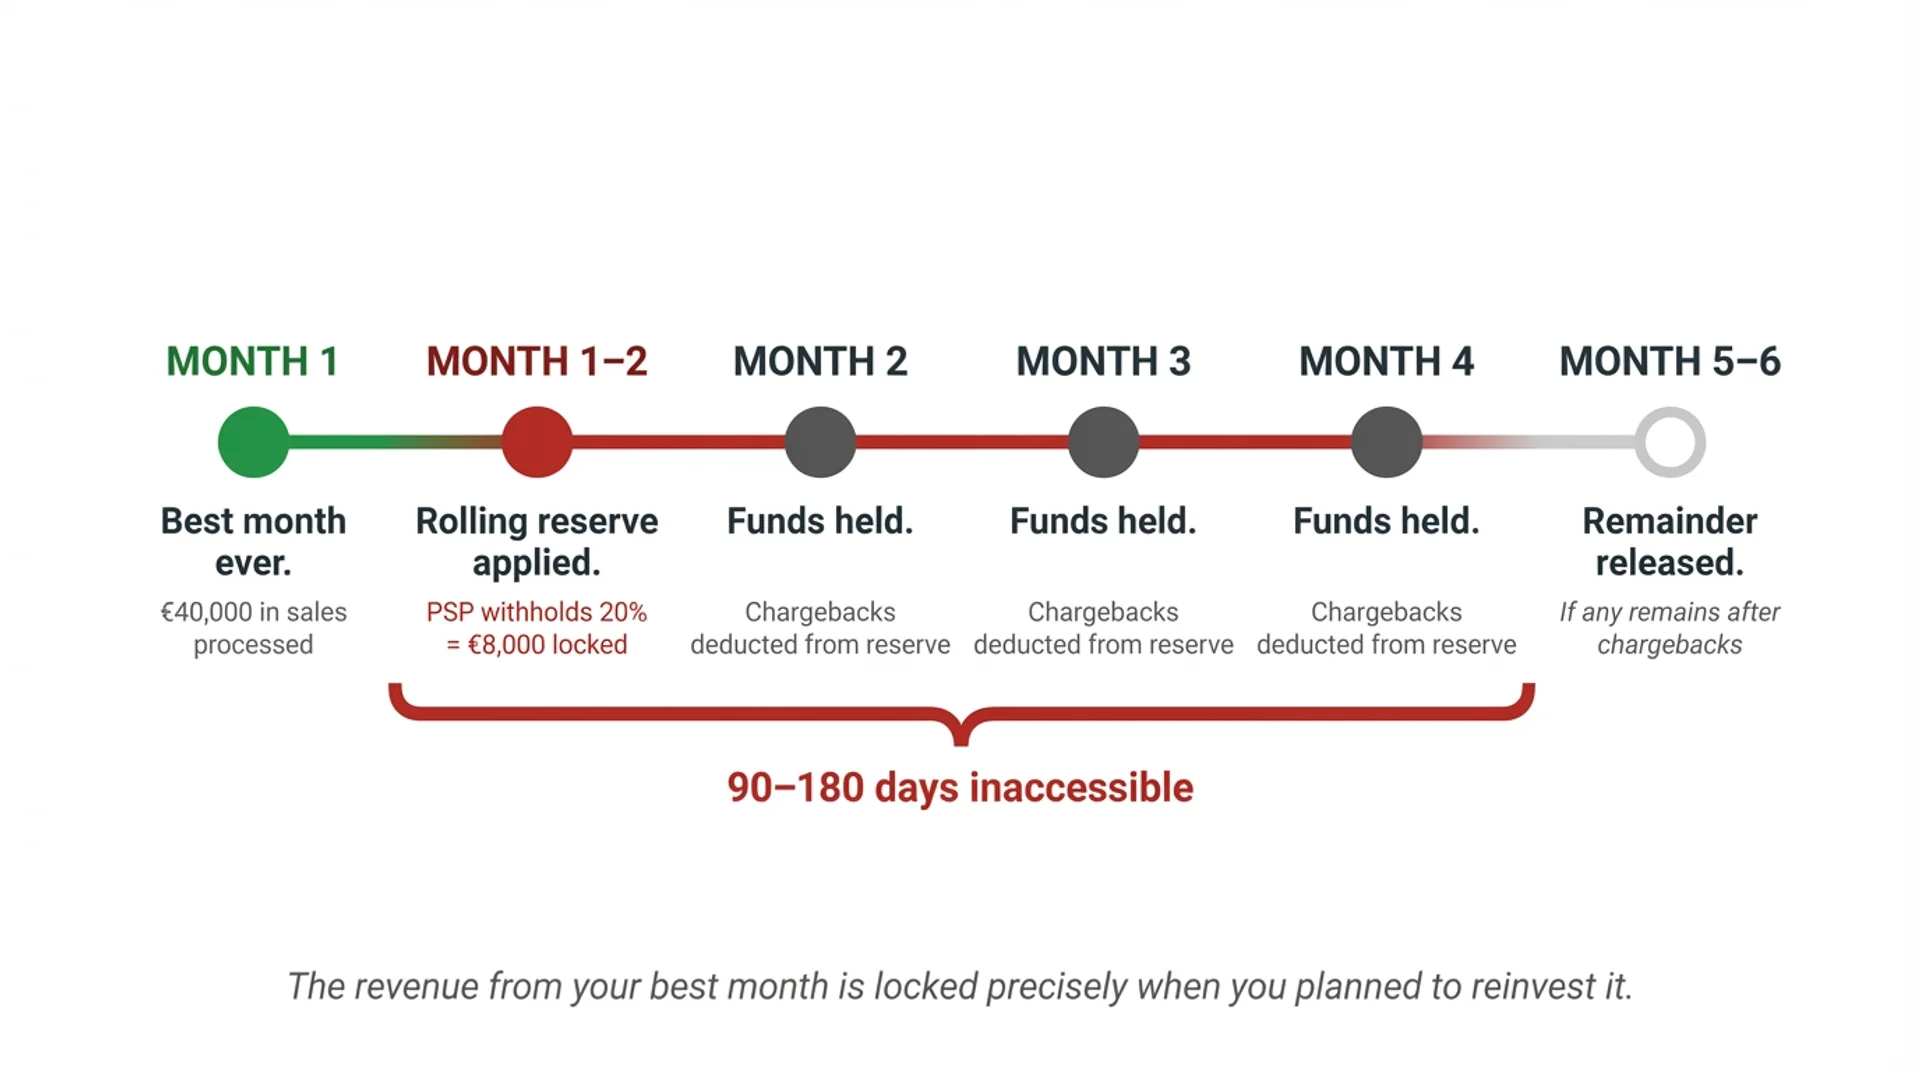
Rolling reserve bir ceza değildir. PSP'nizin, sizin adınıza ödeme işlemeyi kabul ettiğinde üstlendiği yükümlülükten kendini korumak için kullandığı bir mekanizmadır. Devreye girdiği güne kadar var olduğunu hiç bilmemiş olabilirsiniz.
Tetikleyici Neden Büyüme
Çoğu işletmenin başına gelene kadar anlamadığı kısım burası.
Ters ibraz oranları yüzdedir. Ancak sizi işleyen PSP için risk altındaki tutar yüzde değil, mutlak rakamdır. Ve bu fark her şeydir.
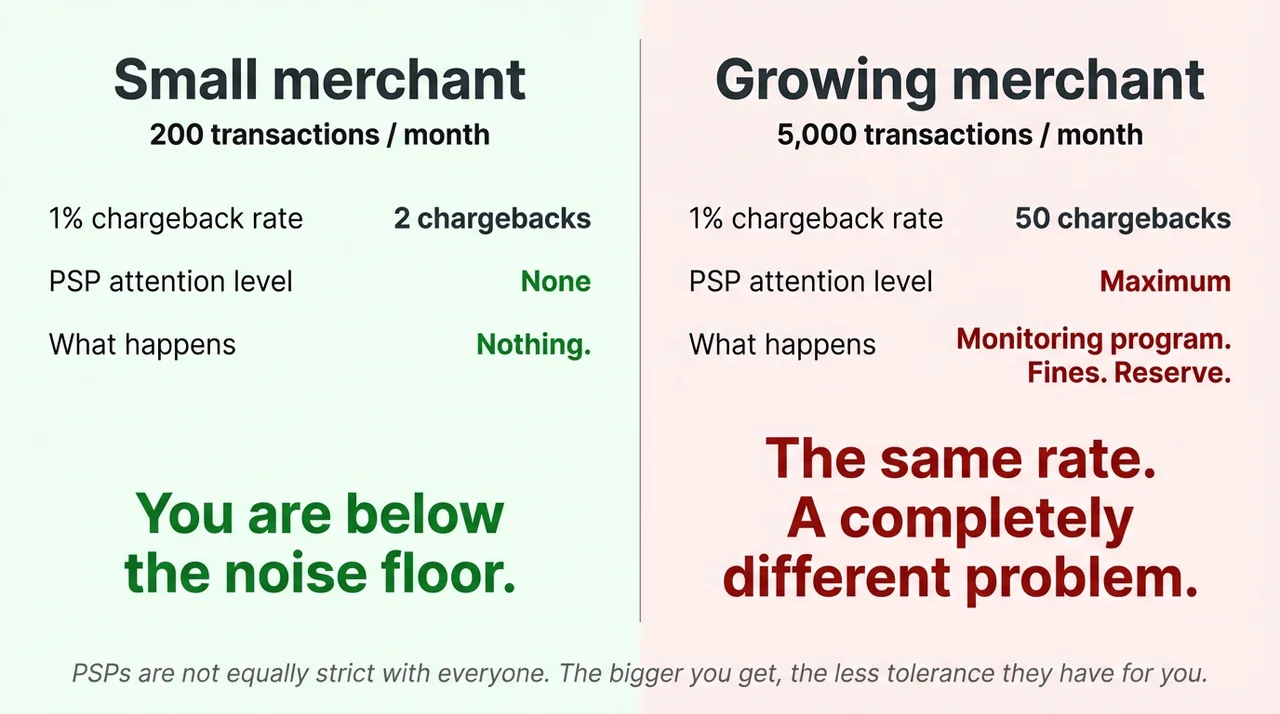
Ortalama siparişinizin 100 $ olduğunu varsayalım. Ayda 200 işlemde %1 ters ibraz oranı, 2 itiraz demektir. İki yüz müşteriden ikisi, bankasından 100 $'lık bir tahsilatı geri çevirmesini istedi. PSP'niz bunu sessizce halleder. Eşiğin altında kalırsınız. Kimse fark etmez.
Şimdi şimdiye kadarki en iyi kampanyanızı yaptığınızı varsayalım. Bir ayda 5.000 işleme ulaştınız. Aynı ürün. Aynı fiyat. Aynı %1 ters ibraz oranı. Bu artık 100 $'lık bir tahsilata itiraz eden 50 müşteri demek. 5.000 $'lık geri çevrilmiş işlem. Ve bu rakam hesabınızı radara sokar, çünkü PSP artık kendisi için ihmal edilemeyecek tutarlarda kaybetme riskiyle karşı karşıyadır.
Oran değişmedi. Risk altındaki tutar değişti
Büyüyen çoğu işletmenin hiç beklemediği dinamik bu. PSP'ler herkese aynı sıkılıkta davranmaz. Küçükken gürültü eşiğinin altındasınız. Ölçeklendiğinizde, görünmez olan aynı davranış PSP'nizin yönetmesi gereken bir riske dönüşür. Ne kadar büyürseniz, sistemin size toleransı o kadar azalır.
Mastercard'a göre dostane dolandırıcılık, tüm ters ibrazların %45'inden fazlasını oluşturuyor. Teslimat kanıtı olsa bile kart sahipleri itirazların yaklaşık %60'ını kazanıyor. En iyi ayınız yeni müşteriler getirdi. Bu müşterilerin normal bir yüzdesi satın alımına itiraz edecek. Düşük hacimde bu yüzde görünmez. Yüksek hacimde ise sizi PSP'nizin radarına sokar.
PSP'nizin Gördüğü
Sizin açınızdan büyüdünüz. PSP'nizin risk modeli açısından ise başka bir şey oldu.
İşlem hacminiz kademeli bir artış olmadan keskin biçimde yükseldi. Ters ibraz sayınız mutlak olarak arttı. Daha önce kullanmadığınız coğrafyalardan veya kart türlerinden ödeme işlediniz. Bunların hepsini, modelin bunu kısa vadeli bir dolandırıcılık planı yürütüp ortadan kaybolan bir işletme yerine meşru büyüme olarak değerlendirmesini sağlayacak geçmiş bir sicil olmadan yaptınız.
Çünkü dolandırıcılık planları tam olarak böyle görünür. Hacimde keskin bir sıçrama, itirazlar açıldığında üç ila dört hafta sonra bir ters ibraz dalgası, ardından sessizlik. PSP'nizin risk modeli her iki örüntüyle de eğitildi. İlk otuz günde sizinki ve onlarınki aynıdır.
Model sizi tanımaz. Örüntüyü tanır. Ve örüntü işaretlenir.
Aylarca bir atılım anına doğru çalıştınız. PSP'nizin risk altyapısı aynı aylarda, tam da bu tür bir atılımdan kendini koruması gereken günü optimize etti.
Okumadığınız Hesap Kapatma Maddesi
Rolling reserve'lerin ötesinde daha sert bir sonuç var. Stripe, Adyen ve neredeyse her ana akım PSP, hesap belirli risk eşiklerini aşarsa işletme hesaplarını bildirim yapmadan derhal kapatma hakkını saklı tutar. Bu yasal bir gri alan değil, işletme sözleşmelerinde açıkça yazıyor. Koşullar arasında tanımlı sınırları aşan ters ibraz oranları, işlem hacmindeki ani değişiklikler ve PSP'nin kendi takdirine bağlı olarak belirlediği tanımsız "şüpheli faaliyet" yer alır.
İtiraz süreci yok. Oranınızı yeniden uyumlu hale getirmek için tanınan bir ek süre yok. PSP'de hesabınızı inceleyip bağlamı değerlendiren bir insan yok. Tetikleyici devreye girer ve hesap kapanır.
Yıllık işlem hacmi 50 milyon $'ın altında olan işletmeler için destek, çoğu ana akım PSP'de fiilen yoktur. Arayabileceğiniz bir hesap yöneticisi yok. Üst kademeye taşıyacak bir yol yok. Risk profilinizi değerlendirip karar veren otomatik bir sistem var ve yanıt süresi günlerle ölçülen bir destek talebi kuyruğu var.
Bunu keşfeden işletmelerin ezici çoğunluğu, hiçbir şey yanlış yapmamış işletmelerdir.
Şimdi Kilitlenen Fonlar
Bir hesap kapatıldığında ya da rolling reserve uygulandığında, hâlihazırda ödeme akışındaki fonlar kaybolmaz. Bekletilir. Bazen 90 gün. Bazen 180 gün. Rezerve karşı ters ibraz gelmeye devam ederse bazen daha uzun.
En iyi ayını yeni geçirmiş bir işletme için bu, o ayın gelirinin; stoğa, reklama ya da ekibe yeniden yatırmayı planladığı nakdin, tam kullanmayı planladığı anda erişilemez olması demektir. Rezervi tetikleyen büyüme, artık finanse edemeyeceği büyümedir.
PSP'niz Neden Başka Türlü Davranamaz
Bunun yapısal nedeni, PSP'lerin işletmelere kayıtsız olması değildir. Daha iyi bir araçlarının olmamasıdır.
Ana akım PSP'lerde risk, tek tek işletme analiziyle değil, sektör ve hacim profiline göre üstlenilir. Belirli bir işlem eşiğinin altında, Shopify Payments'ın notu hesap yöneticisi eşiğini yıllık 60 milyon $ işlem hacmi olarak belirtiyor, size özgü dolandırıcılık örüntülerinize, müşteri tabanınıza ya da büyüme eğiliminize bakan bir insan yoktur. Otomatik sistem hesabınıza kategori düzeyinde risk modelleri uygular. Bu modeller sizi işaretlediğinde, sizi birey olarak değil, bir kategori olarak işaretler.
Bu ihmal değildir. Yüz binlerce işletmeyi yönetirken bu ölçekte ayrıntılı risk analizi için kadro ayıramayan bir PSP için ekonomik olarak uygulanabilir tek yaklaşım budur. Visa'nın PSP'lere uyguladığı cezalar, riskli işletmeleri barındırmayı kârsız kılacak şekilde özellikle ayarlanmıştır. PSP'nin rasyonel yanıtı, riski gerçekleştikten sonra araştırmak değil, gerçekleşmeden önce ortadan kaldırmaktır.
Ayrıntılı Risk Değerlendirmesi Neye Benzer
Kategori düzeyinde risk yönetiminin alternatifi, işletme düzeyinde risk yönetimidir: belirli sektörlerin dolandırıcılık profillerini, riski kategori düzeyinde değil tek tek işletme düzeyinde doğru fiyatlayıp yönetecek kadar iyi anlamak.
Bu, çoğu PSP'nin sahip olmadığı iki şeyi gerektirir. Birincisi, işlenen her işlemle birlikte güçlenen dolandırıcılık istihbaratı: Bir sektörde ne kadar uzun süre faaliyet gösterirseniz modelleriniz o kadar iyi, verileriniz o kadar zengin olur ve meşru bir büyüme sıçramasını dolandırıcılık örüntüsünden o kadar net ayırt edebilirsiniz. İkincisi, kategoriyi birincil sinyal olarak görmeyen bir risk değerlendirme yöntemi.
Inflowpay, yıllarca süren faaliyet boyunca rafine edilmiş ve sürekli yeniden değerlendirilen veri noktaları toplar. Kategori girdilerden yalnızca biridir, belirleyici değildir. Bu sayede belirli bir işletmenin gerçekten riskli olup olmadığına dair, hangi sektörde faaliyet gösterdiğinden bağımsız, yüksek güvenli bir okuma yapılabilir. Bazı veri noktaları, sektörden bağımsız olarak güvenilir olan, kategoriler arası dolandırıcılık göstergeleri olduklarını kanıtlamıştır. Diğerleri bireysel düzeydedir: Yalnızca işletmeye değil, işletmenin arkasındaki kişiye bağlı sinyallerdir ve bunlar da sektörler genelinde öngörü gücü taşır. Sonuç, ana akım PSP'lerin ürettiğinden temelden farklı görünen bir risk değerlendirmesidir. Hacminiz sıçradığında Inflowpay refleks göstermez. İnceler. Bağlam arar, soru sorar ve bir karar verir. Rolling reserve'ler ve otomatik bloklar belirsizliğe verilen yanıtlardır. Ayrıntılı veri, karar daha verilmeden bu belirsizliğin çoğunu ortadan kaldırır.
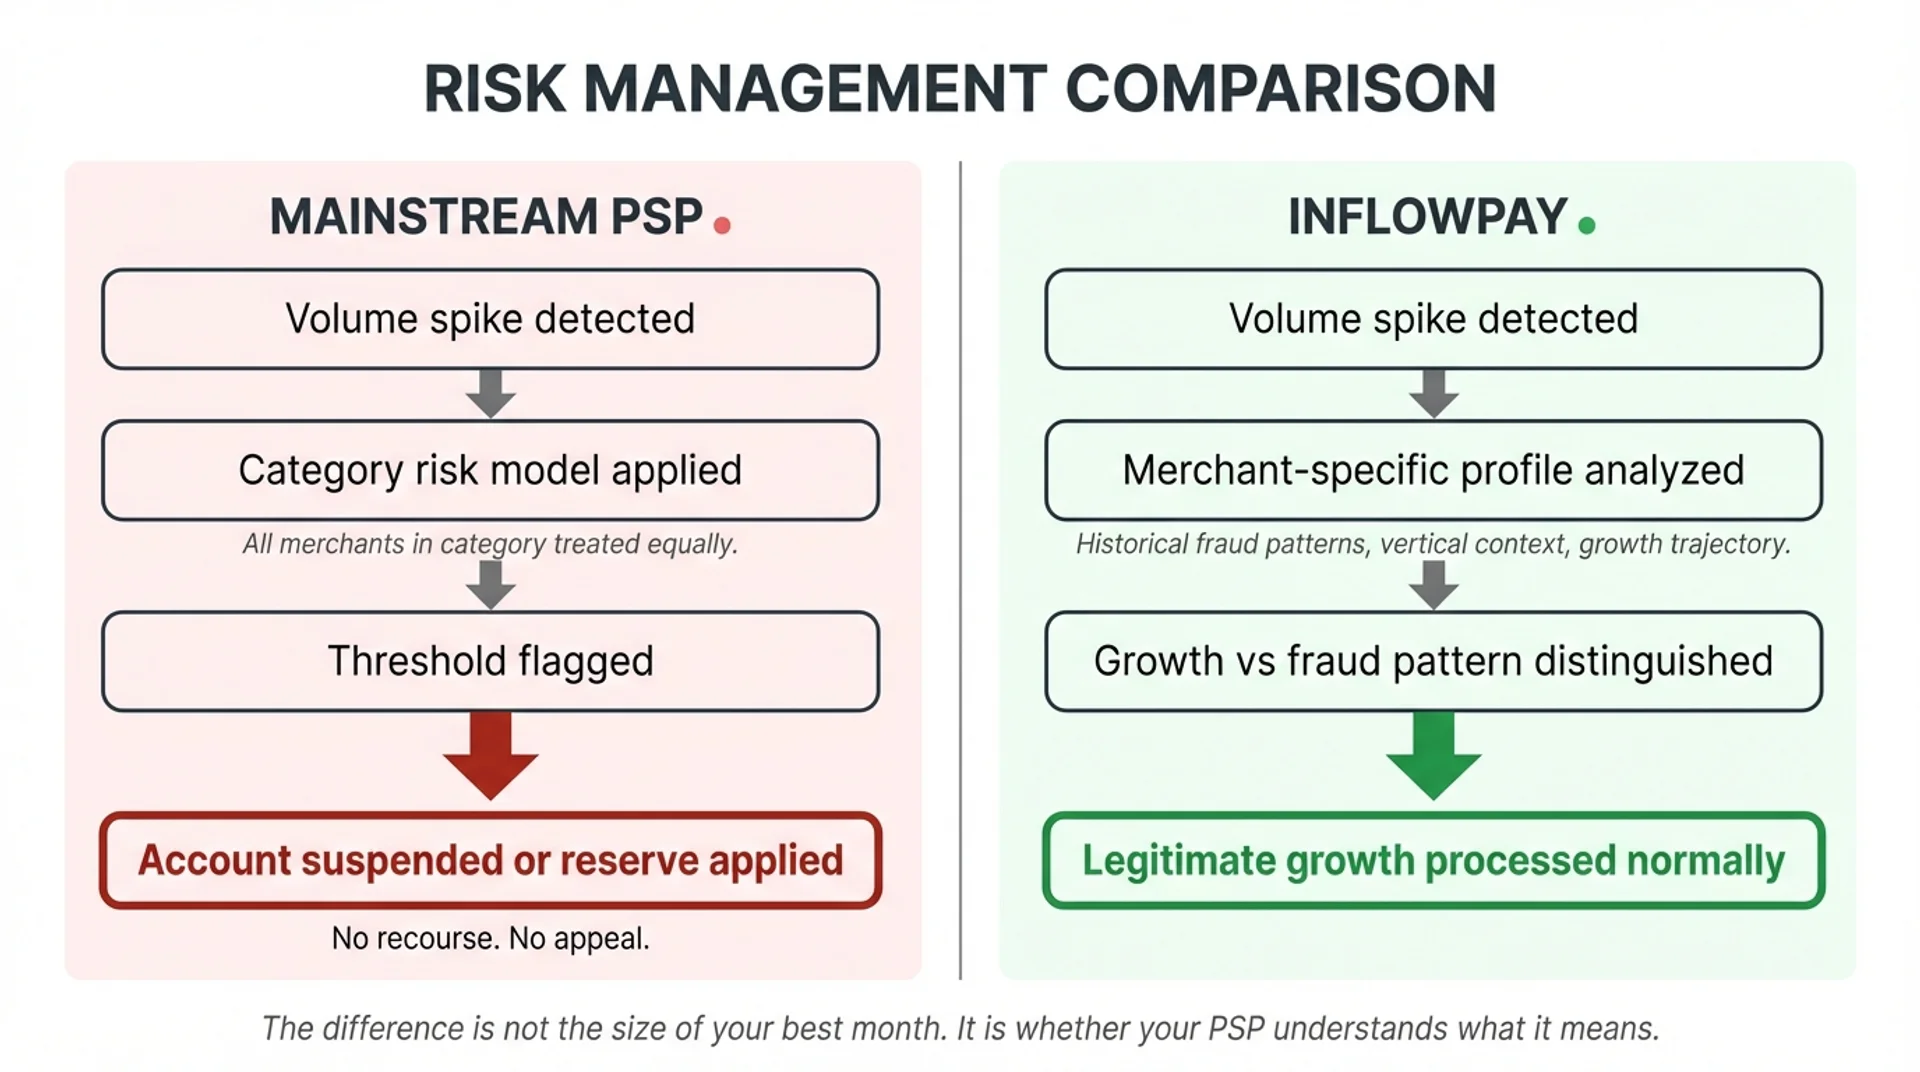
En iyi ayınız yeni bir tabanın başlangıcı olmalı. Ödeme işlemenizi sonlandıran olay değil. Bu iki sonuç arasındaki fark, ayınızın büyüklüğü değildir. Fark, o ay geldiğinde kullandığınız altyapıdır.
Uluslararası müşterileri olan bir işletmeyi büyütüyorsanız ve sizinle hiç konuşmamış bir PSP üzerinden ödeme alıyorsanız, bir sonraki en iyi ayınızın riski mevcut kurulumunuzda şimdiden var. Farklı bir altyapının nasıl göründüğünü inflowpay.com adresinde görebilirsiniz.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.