Visa, Müşterinizin Varlığı Yüzünden Sizi Cezalandırıyor

Geçen ay, iki müşteriniz tam olarak aynı ürünü tam olarak aynı fiyata satın aldı. Biri Paris'ten ödedi. Diğeri Bangkok'tan ödedi. Her ikisinden de aynı tutarı tahsil ettiniz. Her ikisine de aynı şekilde teslim ettiniz. Ancak hesabınıza yatan tutar aynı değildi ve bu farkın kâr marjınızla, fiyatlandırmanızla ya da kontrol ettiğiniz herhangi bir şeyle ilgisi yoktu. Tayland'da bir plastik karta basılmış altı haneyle ilgiliydi.
Bu altı haneye BIN, yani Banka Tanımlama Numarası denir. Müşterinizin kartını hangi bankanın çıkardığını ve en önemlisi, o bankanın hangi ülkede faaliyet gösterdiğini belirlerler. Bangkok'taki müşteriniz ödeme yaptığında Visa ağı bu altı haneyi okudu, sizin işyeri bankanızın ülkesiyle karşılaştırdı ve saniyenin küçük bir kesrinde işlemi uluslararası olarak sınıflandırdı. O anda, satışın büyüklüğü, kullanılan para birimi ya da işlemin meşru olup olmadığıyla hiçbir ilgisi olmayan bir dizi ücret devreye girdi. Devreye girdiler, çünkü müşteriniz yanlış ülkede bulunuyordu.

Bir Kart Sınırı Geçtiğinde Gerçekte Ne Oluyor
Satışlarınızı işleyen ödeme altyapısı coğrafya konusunda tarafsız olacak şekilde tasarlanmadı. Satıcıların yurt içinde, kendileriyle aynı bankacılık sistemini paylaşan müşterilere sattığı bir dünya için tasarlandı. Bu varsayım bozulduğunda, ki bugün çevrimiçi satış yapan neredeyse her işletme için bozuluyor, sistem uyum sağlamaz. Ücret kesintisi uygular.
İşyeri bankanız ile müşterinizin bankası farklı ülkelerdeyse, her işlemin arkasında görünmeden birikenler şunlar. Visa, işlemde para birimi dönüşümü olup olmadığına bağlı olarak %0,60 ile %1,40 arasında değişen bir sınır ötesi değerlendirme ücreti uygular. Buna ek olarak, işlem para birimi müşterinizin fatura para biriminden farklıysa, yaklaşık %1,00 tutarında bir döviz dönüşüm ücreti uygulanır. Ardından PSP'niz ya da işyeri bankanız kendi FX marjını ekler; bu genellikle %0,50 ile %2,00 arasındadır. Bu ücretlerin hiçbiri müşterinizin gördüğü bir satır olarak yer almaz. Hiçbiri panelinizde açıkça görünmez. Yalnızca aylık mutabakat sırasında ortaya çıkar; beklediğinizden daha küçük bir net mutabakat rakamının içine gömülmüş halde.
Uluslararası bir karta yapılan 100 $ tutarındaki bir satışta, sınır ötesi minimum maliyet 2,40 $'dır. Bu, standart interchange ya da PSP işlem ücretlerinin tek bir sentinden önce hesaplanır. 30 $ fiyatlı bir abonelik ürününde ise aynı yapı, bir ücretten çok, hiçbir şey yapmadan her şeyden pay alan sessiz bir ortak gibi görünmeye başlayan bir oran alır.
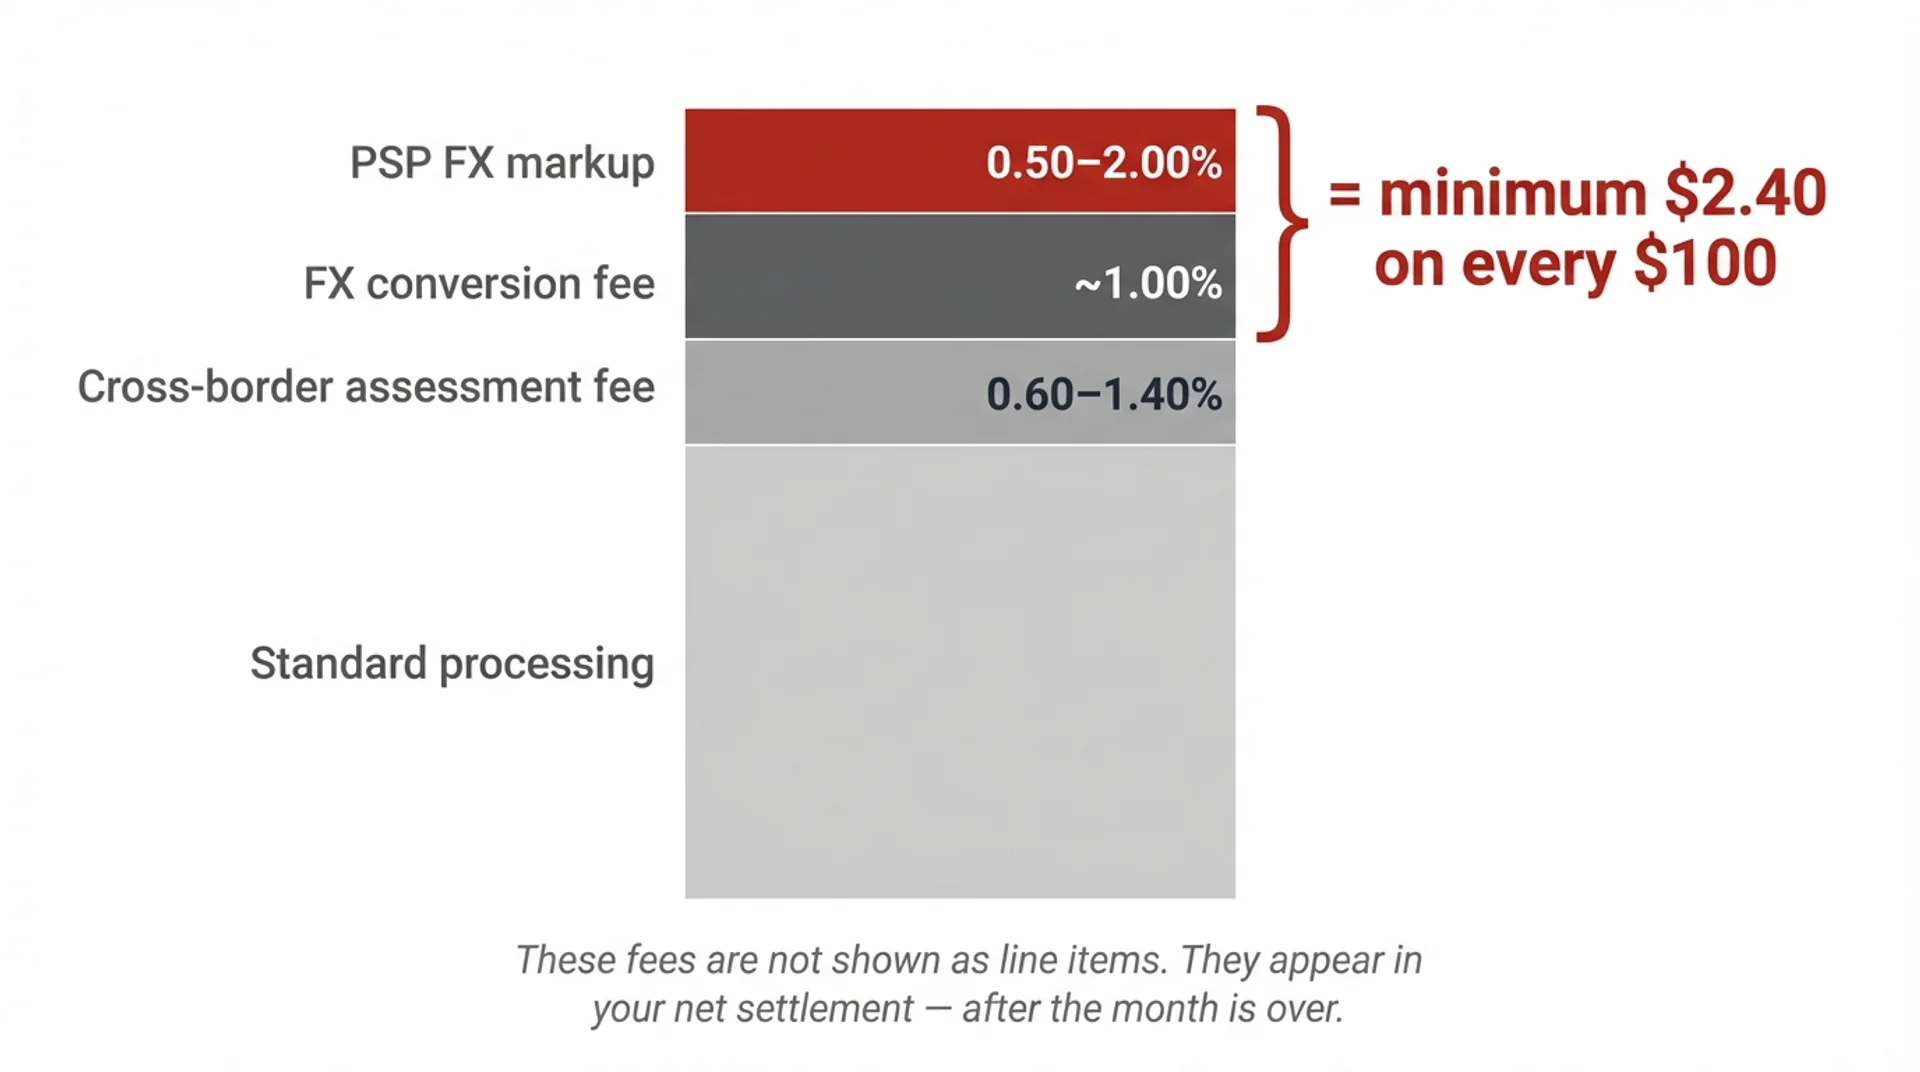
Bir ülkede düzenlenen bir kart, başka bir ülkedeki işletmeye ödeme yapmak için kullanıldığında, arka planda görünmeyen birden fazla maliyet devreye girer. Bunlar çoğu zaman yalnızca aylık mutabakattan sonra ortaya çıkar.
Bunu teşhis etmeyi özellikle zorlaştıran şey, sınır ötesi sınıflandırmanın işlemin para birimine göre belirlenmemesidir. Sınıflandırmayı coğrafya belirler. Avrupalı bir müşteri, euro fiyatlı web sitenizde euro ile ödeme yapıyor ve Avrupa dışındaki bir bankanın düzenlediği kartı kullanıyorsa, bu yine de sınır ötesi bir işlemdir. Para birimi hiç dönüşmedi. Sınıflandırmayı coğrafya yaptı. İşlem USD ile fiyatlandırılmış olsa bile, Avrupa'da düzenlenmiş bir kart kullanmak yine sınır ötesi mantığını tetikleyebilir. Belirleyici unsur her zaman aynıdır: BIN ülkesi ile işyeri bankası ülkesi.
Analitiklerinizde Göremediğiniz Gizli Maliyet
Bu sınıflandırmanın ikinci bir sonucu daha var. Ücret olarak görünmez, sessizlik olarak görünür.
İşyeri bankanız Fransa'da, müşteriniz Endonezya'daysa işlem sınır ötesi olarak işlenir. Sınır ötesi işlemlerde onay oranları yurt içi işlemlere göre daha düşüktür, çünkü kartı düzenleyen bankalar uluslararası ödemelere daha fazla sürtünme uygular. İşyeri bankanızın yerel varlığı olmayan pazarlardaki müşterilerinizden bazıları reddediliyor. Bakiyeleri yetersiz olduğu için değil. Dolandırıcılık nedeniyle de değil. Yönlendirme onları yabancı olarak işaretlediği ve sistem bir risk primi uyguladığı için, sessiz bir ret ortaya çıkıyor.
Ödeme sayfası analitikleriniz terk edilmiş bir sepet gösterir. Müşteriniz kartının anlamadığı bir nedenle reddedildiğini düşünür. Siz hiçbir hata, uyarı ya da açıklama görmezsiniz. Düşüşü metin yazarlığına veya UX'e bağlarsınız. Gerçek neden, işyeri bankası yapınızın gerçek müşterilerinizin coğrafyası için hiç kurulmamış olmasıdır.
Bariz Çözüm Neden Yapısal Olarak Erişilemez
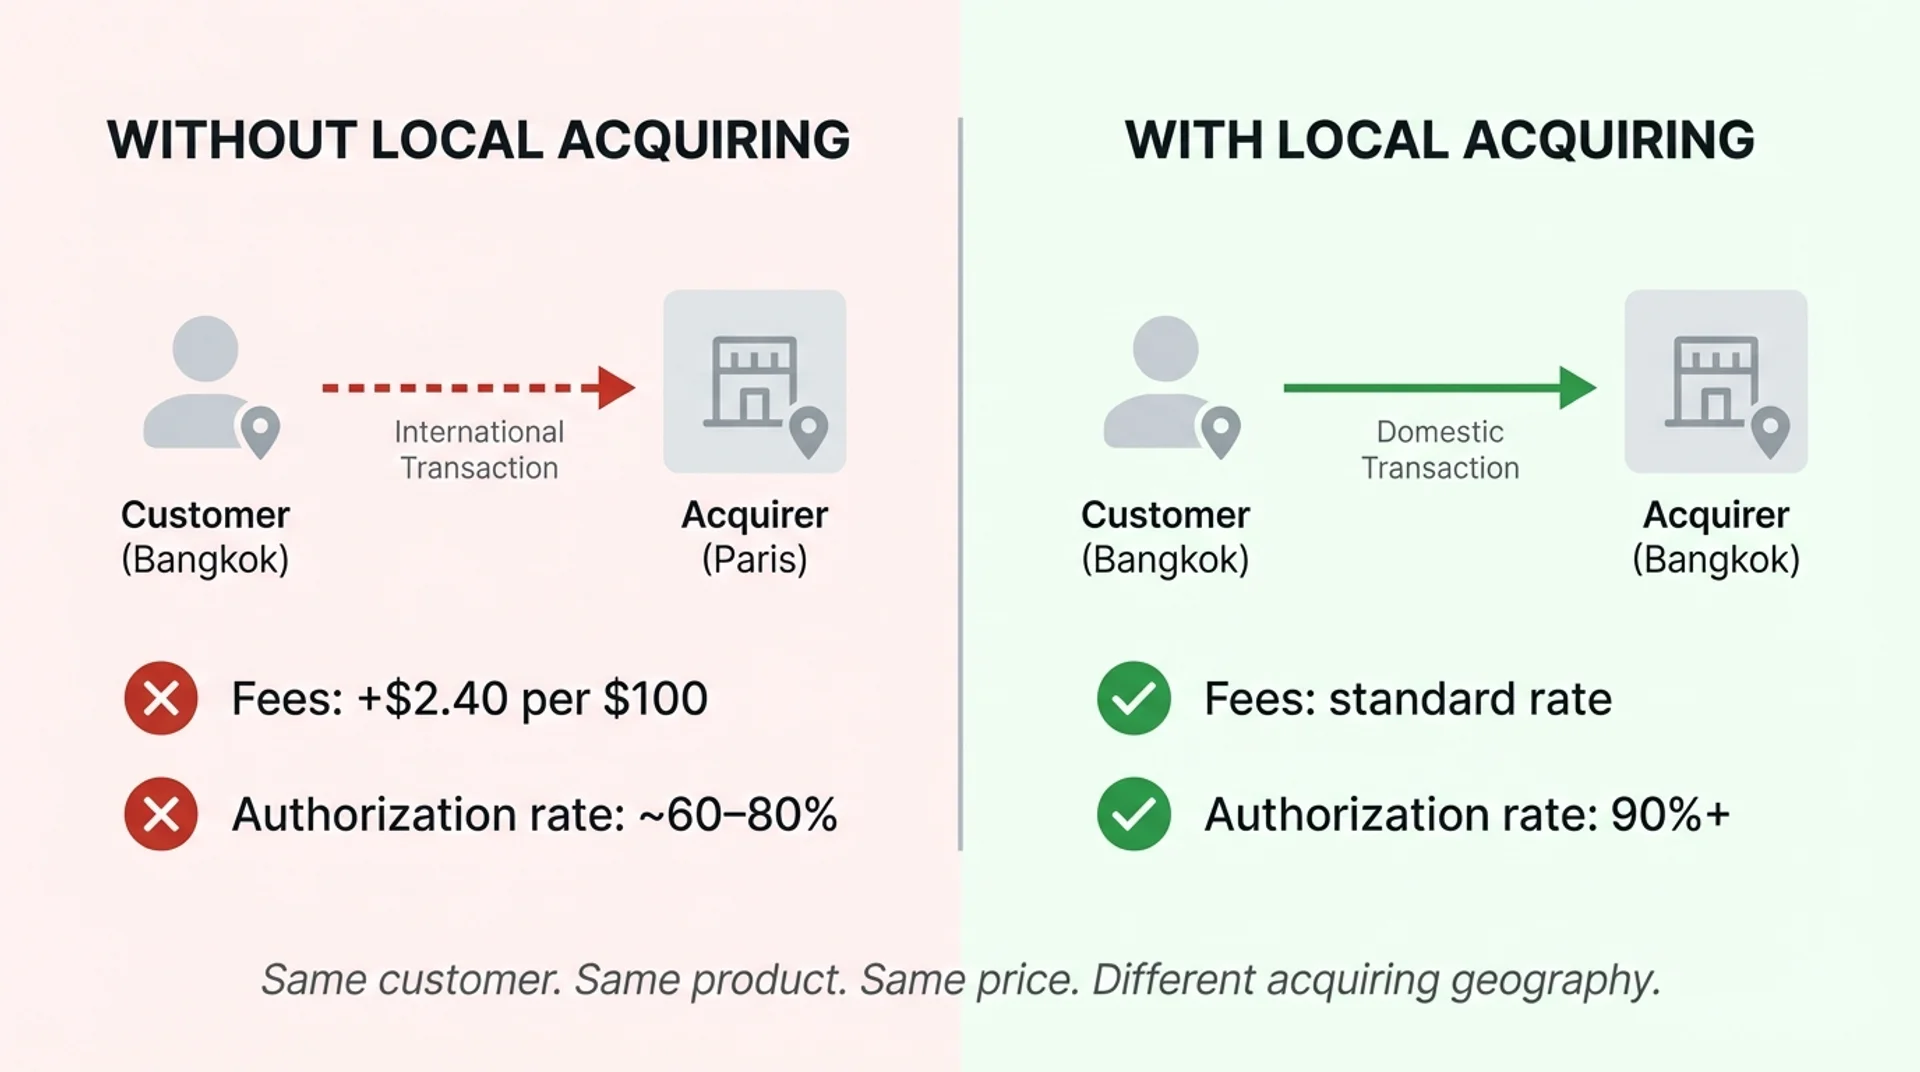
Sınır ötesi ücretlerin ve düşük onay oranlarının çözümüne yerel işyeri bankası hizmeti denir: müşterilerinizle aynı ülkede bir işyeri bankanız olması. İşyeri bankanız ve müşterinizin kartını düzenleyen banka aynı pazarda çalıştığında işlem yurt içi sayılır. Ücretler standart oranlara düşer. Onay oranları %90 ve üzerine çıkar. Müşterinizin kartındaki altı hane artık önemini yitirir.
Sorun, yerel işyeri bankası hizmetinin gerçekte neyi gerektirdiği. Tayland'da yerel ödeme kabul etmek için Tayland'da kayıtlı bir tüzel kişiliğe, yerel bir bankacılık ilişkisine, bir Tayland işyeri bankasıyla ayrı bir uyum sürecine ve bu fonları işletme para biriminize geri aktaracak bir mekanizmaya ihtiyacınız var. Bu genellikle SWIFT ile yapılır, havale başına 15 ile 45 $ arasında maliyeti vardır ve günler sürer. Sonra aynı süreci Endonezya, Brezilya, Hindistan, BAE ve müşterilerinizin bulunduğu diğer her pazar için tekrar edersiniz. Kestirme yol yok. Hepsinin kilidini açan tek bir anlaşma yok. Her ülke kendi hukuki ve operasyonel projesi.
Stripe, Adyen ve neredeyse her ana akım PSP'nin bu sorunu sizin yerinize çözememesinin nedeni bu. Yurt içi işlemler için tasarlanmış mimarilerle çalışıyorlar. Yeni bir pazara açılmak, yeni bir tüzel kişilik kurmak, tüm durum tespiti sürecini baştan yürütmek ve yerel işyeri bankası altyapısını sıfırdan yeniden kurmak demek. Bu süresiz olarak, pazar pazar devam ediyor. Dünyanın büyük bölümü, bu araçları kullanan bir işletme için yapısal olarak ulaşılamaz kalıyor. Bunun nedeni PSP'nin ihmalkâr olması değil, altyapılarının farklı bir dünya için kurulmuş olması. Müşterilerinizin yakınınızda yaşadığı bir dünya için.
Denklemi Değiştiren Mimari
Bugün en hızlı büyüyen işletmeler tasarım gereği yerel değil. İki kişilik bir ajans, kuruluşundan sonraki birkaç ay içinde 40 ülkede müşteriye sahip olabilir. Bir dijital ürün, yayına girdiği gün küresel bir kitleye ulaşabilir. Sınır ötesi ticaretin yalnızca hukuk ekipleri ve ülke yöneticileri olan şirketlerin çözebileceği bir kurumsal sorun olduğu yönündeki eski varsayım çöktü. Ancak işletmelerin çoğunun kullandığı altyapı buna yetişemedi.
Denklemi değiştiren şey, aynı işi daha ucuza yapan farklı bir PSP değil. Temelinden itibaren yerel işyeri bankası hizmetini istisna değil varsayılan kabul edecek şekilde kurulmuş bir altyapı. Bunu mümkün kılan yaklaşım, ödeme ekiplerinin stablecoin sandviçi dediği yöntemi kullanıyor: yerel para biriminde, kartla, UPI ile, Pix ile tahsil edin, yüzde birin bir kesri düzeyinde bir maliyetle zincir üzerinde stablecoin'e çevirin ve işletmeye ödeyin. Sonuçta işlem yerelde, yerel oranlarla ve yerel onay oranlarıyla işlenir. İşletmenin tek bir ek tüzel kişiliğe ihtiyacı olmaz. FX dönüşümü zincir üzerinde 3 ile 10 baz puan arasında gerçekleşir. Geleneksel bankacılık altyapılarında bu oran 100 ile 200 baz puandır.
Bu bir geçici çözüm değil. İşyeri bankası hizmetinin nasıl çalıştığının yapısal olarak yeniden tasarlanması. Müşterinizin bankasının hangi ülkede olduğunu, satışınızın ekonomisi açısından önemsiz kılıyor.
Mauritius merkezli ve Avrupa genelindeki müşterilerle çalışan girişimci Thierry Bindini, bu değişimin pratikte nasıl hissettirdiğini anlattı. Her işlemdeki banka ücretleri ve sınır ötesi faturalamanın karmaşıklığı arasında, sadece ödeme almak için para kaybediyordu. Ona göre altyapıyı değiştirdiğinden beri fark kademeli değildi; aynı ligde bile değildi.
Bu Sizin İçin Ne Anlama Geliyor?
Birden fazla ülkedeki müşterilere satış yapıyorsanız (ki bunu okuyorsanız neredeyse kesinlikle yapıyorsunuzdur), gelirinizin bir kısmı her ay, hiç onay vermediğiniz ve muhtemelen varlığından haberdar olmadığınız bir sınıflandırma sistemi tarafından sessizce vergilendiriliyor. Bir kısmı da sessiz retler yüzünden kaybediliyor. Bunlar analizlerinizde ret olarak değil, terk olarak görünüyor.
Bu maliyetlerin her ikisini de çözmek için yasal bir değişikliğe, yeni bir ürün özelliğine ya da Visa ile bir pazarlığa gerek yok. Farklı bir işyeri bankası altyapısı gerekiyor: ödeme sektörünün tasarlandığı dünya için değil, müşterilerinizin zaten yaşadığı dünya için kurulmuş bir altyapı.
Inflowpay tam olarak bu sorun için kuruldu. Inflowpay kullanan işletmeler, müşterilerinin pazarlarında yerel işlemleri yerel şirket kurmadan işliyor; geleneksel altyapıların aldığı ücretin çok küçük bir kısmı kadar FX oranlarıyla ve sınır ötesi sürtünme yerine yerel işlemeyi yansıtan onay oranlarıyla. Müşterilerinizin coğrafyasının maliyetini farkında olmadan üstleniyorsanız, aslında masada ne bıraktığınızı inflowpay.com adresinden öğrenebilirsiniz.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.