PSP, İşyeri Bankası, Merchant of Record: Seçtiğiniz model her gün ne yaptığınızı belirler

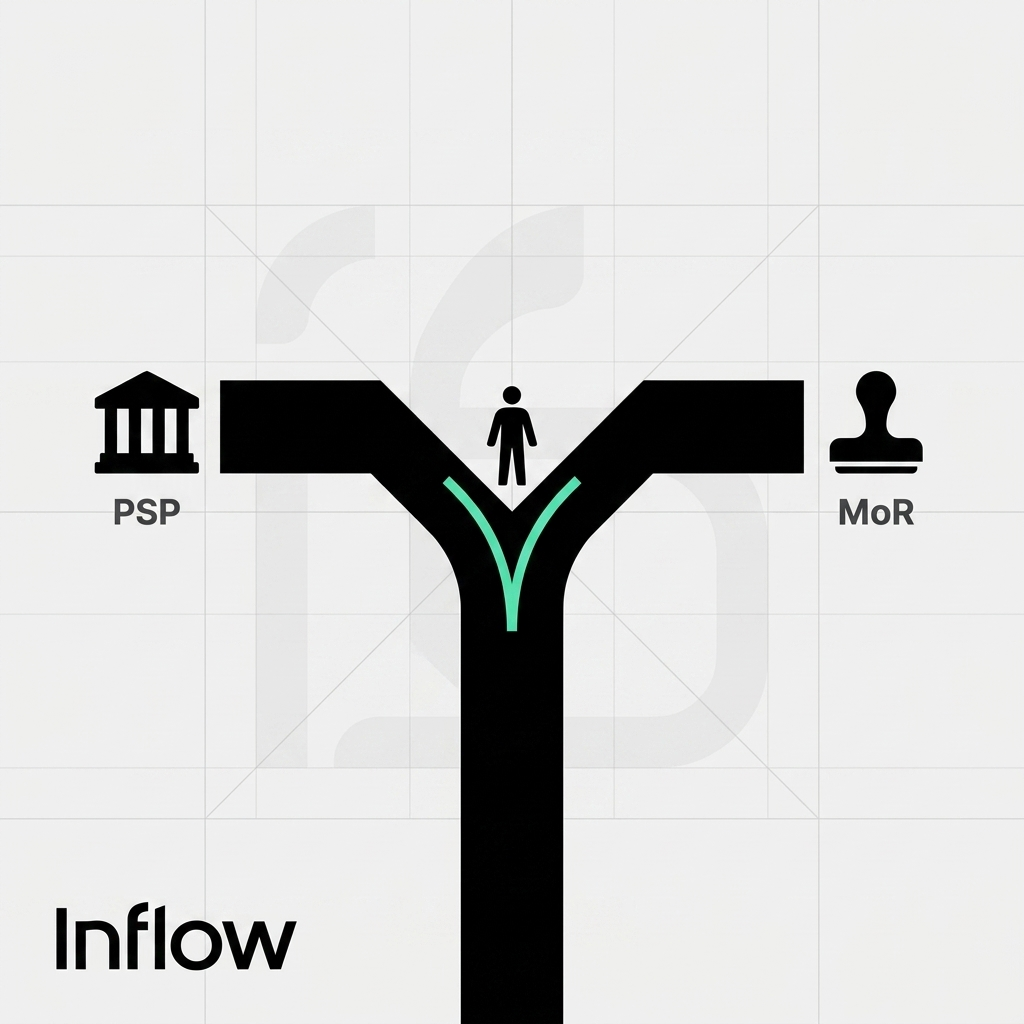
Çoğu kurucu, yapısal bir tercih yaptığının farkına bile varmadan ödeme almaya başlar.
Stripe'a, Adyen'e, Checkout.com'a, yerel PSP'nize ya da işletme bankanızın ödeme çözümüne kaydolduğunuzda aslında bir modele kaydolursunuz. Bu model görünmezdir, çünkü varsayılan olandır. Her Batılı kurucu bu modele düşer. "Online ödeme nasıl alınır" konulu her blog yazısı bunu varsayar. Bu yüzden kimse bundan söz etmez.
Başka bir model daha var. On yıllardır var, Apple, Microsoft, Steam ve küresel dijital ürün ekonomisinin büyük bölümü onu kullanıyor. Neyden sizin, neyden bir başkasının sorumlu olduğunu baştan aşağı değiştiriyor.
Bu yazı, farkı anlamakla ilgili. Taraf seçmekle değil. Sadece neye imza attığınızın farkında olmakla ilgili, çünkü bunu bildiğinizde operasyonel öncelikleriniz değişir.

PSP / İşyeri Bankası modeli
PSP ya da işyeri bankası modelinde satıcı sizsiniz. Hukuken, sözleşme gereği, kart ağlarının, vergi otoritelerinin ve müşterinin bankasının gözünde. PSP ya da işyeri bankası sizin hizmet sağlayıcınızdır. Kart kabul etmeniz için teknik altyapıyı verir, ancak satıcı ilişkisi size aittir.
Somut olarak bu şu anlama gelir:
- Satıcı sözleşmesini işyeri bankası ile siz imzalarsınız. Şartlarını, rezervlerini, izleme süreçlerini ve fesih maddelerini kabul edersiniz.
- Kart ağı sözleşmeleri sizdedir. Visa ya da Mastercard, aşırı ters ibraz nedeniyle bir satıcıya ceza kestiğinde, o ceza sizindir.
- Ters ibraz riskini siz taşırsınız. Her itiraz hesabınıza yansır. Her iade nakit akışınızdan çıkar. Her dolandırıcılık kaybını ya siz karşılarsınız ya da itiraz edersiniz.
- Yerel vergileri siz toplar ve ödersiniz. AB'de KDV, ABD'nin 50 eyaletinde satış vergisi, onlarca ülkede GST. Kayıt yaptırırsınız, beyan verirsiniz, ödersiniz. Satış yaptığınız her pazar, uyum listesine yeni bir kalem ekler.
- Onay oranını siz yönetirsiniz. Kartı çıkaran banka bir işlemi reddettiğinde kayıp sizindir. Yeniden deneme mantığı, BIN istihbaratı, 3DS stratejisi, ağ tokenları; hepsini kurmak ya da satın almak size düşer.
- Yasaklanma riskini siz taşırsınız. Ters ibraz oranınız yükselirse işyeri bankanız sizi keser. Bir gecede. Önceden bildirim yapılmaz. Geliriniz sıfıra inerken yeni bir işlemci bulmak için koşturursunuz.
- FX'i siz yönetirsiniz. EUR cinsinden satış yapıp banka hesabınız USD ise dönüşüm size aittir; bankanızın ya da PSP'nizin aldığı spread de öyle.
Ödünleşim kontroldür. Her şeyin sahibi sizsiniz. Pazarlık yapabilir, optimize edebilir, birden fazla yola yönlendirebilir, sağlayıcı değiştirebilir, özel akışlar kurabilirsiniz. PSP size altyapıyı verir. Gerisini şekillendirmek size kalır.
Bedeli operasyonel yüktür. Uluslararası ölçeklendikçe yukarıdaki liste yan bir konu olmaktan çıkar ve bir departmana dönüşür. Önemli miktarda sınır ötesi hacimle $10M ARR seviyesine geldiğinizde şunları işe almış ya da dışarıdan almış olursunuz: ödeme mühendisliği, dolandırıcılık operasyonları, vergi uyumu, finansal mutabakat, bazen de bir ters ibraz ekibi. Yıllık maliyet en az altı haneli, çoğu zaman yedi haneli.

Merchant of Record modeli
Merchant of Record modelinde üçüncü bir kuruluş, kart ağları nezdinde yasal Merchant of Record haline gelir. Siz bu kuruluşun tedarikçisi olursunuz. MoR ürününüzü müşterilerinize satar, parayı tahsil eder ve geliri size aktarır.
Yukarıdaki listeye somut etkisi şu:
- MoR, işyeri bankası ile satıcı sözleşmesini imzalar. Şartlar, teminatlar, izleme, fesih maddeleri; hepsi onların sorumluluğunda.
- MoR, kart ağı sözleşmelerini elinde tutar. Visa ve Mastercard, satıcı olarak MoR'u görür. Ağ cezaları onlara aittir.
- MoR, ters ibraz riskini üstlenir. Her itiraz onların hesabına düşer. Bazı MoR'lar zararları sözleşmeyle satıcılara yansıtır, bazıları kendi üstlenir. İşyeri bankası tarafındaki risk onlarındır.
- MoR, yerel vergileri tahsil eder ve öder. KDV, satış vergisi, GST; faaliyet gösterdikleri her pazarda. Hiçbir yerde kayıt yaptırmazsınız, hiçbir yerde beyanname vermezsiniz, hiçbir yerde ödeme yapmazsınız. Vergiler düşülmüş tek bir ödeme alırsınız.
- MoR, onay oranını yönetir. Onların altyapısı, onların dolandırıcılık kuralları, onların yeniden deneme mantığı, onların ağ token'ları. Sundukları kalite neyse onu devralırsınız.
- MoR, yasaklanma riskini taşır. Platformları genelinde ters ibraz oranı yükselirse işyeri bankası onlarla çalışmayı keser. Yedekleri olduğunu umarsınız (çoğunda yok, bunu başka bir yazıda anlatacağız).
- MoR, FX'i yönetir. 30 para biriminde tahsilat yapar, size tek para biriminde ödeme yapar. Onların spread'i, onların takvimi.
Ödünleşim bunun tersidir: operasyonel sadelik için kontrolden vazgeçersiniz. Satıcı ilişkisi size ait değildir. İşyeri bankası ile doğrudan pazarlık yapamazsınız, çünkü doğrudan bir ilişki yoktur. MoR'un altyapısını, güçlü ve sınırlı yanlarıyla birlikte devralırsınız. Onların vergi kararlarına, ödeme takvimine, dolandırıcılık politikasına, coğrafi kapsamına ve iş modeli onaylarına bağlı kalırsınız.
Avantaj şu: Yukarıdaki listedeki her şey artık sizin sorununuz değil. Ürünü çıkarırsınız, tek bir API'yi entegre edersiniz, net ödemelerinizi alırsınız. Ödeme ekibi yok, vergi kaydı yok, ters ibraz kriz masası yok, işyeri bankası pazarlıkları yok.

Müşterinin koltuğundan bakınca nasıl görünüyor?
Kurucular modeli anlamadan önce neredeyse her zaman bu noktada yanılır.
Alıcının bakış açısından hiçbir fark yok. Ödeme sayfanıza gelir. Kartını girer. Ödemesi çekilir. Ürünü alır.
Kart ekstresinde ekstre açıklaması olarak sizin adınız yerine MoR'un adı görünebilir, ancak çoğu MoR bunu özelleştirmenize izin verir. Makbuz, yapılandırmaya bağlı olarak MoR'un veya sizin alan adınızdan gelir. Müşteri desteği akışları iki şekilde de kurulabilir.
Müşteri deneyimi aynıdır. Model yalnızca sizin tarafınızdaki işleri değiştirir, onların tarafını değil. Bu, ön yüzle ilgili değil, arka plan mimarisiyle ilgili bir karardır. Fark tamamen teknik ve hukuki. Operasyon ekibiniz her şeyi hisseder. Müşteriniz hiçbir şey hissetmez.

Çoğu kurucu, Merchant of Record ifadesi müdahaleci göründüğü için varsayılan olarak "MoR markama zarar verir" der. Vermez. Apple'ın App Store'u bir MoR'dur. Bir uygulama satın aldığınızda onu geliştiriciden almazsınız, Apple'dan alırsınız. Satıcı Apple'dır. Geliştirici, Apple'ın tedarikçisidir. Bu yapının kullanıcı deneyimine etkisi sıfırdır ve tarihin en büyük dijital ürün ekonomisine güç vermiştir.
Sınır ötesi ölçeklenirken bu neden önemli?
İki model, yurt içinde 1 milyon $ ARR seviyesinde birbirine benzer görünür. Uluslararası pazara açıldığınız anda keskin biçimde ayrışırlar.
PSP modelinde her yeni ülke bir uyumluluk yükü, bir vergi yükümlülüğü, ayıklanması gereken bir onay oranı sorunu, bir FX kalemi ve rekabetçi oranlar istiyorsanız çoğu zaman kurulması gereken yerel bir şirket ekler. 20 ülkede satış yaptığınızda, bunu destekleyecek operasyonel altyapı büyük, pahalı ve tam zamanlı olur.
MoR modelinde her yeni coğrafya, bir yapılandırma dosyasındaki bir onay kutusundan ibarettir. MoR kayıtları zaten yaptırmıştır, yerel ödeme altyapılarına sahiptir, vergi motorlarına sahiptir ve ilgili sektör için işyeri bankasının desteğini almıştır. "3 ülkede ödeme alıyoruz" noktasından "80 ülkede ödeme alıyoruz" noktasına bir öğleden sonrada geçersiniz.

MoR'ların var olmasının yapısal nedeni budur. Bu kategori, kendi küresel ödeme operasyonunu kuramayacak kadar küçük ama yine de global satış yapmak isteyen işletmeler için ortaya çıktı. Giderek artan biçimde, bugün dijital işletmelerin çoğu tam olarak bu durumda.
Ne anlama gelmez
MoR modeli sıklıkla birkaç şeyle karıştırılır:
- Fiyatlarınızın daha yüksek olduğu anlamına gelmez. Fiyatlarınızı siz belirlersiniz. MoR'un ücreti müşterinin cebinden değil, sizin marjınızdan çıkar (çoğu yapılandırmada).
- Markanızı kaybettiğiniz anlamına gelmez. Ödeme sayfası, makbuzlar, ekstre açıklamaları, destek akışları; ciddi her MoR'da hepsi özelleştirilebilir.
- Veriyi kaybettiğiniz anlamına gelmez. Ya da daha doğrusu, gelmemeli. Bazı MoR'lar müşteri verisini kilitler, bazıları kilitlemez. Bu, model değil sözleşme meselesidir.
- Geçiş yapamayacağınız anlamına gelmez. Yine, gelmemeli; MoR'un token'ları nasıl yönettiğine bağlıdır. Bu da hem sözleşme hem mimari meselesidir.
Modelin kendisi nötrdür. Uygulamalar değildir. "MoR'lara" yöneltilen eleştirilerin çoğu aslında veri taşınabilirliği, ücret, şeffaflık ya da sektör kapsamı konusunda kötü tercihler yapmış belirli MoR uygulamalarına yöneliktir. Model ile uygulama iki ayrı tartışmadır.
Peki hangisi size uygun?
Açıkçası üç şeye bağlı.
Bir, coğrafi ayak iziniz. Gelirinizin %90'ı yurt içindense ve öyle kalacaksa PSP modeli yeterlidir. Vergi ve uyumu dışarıya vermekten elde edeceğiniz kazanç, ödünleri haklı çıkarmaz. 2 veya daha fazla ülkede satış yapmaya başlarsanız MoR hesabı çok farklı görünmeye başlar. 5 ve üzerinde artık bir karar bile değildir.
İki, ekibiniz. Ödeme mühendisleriniz, vergi danışmanınız, uyum operasyonunuz, dolandırıcılık analistleriniz varsa ya da bunları işe almaya hazırsanız, PSP modeli size en çok kazanç sağlar. Altyapınızdan son baz puanına kadar verim alırsınız. Bu ekibe sahip değilseniz ve kurmak da istemiyorsanız, MoR modeli hızla yayına çıkmanızı sağlar.
Üçüncüsü, sektörünüz. SaaS ve dijital ürünler her iki model için de uygundur. Pazaryerleri, düzenlemeye tabi sektörler, yerel teslimatlı fiziksel ürünler ve gömülü finans çoğu zaman PSP modelinin sunduğu kontrole ihtiyaç duyar. Kapının açık olduğunu varsaymadan önce piyasadaki MoR'ların gerçekte neyi kabul ettiğini kontrol edin.

Tuzak, tasarım yerine varsayılana göre seçim yapmaktır. Çoğu kurucu varsayılan olarak PSP'yi seçer, çünkü Stripe ilk gün onlara bunu sattı. Operasyonel maliyeti de üç yıl sonra, uluslararası gelir toplam gelirin %40'ına ulaştığında fark eder. Bazı kurucular varsayılan olarak MoR'u seçer, çünkü sunumu daha kolay görünür. Kilitlenmeyi de iki yıl sonra, geçiş yapmak isteyip yapamadıklarında fark eder.
İki model de doğru seçim olabilir. Operasyonel enerjinizi gerçekten neye harcamak istiyorsanız, ona uyan modeli seçin.
Bir not: Bu yazı kendi yayın kanalımızda yayımlanıyor. Bu tartışmada MoR tarafını biz de seçtik ve Inflowpay'i bunun üzerine kurduk. Nedeni MoR modelinin her koşulda daha iyi olması değil. Nedeni, bugün piyasadaki uygulamaların modelin kâğıt üzerinde vadettiğini gerçekte sunmaması.

Mevcut MoR'ların çoğu altta tek bir PSP üzerinde çalışır. Yani tek bir işyeri bankasının onay oranını, tek bir işyeri bankasının ücretlerini ve tek bir işyeri bankasının onları bir gecede devre dışı bırakma yetkisini devralırlar. Çoğu müşteri verisini ve token'ları kilitler. Yani ayrılmak MRR'nizin büyük bölümüne mal olur. Çoğu fiyatı belirsiz tutar. Yani %5'lik vitrin oranı, sözleşmeyi imzaladıktan sonra her şey dahil %9-12'ye çıkar. Çoğu pazaryerlerini, fiziksel ürünleri ve gelişmekte olan pazarları dışarıda bırakır. Yani "küresel erişim" iddiasının uzun bir yıldızlı dipnot listesi vardır.
Biz bu boşlukların üzerine kurduk. Tek PSP bağımlılığı yerine çoklu işyeri bankası yönlendirmesi. Taşınabilir müşteri verisi. Tek, şeffaf bir oran. Pazaryerleri, fiziksel ürünler ve çoğu coğrafya için işletme kabulü (onboarding). Sürekli denetlenebilir bir ödeme aktarım katmanı: Paranızın her an nerede olduğunu bir panele güvenmek yerine kendiniz doğrularsınız.
MoR modeli, yukarıdaki dengeleri okuduktan sonra işinize uyuyorsa, mantıklı bulduğumuz sürüm bu. PSP modeli size daha uygunsa, bu da tamamen makul bir cevap. Stripe'ı kullanmanızı söylememize de gerek yok.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.