Ödeme almak her yıl yüz binlerce dolarınızı yutan bir kara delik


İşinizdeki en önemli altyapı. Kurucuların da en uzun süre görmezden geldiği altyapı.
İnsanlar dünyanın en değerli şirketlerini sıraladığında hep aynı isimler çıkar: Apple, Google, Amazon, Coca-Cola, Microsoft. Hepsinin ortak bir noktası var. Tüketiciye satış yaparlar.
Tüketiciyi kazanmak, bu işin kutsal kasesidir. Girişimcilik dünyasında yapılması en zor şey de budur. "Zor" derken, satış döngüsünün en önemli adımlarından birinin gözümüzün önünde saklandığından neredeyse kimse şüphelenmez: parayı gerçekten tahsil etmek. Sürecin kolay kısmı gibi görünür. Değildir.
Bugün her ciddi şirketin küresel olmak istediğini ve bunu hızlı istediğini hatırladığınızda durum daha da kötüleşir. Patrick Collison bunu bir keresinde çok iyi ifade etti: "Büyümeye giden daha spekülatif yolların aksine, ödeme kurulumunuzu optimize etmek neredeyse kesin olarak ek gelir getirir ve üstlenebileceğiniz en yüksek getirili büyüme faaliyetleri arasında yer alır." Haklı. Ödemeler, 100 milyon doların altında ARR'ye sahip çoğu şirkette en az optimize edilen büyüme kaldıracıdır.
Bu yazı o kaldıraç hakkında. Gerçek bir kurucu yolculuğuyla başlıyoruz, ardından kaybın nerede yaşandığını inceliyoruz ve gerçekten neler yapabileceğinizle bitiriyoruz.
Her kurucunun yaşadığı yolculuk
Başladığınızda Google'a "ödeme geçidi" ya da "internetten ödeme nasıl alınır" gibi bir şey yazarsınız. Sonuç yaşadığınız yere göre değişir. Batılı ve gençseniz Stripe'a gelirsiniz. Daha büyükseniz, ticari bankanızın size yönlendirdiği ödeme hizmeti sağlayıcısına gelirsiniz. Güneydoğu Asya'da Xendit'e, Afrika'da Paystack'e, Hindistan'da Razorpay'e, Brezilya'da Pagar.me'ye gidersiniz, vb. Pek umursamazsınız. İstediğiniz tek şey müşterilerden ödeme almak. Gerisi sizin sorununuz değil. Dürüst olmak gerekirse, o aşamada haklısınız.
İyi bir ürün geliştirirsiniz. 1 milyon $ ARR'yi aşarsınız. Gelirinizin %70'i kendi pazarınızdan, %30'u dünyanın geri kalanından gelir. O %30'a daha önce hiç dikkat etmemiştiniz, ama şimdi düşünmeye başlarsınız. Ürün yolculuk edebiliyor gibi. Belki uluslararası alanda hızlanma zamanıdır. Küresel olmayı hayal etmeye başlarsınız.
Altyapınızda hiçbir şeyi değiştirmezsiniz. ABD'ye, Birleşik Krallık'a, AB'ye, Kanada'ya açılırsınız. İşe yarar. Ölçeklenirsiniz. 2 milyon $'a, sonra 5 milyon $'a, sonra 10 milyon $ ARR'ye ulaşırsınız.
Sonra rakamlara gerçekten bakarsınız.
Her ay sınır ötesi gelirinizin %6 ile %8'i kayboluyor. Sizin ölçeğinizde bu, her ay 4.000 ile 18.000 dolar demek ve nedenini tam olarak anlamadığınız sebeplerle buharlaşıyor. İşlem günlüklerini daha derinlemesine incelediğinizde başka bir şeye rastlıyorsunuz: çok sayıda ret. Çok sayıda. Panikliyorsunuz, Google'da arıyorsunuz ve varlığından haberdar olmadığınız bir kavramla karşılaşıyorsunuz: onay oranı.
Hesabı yapıyorsunuz. Son 12 ayda, açık bir mantık olmadan, 100.000 ile 500.000 dolar arasında işlem hacmi sessizce reddedilmiş. Bunu zaten kaybettiğiniz sınır ötesi ücretlere ekleyin; rakam artık bir yuvarlama hatası olmaktan çıkıyor. Bu bir yara.
Sonra buzdağının geri kalanı ortaya çıkıyor:
- Her pazarda yerel vergileri tahsil etmeniz ve her ülkeye ödemeniz gerekiyor.
- Ters ibraz sayısı artmaya başlıyor, özellikle yeni bir coğrafyada satışa başladığınızda.
- Bazı ters ibrazlar dolandırıcılık. Bazıları ürünü alıp yine de itiraz eden müşteriler.
- Ülkenize göre ayarlanmış dolandırıcılık kurallarınız "yabancı" görünen her şeyi anında reddediyor ve onay oranınızı daha da düşürüyor.
Çoğu kurucu tam bu noktada işin derinine iniyor. Genellikle üç soru gündeme geliyor. Hadi cevaplayalım.
1. Sınır ötesi ücretler aslında nereden geliyor?
Bunu cevaplamak için kart okutulduğunda ne olduğuna bakmamız gerekiyor. Akış, küçük farklarla gezegenin her yerinde aynı.
Bir müşteri, Square terminalinde Visa kartıyla 25 dolar ödüyor. Altı oyuncu devreye giriyor:

- Kart sahibi, ödemeyi yapan kişi.
- Kartı çıkaran banka, kart sahibine kartını veren banka (ör. TD).
- Üye işyeri, ödemeyi alan işletme.
- İşyeri bankası, üye işyeri adına ödemeleri işleyen banka. Çoğu zaman Ödeme hizmeti sağlayıcısı (Square, Stripe vb.) aynı zamanda işyeri bankasıdır ya da bir işyeri bankasıyla çalışır.
- Kart ağı, Visa, Mastercard vb. Kartı çıkaran banka ile işyeri bankası arasında mesajı iletirler.
- Ödeme işlemcisi / POS, teknoloji katmanı.
Kart okutulduğunda terminal, çipten PAN'i, son kullanma tarihini, CVV'yi ve tek kullanımlık bir kriptogramı alır. Bu veri bir ISO 8583 mesajına sarılır (bu arada, 50 yıllık bir standart) ve VisaNet üzerinden kartı çıkaran bankaya gönderilir. Kartı çıkaran banka bakiyeyi, dolandırıcılık riskini ve geçerliliği kontrol eder, ardından bir onay ya da ret kodu geri gönderir (00 = onaylandı, 05 = işlem reddedildi, 51 = yetersiz bakiye vb.). Visa yanıtı işyeri bankasına iletir. Tüm gidiş-dönüş yaklaşık 2 saniye sürer.
Onaylanırsa kartı çıkaran banka tutarı bloke eder. Gün sonunda işyeri bankası, onaylanan tüm işlemleri toplu hale getirir ve takas için Visa'ya iletir. Visa, her işlemi tek tek takas etmek yerine çok taraflı net mutabakat yürütür. Her banka çifti arasındaki akışları netleştirir ve her çift için tek bir net ödeme çıkarır. Mutabakat 24 saat içinde, en fazla 72 saatte, bir takas bankası üzerinden gerçekleşir (Visa için tarihsel olarak New York'taki Chase Manhattan). Bankalar hesapları Fedwire veya FedACH üzerinden kapatır.
Kâğıt üzerinde temiz görünüyor. Ücretler ise o kadar değil.
25 $'lık bir işlemde, ABD'deki bir üye işyeri genellikle şunları öder:
- Kartı çıkaran bankaya interchange ücreti: %1,5 ile %3,0 arası. Maliyetin büyük kısmı budur. Kart ödül programlarını finanse eder. Oranları Visa belirler, parayı ise kartı çıkaran banka alır. Oranlar kart türüne (banka kartı, kurumsal, ödüllü), Üye İşyeri Kategori Kodu'na (market, kumardan daha ucuz), işlem türüne (çip, online'dan daha ucuz) ve işlem tutarına bağlıdır.
- Visa'ya ağ ücreti: %0,13 ile %0,15 arası.
- Square/Stripe vb. işyeri bankasına ücret: %0,5 ile %1,5 arası, artı işlem başına sabit bir ücret.
Şimdi asıl mesele. Sınır ötesi ücretler. İşleminiz "uluslararası" olduğu anda, yani kartı çıkaran bankanın ülkesi işyeri bankasının ülkesinden farklıysa, Visa ve Mastercard fazladan bir katman ekler:
- Sınır ötesi değerlendirme ücreti: yaklaşık %0,6 ile %1,0 arası
- Uluslararası hizmet değerlendirmesi: yaklaşık %0,4 ile %0,8 arası
- İşyeri bankanızdan FX marjı: %1 ile %2,5 arası
- Sınır ötesi işlemlerde işyeri bankasının ek komisyonu: %0,5 ile %1,5 arası
Hepsini toplayın: sınır ötesi bir kartta toplam işlem maliyeti %4 ile %6,5 arasında olur. Yurt içi işlemde bu oran %2 ile %3 arasıdır. Aradaki fark, kimsenin konuşmadığı ama herkesin ödediği sınır ötesi vergidir.
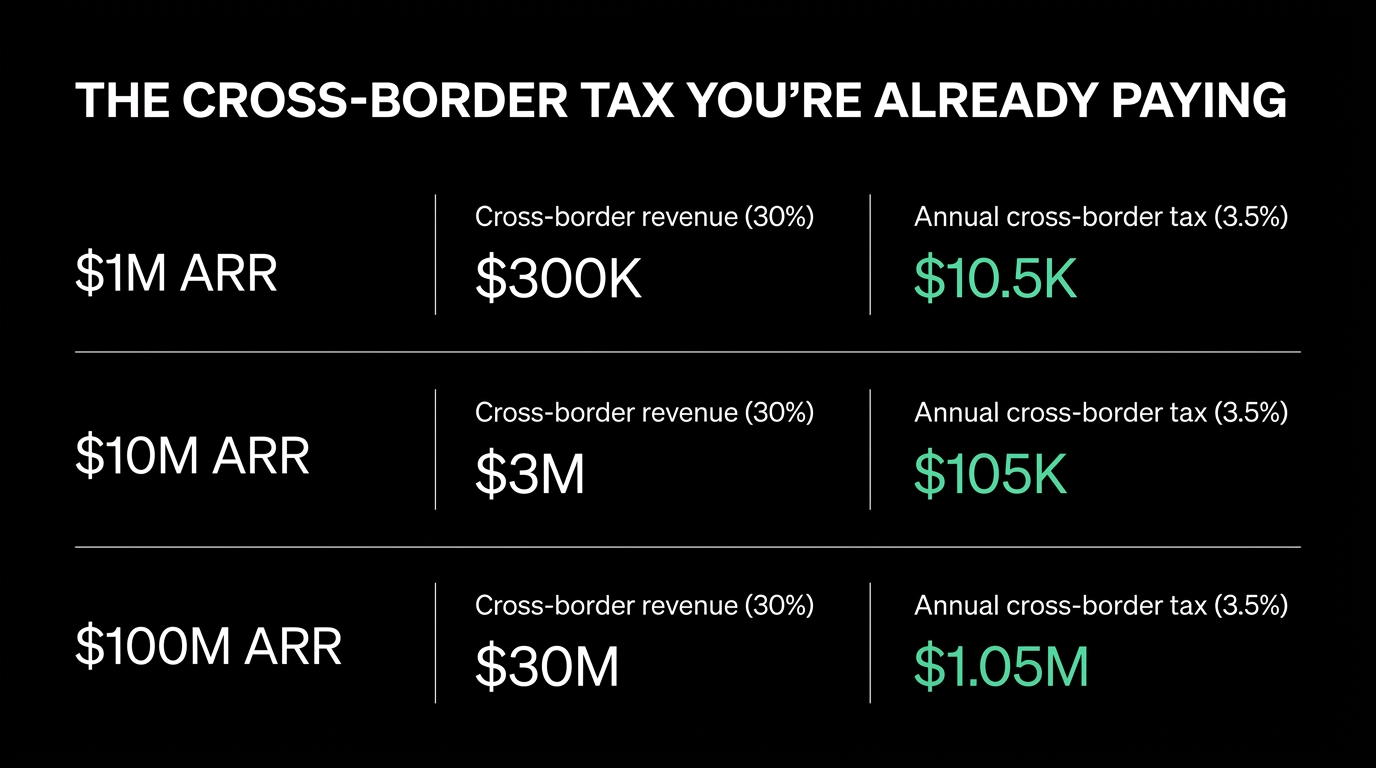
Şimdi rakamlara dökelim. Karma sınır ötesi ek maliyetinizin yurt içi baz oranınızın %3,5 üzerinde olduğunu (yukarıdaki aralığın temkinli bir orta noktası) ve gelirin %30'unun sınır ötesi kanallardan geçtiğini varsayalım.
Şimdi bunu bileşik hale getirin. Bu parayı biriktirip yıllık %5 gibi makul bir getiriyle yeniden yatırırsanız, 5 yıl boyunca kümülatif kazanç şöyle görünür:
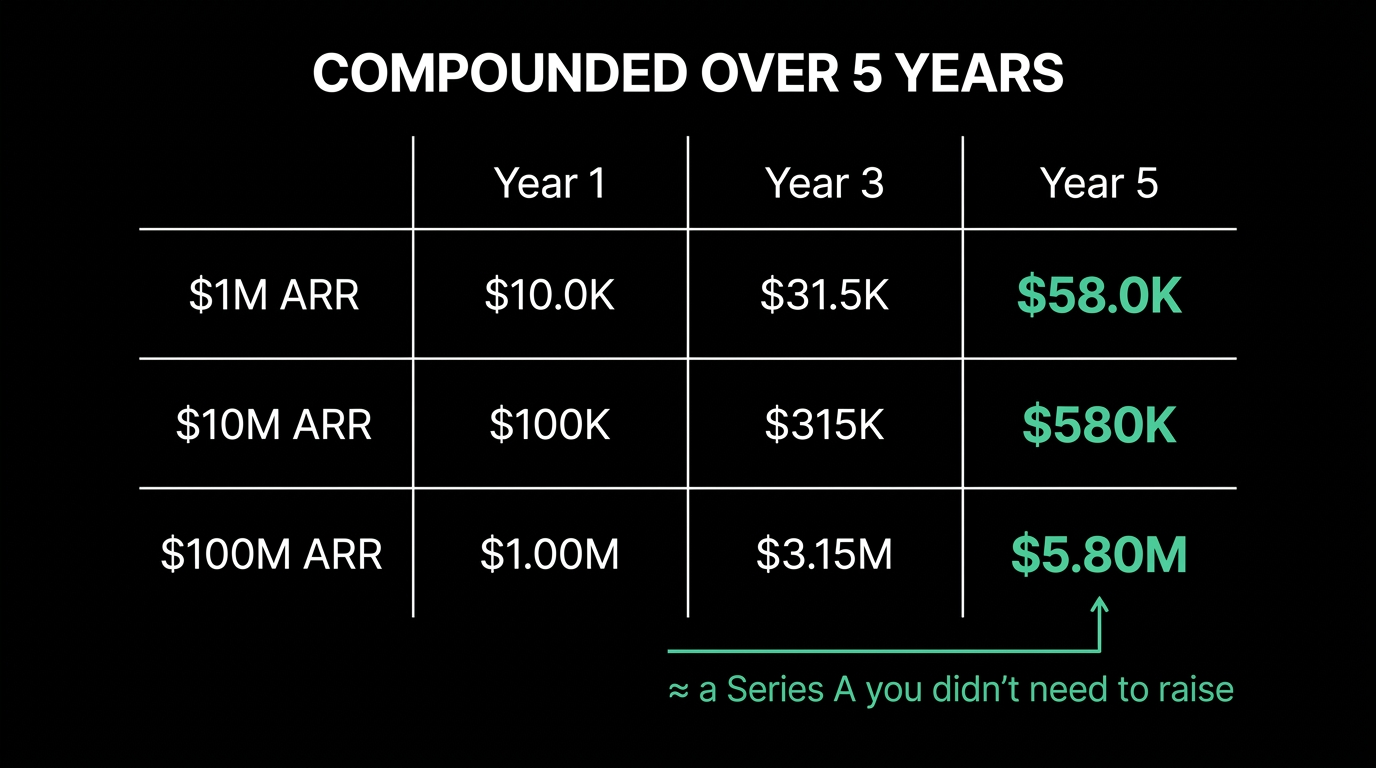
100 milyon $ ARR'de ödeme altyapınızı göz ardı etmek, 5 yılda size yaklaşık 6 milyon $ bileşik değere mal olur. Bu, toplamanıza gerek olmayan bir Series A turudur.
2. Onay oranı nedir ve neden sessizce sizi bitirir?
Onay oranı, yetkilendirme denemelerinizin onaylanan yüzdesidir. 1.000 tahsilat gönderirseniz ve 850'si onaylanırsa, oranınız %85 olur.
Kurucular onay oranını ikili bir durum olarak görür: "Kart ya çalışır ya çalışmaz." Öyle değil. Onay oranı, kartı çıkaran bankanın gerçek zamanlı çalıştırdığı olasılıksal bir karar ağacının çıktısıdır. Bu 2 saniyede olanlar şöyle.
ISO 8583 mesajı VisaNet'e ulaştığında Visa işlemi risk motorundan geçirir ve kartı çıkaran bankaya 0 ile 99 arasında bir skor döndürür. Yüksek skor, reddetme yönünde daha güçlü bir öneri demektir. Kartı çıkaran banka bu skoru alır, üzerine kendi dolandırıcılık modelini ekler (hesap geçmişi, işlem sıklığı, konum, BIN davranışı, üye işyeri itibarı vb.) ve nihai kararı verir.
Skor şu gibi sinyallere dayanır:
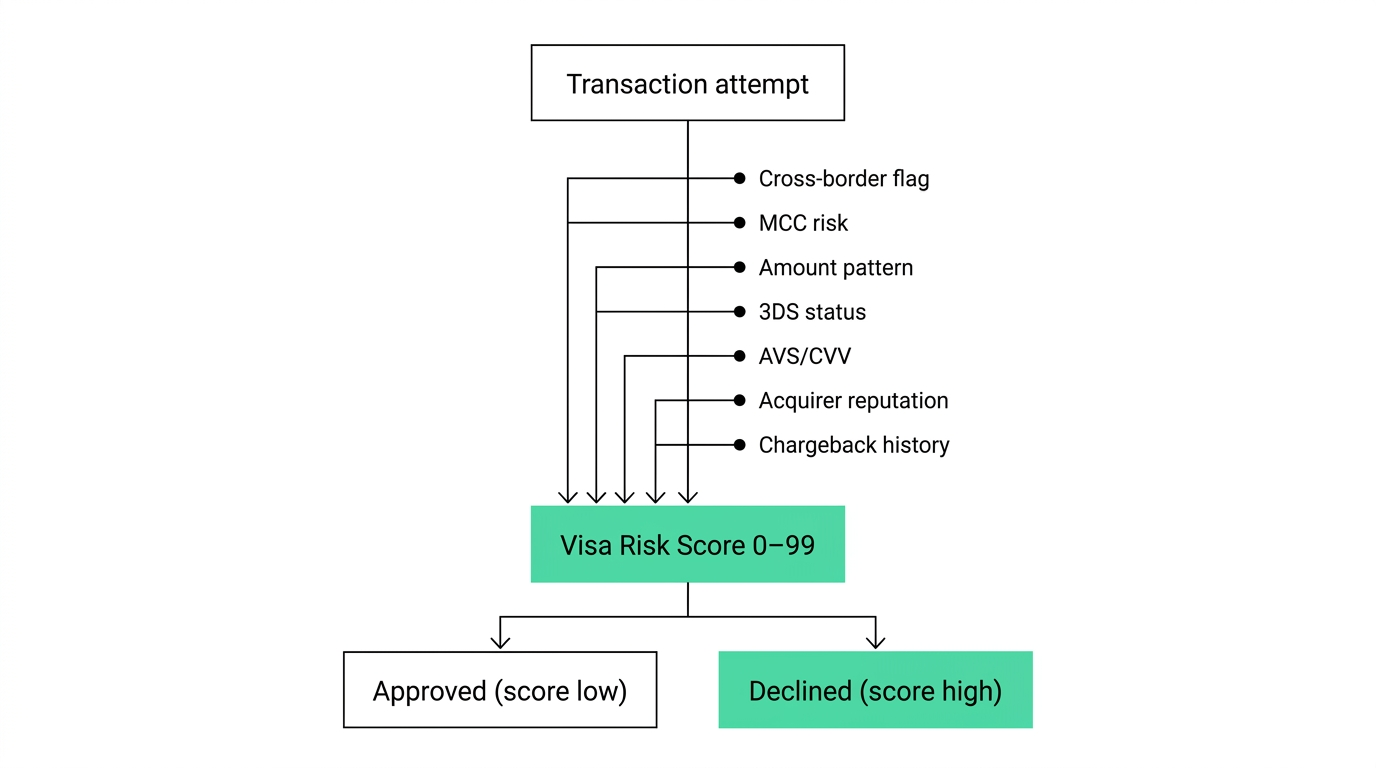
- Kart sahibinin ülkesi ile üye işyerinin ülkesi arasındaki uyumsuzluk (sınır ötesi = daha riskli)
- Üye İşyeri Kategori Kodu (bazı MCC'ler otomatik şüphe tetikler)
- İşlem tutarı ve olağan düzen karşılaştırması
- Günün saati, para birimi, AVS/CVV kontrol sonuçları
- 3DS kimlik doğrulama durumu
- İşyeri bankası itibarı
- Üye işyerinin, işyeri bankasının ve BIN'in geçmiş ters ibraz oranı
"İyi" bir onay oranı tamamen sektörünüze ve coğrafya dağılımınıza bağlıdır. Genel bir kural olarak %85 üzeri sağlıklı, %90 üzeri mükemmel, %93 üzeri olağanüstüdür.
Şimdi can alıcı kısım: çok yüksek bir onay oranı hedef değil, alarm işaretidir. Sınır ötesi bir sektörde %99'da duruyorsanız, ya hileli hacmi ödeme sistemine sokuyorsunuzdur ya da dolandırıcılık filtreleriniz kapalıdır. Her iki durumda da işlemcinizle ilişkinizi bitirecek bir ters ibraz dalgasıyla karşılaşmak üzeresiniz. Doğru hedef şudur: "ters ibrazları %0,5'in çok altında tutarken olabildiğince yüksek." Bu bir orandır, azami değer değil.
Finansal olarak neden önemli? Doğru yönlendirme, yeniden denemeler, ağ tokenları, 3DS optimizasyonu, BIN düzeyinde zekâ ve gerçekten sınır ötesi için kurulmuş bir ödeme altyapısıyla onay oranında 5 puan geri kazanabildiğinizi varsayalım. Bu gerçekçi bir fark, hayalî bir hedef değil.

Bu, tamamen ek gelirdir. O müşterileri kazanmak için çalıştınız. Kart geçerliydi. Para oradaydı. Hesabınıza ulaşmamasının tek nedeni, sizin işiniz için hiç ayarlanmamış olan kartı çıkaran bankanın risk modelinin hayır demesi.
Aynı şekilde, 5 yıl boyunca %5 bileşik büyümeyle:
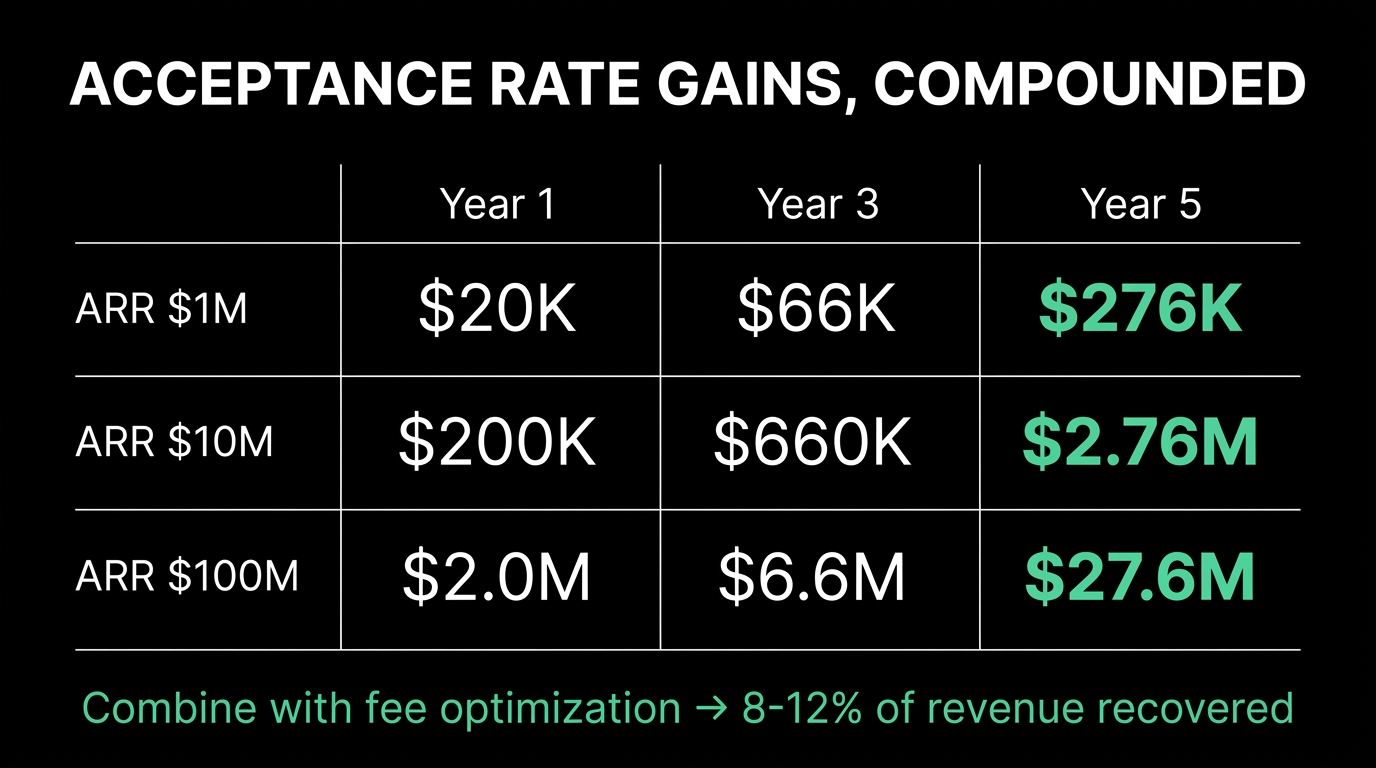
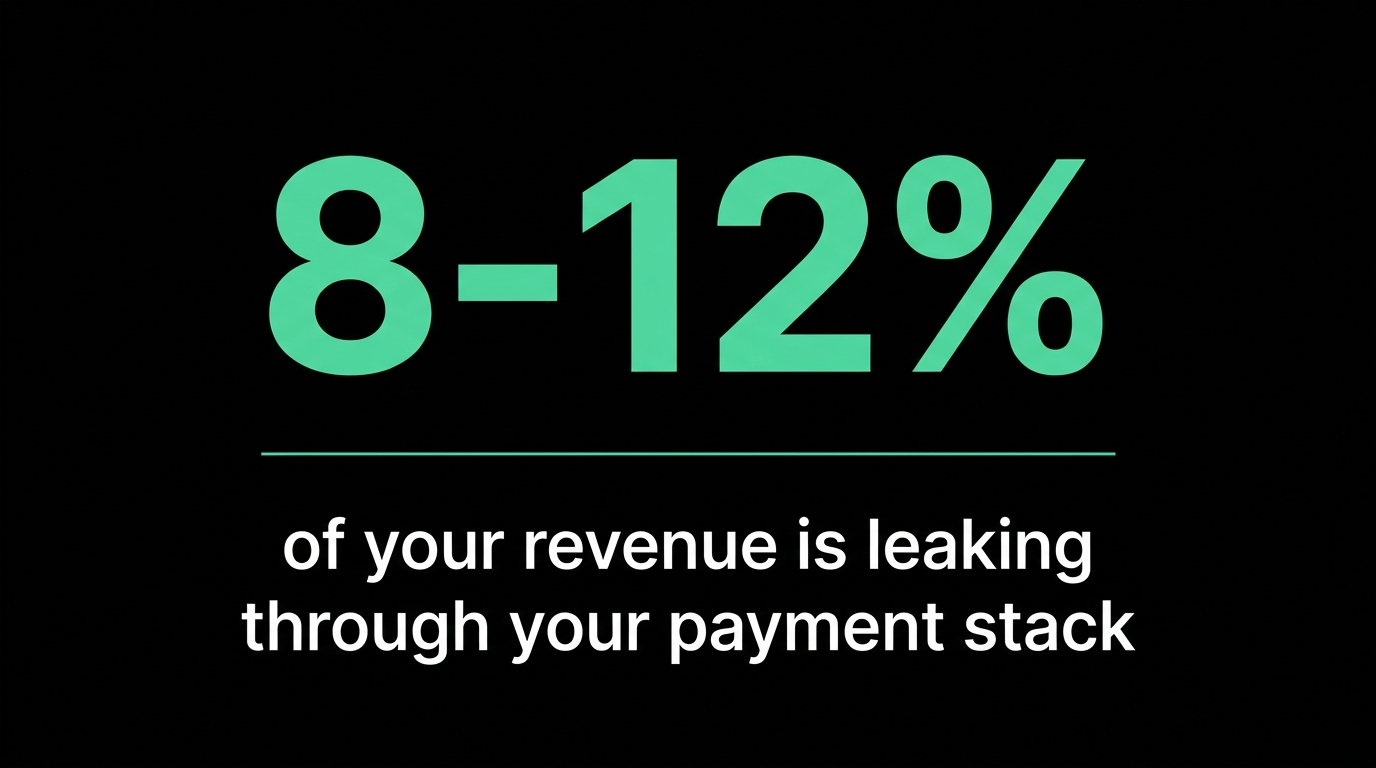
Sınır ötesi ücret optimizasyonunu ve onay oranı optimizasyonunu birleştirdiğinizde, sınır ötesi ağırlıklı tipik bir SaaS veya e-ticaret işinde şu anda masada bıraktığınız gelirin %8-12'sine bakıyorsunuz. 10 milyon $ ARR'de bu, işe almanız gerekmeyen üç mühendisin maliyetidir.
İşin ironik tarafı: bu skorlama sisteminin tamamı, üye işyerinin fiziksel bir mağaza, kart sahibinin de orada hazır bulunan kişi olduğu bir dünya için tasarlandı. Kartın fiziksel olarak bulunmadığı işlemler, sınır ötesi dijital ürünler, anında teslim edilen SaaS, alt üye işyerili pazar yerleri; bunların hiçbiri orijinal modele uymuyor. Sistem, eski bir varsayımın üzerine bantla yapıştırılmış durumda. Yanlış pozitif oranının bu kadar yüksek olmasının nedeni bu.
3. Ters ibrazlar: nedir, hesabınızı neden kapatır, nasıl atlatılır
Ters ibraz, bir işlemin kartı çıkaran banka tarafından zorla geri çevrilmesidir. Tüketicileri korumak ve kredi kartlarına güveni artırmak için 1974 tarihli Fair Credit Billing Act ile getirildi. Altmış yıl sonra, bir üye işyerinin hayatındaki en az hesaba katılan risk bu.
3 ana ters ibraz senaryosu var:
- Kart mevcut, çipli işlem. Müşteri çipli kartla fiziksel olarak ödeme yaptığında, üye işyeri genellikle kazanır. Sahtecilik zararı kartı çıkaran bankaya aittir.
- Kart mevcut, manyetik şerit. Müşterinin kartı çipli okuyucuya takması bile gerekmediğinde, üye işyeri sahtecilik sorumluluğunu kabul etmiş olur ve genellikle kaybeder.
- Kart mevcut değil (online). Sorumluluk varsayılan olarak üye işyerindedir. 3D Secure (3DS) kullanılırsa sorumluluğu kartı çıkaran bankaya kaydırır. ABD'de 3DS kullanımı 2024'te yaklaşık %58 idi. Çoğu üye işyeri, sürtünme yarattığı için kullanmaz.
Şimdi kurucuların beklemediği kısım. Ters ibraz yalnızca finansal bir kayıp değil. Ödeme hizmeti sağlayıcınızla ilişkiniz için varoluşsal bir risk.
Nedeni şu. Bir işyeri bankası size sponsor olduğunda, Visa'ya karşı sizin adınıza kefil olur. Ters ibrazları karşılayamazsanız bunu kendisinin karşılayacağına dair yasal söz verir. Bu yüzden işyeri bankaları ters ibraz oranınızı takıntılı biçimde izler. Visa'nın uyguladığı eşikler:
- %0,65'in altı: güvendesiniz.
- %0,65: uyarı.
- %0,9: eşiğin üzerindeki her ters ibraz için 50 $ ceza.
- %1,8: eşiğin üzerindeki her ters ibraz için 100 $ ceza.
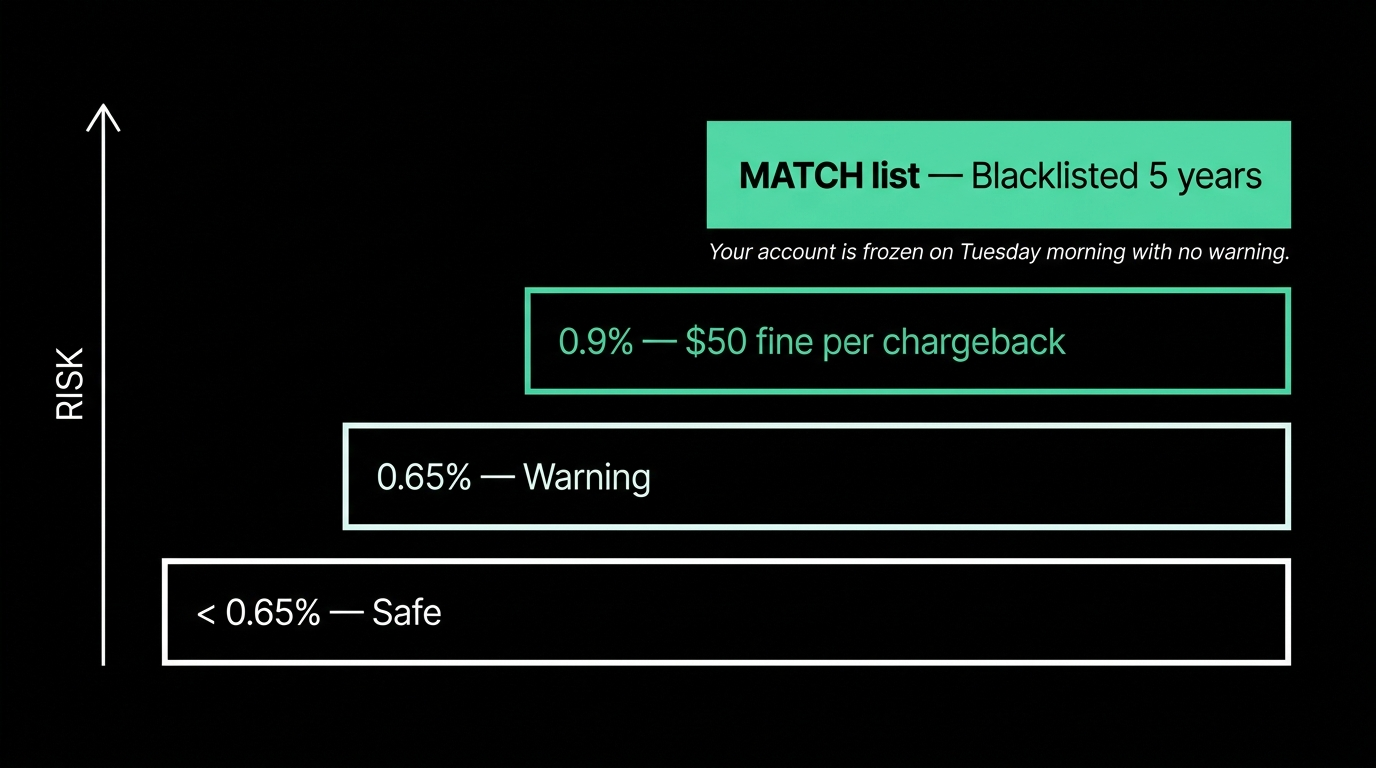
İzlemede çok uzun kalırsanız cezalar artar ve işyeri bankanıza 4 ay sonra ayda 25 bin $, 7 ay sonra ayda 50 bin $ ceza kesilir. Visa, işyeri bankasına sizinle çalışmayı sonlandırmasını zorunlu kılabilir; aksi halde işyeri bankasının kendisi askıya alınır.
Gerçekte bu cezalara yaklaşmanız bile mümkün değil. Yılda yüz milyonlarca dolar işlem hacmine ulaşmadıkça, ödeme hizmeti sağlayıcınız için küçük bir oyuncusunuz ve sizin adınıza sıfır risk alır. Anlamadığı ilk ters ibraz artışında sizinle bağı keser. Bir üye işyerini kaybetmek, ağla ilişkisini riske atmaktan iyidir. Okuduğunuz cezalar üst sınırdır. İşletmelerin %99'u için gerçek sınır şudur: "Hesabınız Salı sabahı, uyarı yapılmadan dondurulur."
Zincirleme etki acımasızdır. Ters ibrazlarınız artar. Üye işyeri bankanız size ceza keser. İzleme programına alınırsınız. Hesabınız kapatılır. İşlem yapma kapasitenizi bir gecede kaybedersiniz. Ayrıca üye işyeri bankaları arasında paylaşılan, özünde bir kara liste olan MATCH listesine (Member Alert to Control High-Risk Merchants) eklenirsiniz. MATCH listesine girdikten sonra 5 yıl boyunca yeni bir işlemci bulmak çok zor ile imkânsız arasında değişir.
Bunun 20 milyon $+ ARR yapan şirketlerin başına geldiğini gördüm. Beklemiyorlardı, çünkü yönetim kurulu düzeyinde kimse ters ibraz oranını izlemiyordu. Konu gündeme geldiğinde hesap çoktan dondurulmuştu.
Bunu gerçekte nasıl yöneteceksiniz:
Sektörünüze ve hedef coğrafyalarınıza bağlı. Herkes için geçerli tek bir yol haritası yok.
Bazı sektörlerde (pazar yerleri, sunucu barındırma, oyun, ...) ters ibraz yönetimi neredeyse tam zamanlı bir iştir. Şunlara ihtiyacınız var:
- Gerçek zamanlı ters ibraz takibi (BIN, coğrafya, ürün ve edinim kanalı bazında).
- Haftalık güncellenen bir dolandırıcılık modeli, çünkü dolandırıcılar haftalık uyum sağlıyor. Artık yapay zekâ kullanıyorlar. Siz de kullanmalısınız.
- Teslimat kanıtı, IP kayıtları, cihaz parmak izleri, 3DS verileri ve iletişim geçmişiyle yürütülen bir representment süreci.
- İtirazları ters ibraza dönüşmeden önce iade etmek için ters ibraz öncesi uyarı sistemleri (Verifi CDRN, Ethoca).
Coğrafyalarda yol haritası farklıdır. Bazı pazarlarda (Brezilya, Meksika, MENA'nın bazı bölgeleri) ters ibraz kültürü farklı olduğu için dolandırıcılık yapısal olarak daha yüksektir. Çözüm nadiren dolandırıcılık filtreleridir. Çözüm şunlardır:
- Alıcı pişmanlığını azaltmak için daha net ürün iletişimi ve onboarding.
- İade taleplerini kartı çıkaran bankaya ulaşmadan yakalayan, yerelleştirilmiş ve hızlı müşteri desteği.
- Müşterinin ekstresinde ödemeyi tanıyabilmesi için uyarlanmış fatura tanımlayıcıları.
- Bazen müşterilere vazgeçme penceresi tanımak için ön provizyon blokajları veya kademeli faturalama.
Bir ödeme hizmeti sağlayıcısından yasaklanmak hafif bir uyarı değildir. İşinizi bitirebilir. Ters ibraz oranına, yakma oranına baktığınız gibi bakın: yönetim kurulu seviyesinde bir KPI.
Gerçekte neler yapabilirsiniz, öncelik sırasına göre
Tek bir şey akılda kalacaksa: ödeme altyapısı "kur ve unut" işi değildir. Sürekli optimize edilen ve katlanarak büyüyen bir alandır. Bugün geri kazandığınız her yüzde puanı sürekli ve sonsuza kadar tekrar eder.
Pratik yol, yatırım getirisi sırasına göre:
- Ücret dökümünüzü satır satır denetleyin. Çoğu kurucu bunu hiç yapmamıştır. Sınır ötesi ücretleri, dinamik para birimi dönüştürme ücretlerini, şema ücretlerini ve varlığından haberdar olmadığınız ödeme hizmeti sağlayıcısı kâr marjlarını bulacaksınız.
- Onay oranınızı coğrafyaya, BIN'e ve işlem tutarına göre ölçün. Toplam rakamlar kaybı gizler. Örüntü neredeyse hep aynıdır: yurt içinde %85-90, sınır ötesinde %70-80, belirleyebileceğiniz birkaç BIN'de %50-60.
- Akıllı yeniden denemeleri devreye alın. Retlerin anlamlı bir bölümü yumuşak rettir (kartı çıkaran banka geçici olarak yetkilendiremiyor). Doğru kurulumla 24-72 saat sonra yeniden denemek bunların %10-20'sini geri kazandırır.
- Ağ token'larını ve account updater'ı kullanın. Süresi dolmuş veya değiştirilmiş kartlardan kaynaklanan retleri azaltır. Bedava artış.
- 3DS'i stratejik ekleyin. Her işlemde değil. Yalnızca yüksek riskli coğrafyalarda ve BIN'lerde. Dönüşümü öldürmeden sorumluluğu devredersiniz.
- Sınır ötesi için yerel işyeri bankası çözümünü düşünün. Yerel işyeri bankası çözümü, sınır ötesi ücret yığınını tamamen ortadan kaldırır ve onay oranınızı artırır. Asıl mesele bunun gerçekte ne gerektirdiği: her pazarda yerel bir şirket kurmak, yerel bir ödeme ortağıyla pazarlık yapmak, her biri için farklı bir API'yi mutabakata bağlamak, fonları FX'i kendiniz yönetip yarattığı gecikmelerle uğraşarak ana pazarınıza geri aktarmak. Bu, her hafta saatlerce operasyonel iş demek; üstüne her coğrafya için aylar süren bir kurulum var.
- Ters ibrazları aylık değil, haftalık izleyin. İç eşikler belirleyin (örneğin %0,4) ve bunları Visa'nın eşiğinin epey altında tutun. Visa'nın eşiğini gördüğünüzde iş işten geçmiştir.
- Çoklu işyeri bankası yönlendirmesini değerlendirin. Tutara, sektöre ve coğrafyaya göre, onaylama ihtimali en yüksek işyeri bankasına yönlendirin. Daha önce bahsedilen onay artışı çoğunlukla buradan gelir. Yine mesele bunun ne gerektirdiği: her ortakla aylar süren pazarlık ve ortak başına binlerle ifade edilen, kullansanız da kullanmasanız da ödediğiniz aylık minimumlar.
Ödeme altyapısı, işinizdeki en düşük değerlenmiş bileşik getiri makinesidir. Bir kez optimize edin, her işlemde, sonsuza dek karşılığını verir.
Sınır ötesi bir işletmeyseniz ve yukarıdaki rakamlar size tanıdık geliyorsa, tam da bu sorunları ortadan kaldırmak için Inflowpay'i kurduk:
- Ücret — işlem maliyetinizin üstüne binen sınır ötesi vergi yükü yok. Gördüğünüz tutar, ödediğiniz tutardır.
- Onay oranı — birden fazla işyeri bankasıyla çalışıp işlemleri aralarında yönlendiriyoruz. Her işlemde +%90 onay oranı sağlıyoruz.
- Sahtekârlık ve ters ibraz — bunları sizin yerinize biz yönetiyoruz. Ağımızdaki üye işyerlerinden gelen milyonlarca veri noktasına dayanıyoruz. Bu yüzden bir sahtekârlık ekibi kurmanız gerekmez.
- Fon transferi ve FX — fonları ana pazarınıza daha önce görmediğiniz kurlarla geri taşıyoruz.
- Yerel vergiler — her pazarda tahsil ediyor, her ülkede sizin adınıza beyan edip ödüyoruz.
Bunun anlamı şu: tek bir API'yi bir günden kısa sürede entegre edersiniz. Ödeme ve vergi ekibi kurmanız gerekmez. Yerel işyeri bankası kurulumlarında aylar kaybetmezsiniz. Bunların hepsini şirket içinde kurmanın altı haneli yıllık maliyetini ödemezsiniz. Tüm altyapıyı biz yönetiriz, siz ürününüze odaklanırsınız.
Sorunsuz Ödemeler, Tek Adım Uzağınızda
FAQ
Sıkça sorulan sorular aşağıda. Başka bir sorunuz varsa bize ulaşmaktan çekinmeyin. Yardımcı olmak için buradayız!
Gizli ücret olmadan basit, şeffaf fiyatlandırma. Tüm detaylar için fiyatlandırma sayfamıza göz atın.
Spoiler: sürprizsiz, her şey dahil düşük ücretler.
Yıllar önce, uluslararası satış karmaşık ve maliyetliydi. Bugün, yapay zeka destekli çeviri ve sosyal medya sayesinde işletmeler farkına bile varmadan global ölçekte satış yapıyor. Sonra MoR'lar (Merchant of Record) ortaya çıktı ve kolay global ödemeler vaat etti, ancak koşullar acımasızdı: %10'un üzerinde ücretler, kötü onay oranları, optimize edilmemiş ödeme sayfaları ve rastgele hesap engellemeleri. Bazıları için işe yaradı, ama çoğunu sınırladı.
Inflow ile, ilk günden itibaren globalsiniz ve en baştan sektörün en iyi koşullarına sahipsiniz: şeffaf fiyatlandırma, en yüksek onay oranları ve ani askıya almalara karşı sıfır risk.
Kesinlikle. Geçişin tamamını biz yönetiriz, müşterileriniz değişimi fark bile etmez. Sıfır kesinti, sıfır aksama ve düzenli geliriniz kesintisiz akmaya devam eder.
Dünyayı pazarınız yapın.
Her iş ortağımızın ve Inflow üzerinden satın alan her müşterinin arkasında durabilmek için seçici davranıyoruz.